
中國曾經最著名的日化巨頭之一上海家化(600315-CN),近幾年明顯出現了增長頹勢,不光是營收增速持續多年放緩至個位數,淨利率數據更是降至個位數。
2月19日這家公司披露了2019年的經營業績報告,實現營業收入76.0億元(人民幣,下同),同比增長6.43%;歸屬母公司淨利潤5.57億元,同比增長3.09%;扣非淨利潤3.8億元,同比下滑16.91%。
公司的營收分產品為美容護膚、個人護理和家居護理。其中毛利率最高的美容護膚營業收入增長0.06%,個人護理營業收入增長10.75%,家居護理營業收入增長42.89%。
高毛利率產品佔比下滑,意味著上海家化整個業務結構也在發生不利的變化。
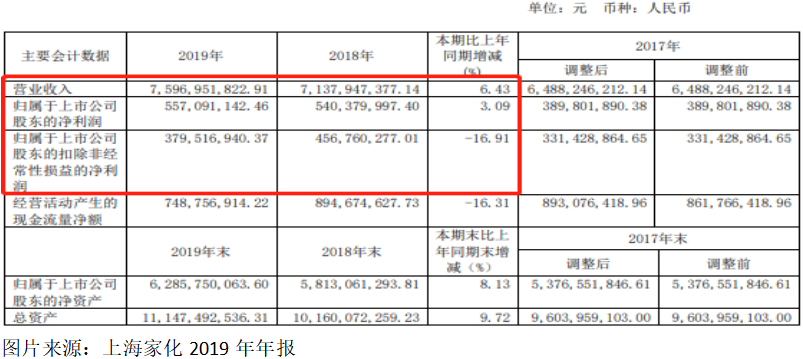
從2019年上海家化的經營數據看,似乎並不理想,畢竟收入和利潤增速都非常慢,扣非淨利潤還出現了大幅下滑,高毛利率產品佔比也在下降。
那如果和公司過往幾年的經營數據對比呢。2018年至2015年上海家化的營業收入分别為71.4億元、64.9億元、59.6億元和58.5億元,分别同比增長10.01%、8.82%、-8.98%、9.58%;2018年至2015年上海家化的淨利潤分别為5.4億元、3.9億元、2.05億元、8.18億元,分别同比增長38.63%、93.95%、-90.23%和146.12%。
2019年上海家化的經營數據,不如過往兩年的,不管是淨利潤增速還是營收增速,均處於近幾年的低位。
另外,筆者從上海家化過往幾年的營收和淨利潤數據中,發現公司營收保持小幅增長,但是,淨利潤已經多年沒有增長且出現了下滑,問題出在哪里了?
首先,我們來看看上海家化的毛利率,2019年至2015年分别為61.88%、62.79%、64.93%、61.26%和59.18%。公司的毛利率近五年是小幅上升了,意味著淨利潤數據並沒有受毛利率波動的不利影響。
那麽,問題肯定出在費用端了。財華社關注到上海家化的銷售費用由2015年的20.35億元,持續增長至2019年的32.04億元,增長57.44%,同期公司的營業收入增長29.95%,如果上海家化的銷售費用和營業收入,可以保持一樣的增速,那麽,2019年公司的淨利潤就會翻近一倍,近幾年的淨利潤數據也就不會太難看了。
從上面的數據我們可以發現,上海家化近兩年陷入了進退兩難的地步,雖然營收數據保持小幅增長,但是銷售費用增速卻大幅高於營收增速,意味著公司營收的很大一部分,都是靠銷售堆出來了,一旦銷售費用投入減少,營收也會出現減少,而公司為了保持市場份額,又不得已每年保持大量的銷售費用投入。
追根到底還是上海家化的產品,市場認可度下降了,導致的結果就是,要不公司失去一些市場份額,要不就是加大銷售投入,或者產品降價,最後反映至報表的結果都是差不多的。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享