
【財華社訊】施羅德投資发表環球固定收益觀點,施羅德投資環球固定收益主管Julien Houdain表示,過去一個月,我們見證了聯儲局加息、政府債券市場大幅波動、歐元區主權債務疑慮重燃,以及全球半導體股價出現波動。政治及市場局勢依然瞬息萬變。
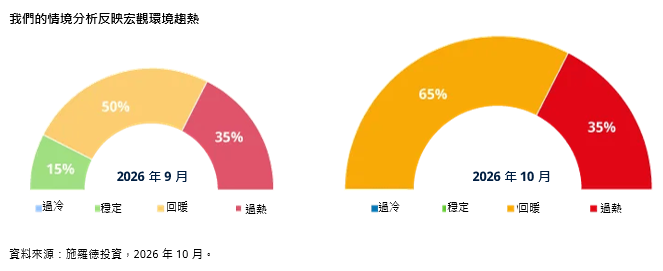
一如既往,我們由情境概率分析入手。我們更加堅定地將「經濟回暖」設為核心情境,而涉及聯儲局額外加息三次或以上的「經濟過熱」情境則維持作為主要的尾部風險。我們將維持利率不變(「經濟穩定」)或減息(「經濟過冷」)的概率調低至零。按照我們對經濟增長、通脹及勞動市場的前景預測,必須出現顛覆性的巨變,這些情境才有可能實現。市場則繼續對「經濟過熱」情境給予顯著更高的概率。
我們先前曾撰文指出,聯儲局有必要收緊貨幣政策,但這很可能只是一次「調整周期」。通脹依然偏高,而近期的消費者物價指數(CPI)數據亦再次印證了這一點。不過,整體通脹問題的程度尚算溫和,各項核心通脹指標大約處於2.2%至3%區間。
儘管核心通脹在未來數月或會維持黏性,但隨著關稅及其他暫時性壓力的影響減退,我們有理由相信,通脹情況可望於2027年上半年有所改善。短期內,服務業通脹持續高企,將促使聯儲局繼續加息;但如果2027年的通脹前景逐步改善,將有助限制本輪加息周期最終的加息幅度。
在經濟增長方面,我們對美國經濟前景維持正面看法。消費表現保持穩健,科技硬件及人工智能 (AI) 基礎設施的重金投資亦,亦為經濟增長帶來顯著支持。我們預期,近期AI相關股票的波動只屬短暫現象,相關投資計劃依然強勁。若AI相關投資明顯轉弱,或會對整體經濟構成風險,但就目前而言,這仍屬於尾部風險,而非我們的基本預測情境。
因此,我們對美國國債維持中性立場。市場已在很大程度上反映聯儲局加息周期的預期,而10年期美國國債收益率升至5%以上,提供具吸引力的收益。不過,考慮到經濟增長仍然良好、通脹仍高於政策目標,加上聯儲局剛展開加息周期,目前使美國國債大幅跑贏大市的催化劑依然欠奉。
我們首選的債券市場依然是加拿大和歐洲。加拿大當地經濟狀況維持溫和,核心通脹下跌至低於目標的風險大於超出目標的風險,同時勞動市場亦已轉弱。加拿大央行近期採取了較為鷹派的取態,但市場已在很大程度上反映了未來進一步大幅收緊貨幣政策的預期。
歐元區則面臨不同的環境。隨著能源價格高企推升通脹,歐洲央行仍處於加息周期中。然而,主權債券市場已出現受壓跡象,而貨幣政策收緊對經濟造成影響的跡象亦愈趨明顯。我們預期,歐洲央行在12月至少會再加息一次,但相信其實際加息幅度未必如目前市場預期般進取。
債券資產配置方面,我們對歐洲投資級別及高收益企業債券的看法均上調至中性。我們一直認為其基本因素穩健,但估值偏高。信貸息差近期擴闊,令該板塊更具吸引力。相比之下,我們對美國企業債券保持審慎,因為當地的估值調整幅度相對較小。
同時,我們將新興市場本地貨幣債券上調至正面看法,在墨西哥等國家看到投資機會。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享