
10月16日,太平洋航運(02343.HK)迎來反彈行情,截至發稿,漲幅為5.25%,報3.81港元/股。
消息面上,太平洋航運公佈2026年第三季度運營數據。公司核心業務小靈便型、超靈便型乾散貨船按期租合約對等基準的日均收入分別按年增長37%及34%。其中,小靈便型船隊日均收入,較現貨市場指數(BHSI)高出1350美元或9%;而超靈便型船隊則較現貨市場指數(BSI)低300美元或2%。
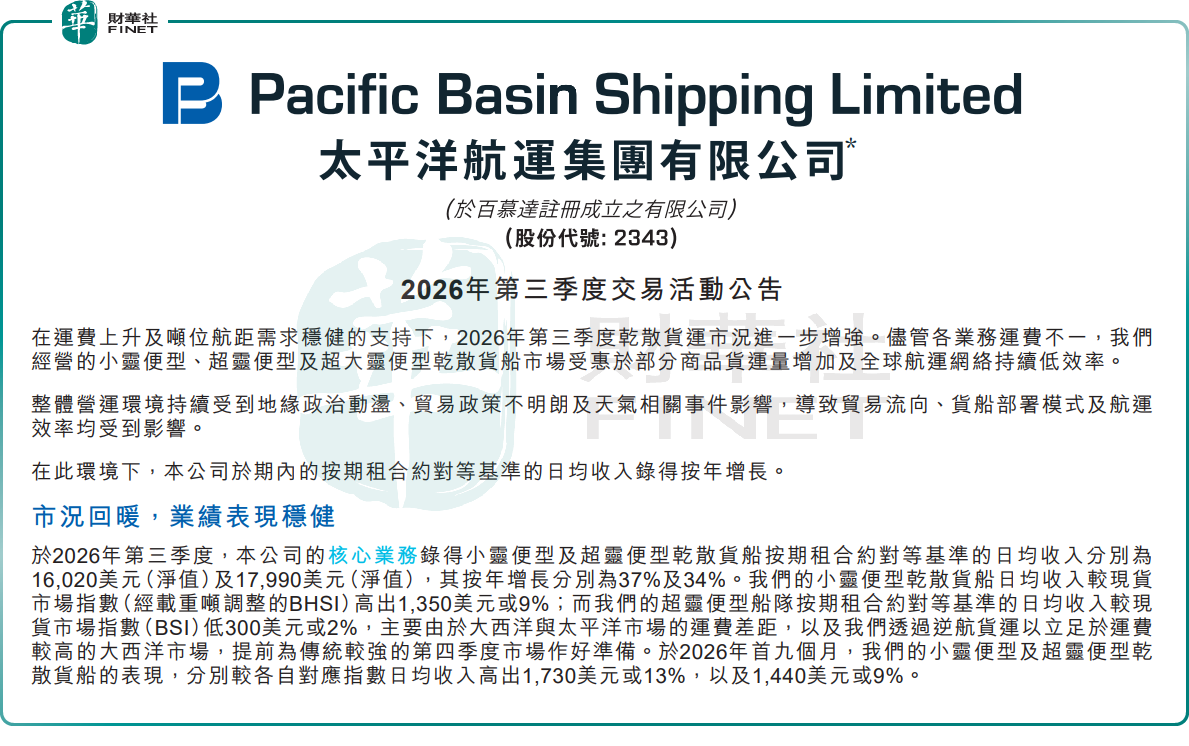
2026年前三季度,其靈便型船隊和超靈便型船隊均跑贏指數,其靈便型船隊日均TCE較BHSI高1730美元或13%;而超靈便型船隊較BSI高1440美元或9%。第四季度,核心靈便型和超靈便型船隊,已分別按日均租金16480美元和18960美元鎖定了65%和76%營運日收入。此外,公司於第三季度的營運活動約6610營運日數中錄得日均利潤2190美元。
公告顯示,在運費上升及噸位航距需求穩健的支持下,2026年第三季度乾散貨運市況進一步增強。儘管各業務運費不一,公司經營的小靈便型、超靈便型及超大靈便型乾散貨船市場受惠於部分商品貨運量增加及全球航運網絡持續低效率。整體營運環境持續受到地緣政治動盪、貿易政策不明朗及天氣相關事件影響,導致貿易流向、貨船部署模式及航運效率均受到影響。
從行業基本面看,乾散貨航運市場正處於週期上行階段。供給端,全球乾散貨船隊增速放緩,新船訂單占運力比例處於歷史低位,環保政策加速老舊船舶淘汰,供給約束日益凸顯;需求端,印度、東南亞等新興經濟體工業化進程加速,帶動鐵礦石、煤炭、糧食等大宗商品貿易量增長,疊加地緣政治導致的貿易流向重構增加運距,共同推動租金水平上行。
市場分析認為,太平洋航運專注於小靈便型和超靈便型船市場,在細分領域具備較強競爭力。小靈便型船由於吃水淺、停靠港口靈活,受益於全球港口擁堵和小型港口貨運需求增長,租金彈性往往大於大型乾散貨船。若行業景氣度持續上行,公司業績彈性值得期待。
資金面上,近期航運板塊整體受到資金關注,乾散貨、油運、集運等細分板塊均有不同程度表現。太平洋航運作為港股乾散貨航運龍頭,交投活躍度有所提升,機構關注度持續增加。
不過,需注意的是,乾散貨航運週期受全球經濟增長、大宗商品需求、船隊供給等多重因素影響,波動性較大。若全球經濟復甦不及預期,或新船交付加速,可能導致租金水平回落,對公司業績形成壓力。投資者需密切關注運費指數變化和行業供需格局演變。
判斷後續走勢,核心在於三點:一是三季度業績的具體數據,尤其是日均租金水平和盈利情況;二是四季度傳統旺季需求能否持續超預期;三是行業供給端的收縮力度,若老舊船舶淘汰加速,將延長週期上行時間。
整體而言,太平洋航運三季度租金錶現強勁,印證了乾散貨航運行業的週期復甦邏輯。公司專注細分賽道,經營效率突出,有望受益於行業景氣度上行。但需警惕週期行業固有的波動性風險,投資者應結合自身風險偏好審慎決策。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。太平洋航運作為港股乾散貨航運龍頭,經營穩健、細分賽道競爭力強,衝擊第十三屆港股100強具備一定實力;不過公司所處航運行業具有強週期屬性,業績波動較大,在穩定性維度的評分可能弱於防禦性行業龍頭,也會成為參評過程中的製約因素。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享