
10月15日早盤,國恩科技(02768.HK)發佈盈喜公告後股價大幅反彈,截至發稿報30.08港元,漲12.07%,成交額5653.23萬港元;國恩科技(002768.SZ)A股未能同步大漲,截至發稿報56.5元,漲幅僅有1.4%。
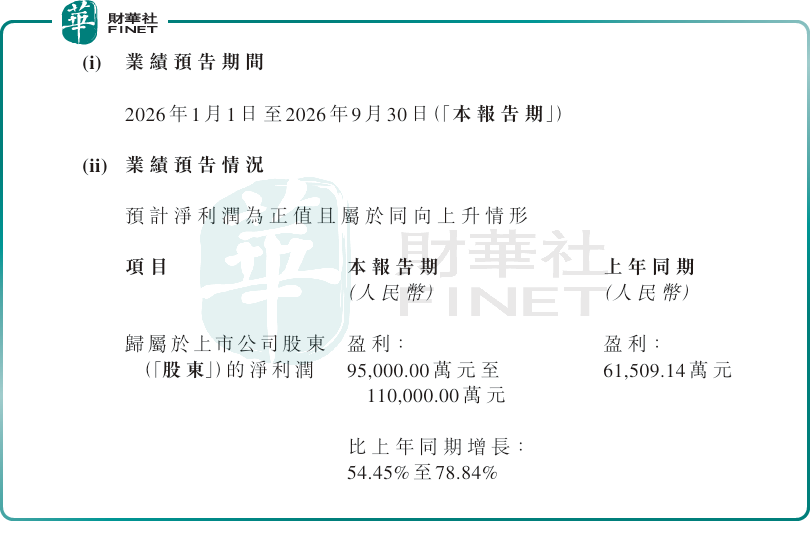
公司預期於2026年前9個月取得歸屬於上市公司股東的淨利潤約9.5億-11億元,同比增長54.45%-78.84%;扣非淨利約9.2億-10.7億元,同比增長54.14%-79.27%。
對於盈利大漲,公司表示,發揮「單體-合成樹脂-有機高分子改性╱複合材料製品」全產業鏈一體化協同優勢,依託已形成的產業規模基礎,持續優化產品結構,產品附加值與綜合競爭力穩步提高。各業務板塊協同運營、運營效能改善,帶淨利潤同比增長。
需要注意的是,國恩科技是一家港股次新股,2025年上市,流通盤相對較小,股價彈性較大。12%的漲幅更多是市場對盈喜超預期的情緒宣洩,這或許也是與A股漲幅存在分化的原因之一吧,後續能否持續上漲取決於業績增長的質量和可持續性。
今日港股材料板塊整體表現分化,傳統週期類材料如有色、鋼鐵受宏觀預期影響承壓,而AI相關新材料、精細化工等成長性材料表現相對較好。國恩科技的上漲既有自身盈喜的催化,也受益於市場對AI算力上遊材料的關注度提升。
國恩科技當前市值約130億港元,市盈率(TTM)僅9.96倍,靜態市盈率14.11倍,處於港股新材料概念板塊中等估值區間,估值並不昂貴。反觀A股端,其A/H溢價率超50%,對應估值逾20倍,顯著高於港股水平;該估值在A股高分子材料板塊同樣居於中位,難言高估。整體估值在兩個市場呈現差異化表現且存在明顯的 A/H 價差特徵。
國恩科技作為次新股,信息披露相對有限,市場認知度不高,這既是風險也是機會。風險在於信息不對稱,投資者對公司的了解不夠深入;機會在於如果公司基本面確實優秀,隨著市場認知的逐步提升,估值有望系統性提升。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。國恩科技作為國內改性塑料行業的龍頭企業之一,近年來業績增長迅速,且積極佈局AI新材料等新興領域,展現出較好的成長性,具備衝擊第十三屆港股100強的潛力;但公司市值約130億港元,在港股市場中屬於中型偏小的標的,且上市時間較短,業績穩定性和治理水平仍需時間驗證,也會成為參評過程中的製約因素。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享