
10月16日,國內PCB設備龍頭大族數控(03200.HK)早盤高開3.63%,隨後快速回落轉跌,截至發稿跌幅為2.96%,報65.55港元/股。A股大族數控(301200.SZ)同樣高開低走,早盤開盤大漲4.93%後急速轉跌,截至發稿小幅下滑0.39%,報183.02元/股。
從K線走勢看,大族數控A、H兩股均在2026年上半年觸及歷史高點後持續震盪下行:H股自高點205.80港元累計回撤約68.1%,A股自高點395.36元回撤約53.7%。
值得注意的是,10月15日公司剛發佈亮眼的前三季度業績預告,業績高增與股價持續走弱形成明顯反差。
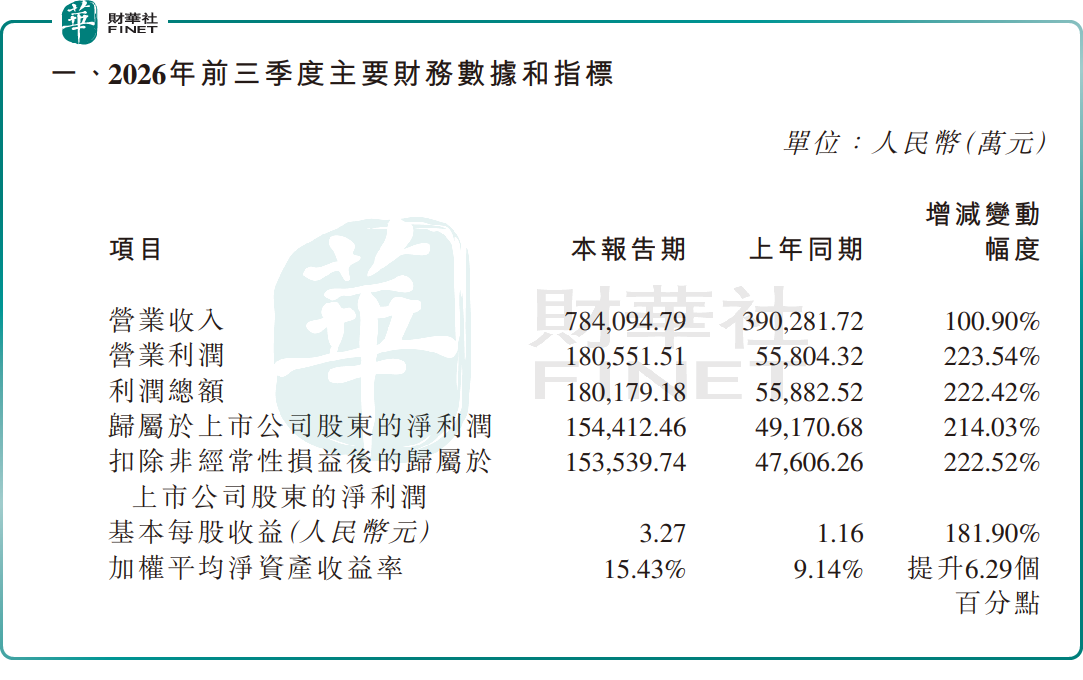
業績預告顯示,2026年前三季度,大族數控實現營收78.41億元(人民幣,下同),同比增長100.90%;歸母淨利潤15.44億元,同比增長214.03%;扣非歸母淨利潤15.35億元,同比增長222.52%。其中,第三季度淨利潤為5.87億元,第二季度淨利潤為6.34億元,經計算,第三季度淨利潤環比下降7%,該數據變動或對當日股價產生影響。
整體來看,大族數控業績是不錯的,而推動前三季度業績穩增的核心邏輯來自AI算力需求向產業鏈上游的傳導。報告期內,高端AI PCB需求顯著增長,帶動下游PCB廠商持續擴產投資:新一代機架式伺服器及交換單元用高密度HDI板、N+N結構高多層板、800G及1.6T高速光模塊mSAP類載板等高端品類需求放量,公司全線產品訂單大幅增長。
從行業層面看,全球AI算力建設仍處於加速期,PCB作為算力硬件的核心載體,高端化升級趨勢明確,設備端景氣度有望貫穿全年;疊加國產替代進程加速,本土設備廠商的市場份額仍有較大提升空間。
作為A+H上市的PCB設備龍頭,大族數控兼具技術壁壘與業績確定性。依託大族激光的產業資源,公司在PCB設備領域實現全產品線覆蓋,下游客戶遍及全球頭部PCB廠商,在AI服務器PCB升級浪潮中占據先發位置。今年前三季度的業績,已驗證公司充分受益AI算力產業鏈紅利,訂單與盈利同步爆發。
對於績後股價走弱,市場主要有三種解讀:首先,A、H股自去年6月歷史高點持續回落,高位積累的獲利盤在業績兌現後集中離場,「利好出盡」特徵明顯;其次,H股較A股折價近70%,反映外資定價偏謹慎;再者,PCB設備行業具備強週期屬性,本輪高端AI PCB擴產潮能否延續,取決於下遊雲廠商資本開支節奏,一旦需求出現拐點,設備訂單可能快速回落。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作已同步啟動。大族數控作為全球PCB專用設備龍頭,深度受益AI算力產業鏈國產擴容浪潮,營收、利潤彈性突出,契合港股100強對硬科技製造企業技術壁壘與成長能力的評估標準,市場普遍認為其具備進入候選名單的潛力。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多個維度綜合評審,是香港資本市場極具影響力的價值標桿。本屆評選籌備工作全面推進,頒獎盛典定於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道可登錄港股100強官方網站查詢。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享