
財華社訊,據港交所披露易資料,機器人3D視覺龍頭奧比中光(688322.SH)已於2026年9月24日首次向港交所主板遞交上市申請,聯席保薦人為高盛與海通國際。
奧比中光已於2022年7月在上交所科創板上市,若本次發行完成,公司將形成「A+H」雙平台架構,成為又一家實現兩地上市的機器人賽道企業。
事實上,過去兩年來,踩上機器人風口的奧比中光備受資本青睞,其股價迄今累計漲幅超過300%,目前總市值約人民幣370億元。此次赴港,能否延續A股的估值熱度,成為市場關注焦點。
全球機器人3D視覺第一
奧比中光成立於2013年1月,其將自身定位為全球3D視覺感知解決方案的領導者和先行者,並正在構建面向物理AI及機器人智能時代的基礎感知入口、數據基座及交付平台。
經過多年發展,奧比中光已成為機器人3D視覺感知賽道的王者。根據弗若斯特沙利文的資料,按2025年收入計,公司於全球機器人3D視覺感知市場排名第一,市場份額為29.0%;同期公司還是全球最大的機器人3D視覺感知傳感器提供商、全球最大的專用消費級3D掃描儀解決方案製造商,以及全球生物識別支付終端最大的傳感器提供商。
公司客戶十分廣泛,截至2026年6月30日,公司累計服務全球超過7,000名客戶,其中機器人公司超過1,000家。
支撐這一客戶規模的,是公司覆蓋傳感器與整機方案兩大分部的產品矩陣。其中,傳感器是核心品類,涵蓋Gemini、Astra、Femto及Physis等系列,採用自研深度引擎芯片與全棧光學技術;整機及方案則是可直接部署的完整設備,包括消費級及工業級3D掃描儀、集成結構光傳感器與生物識別算法的支付終端,以及面向物理AI數據採集的無本體數據採集套件。
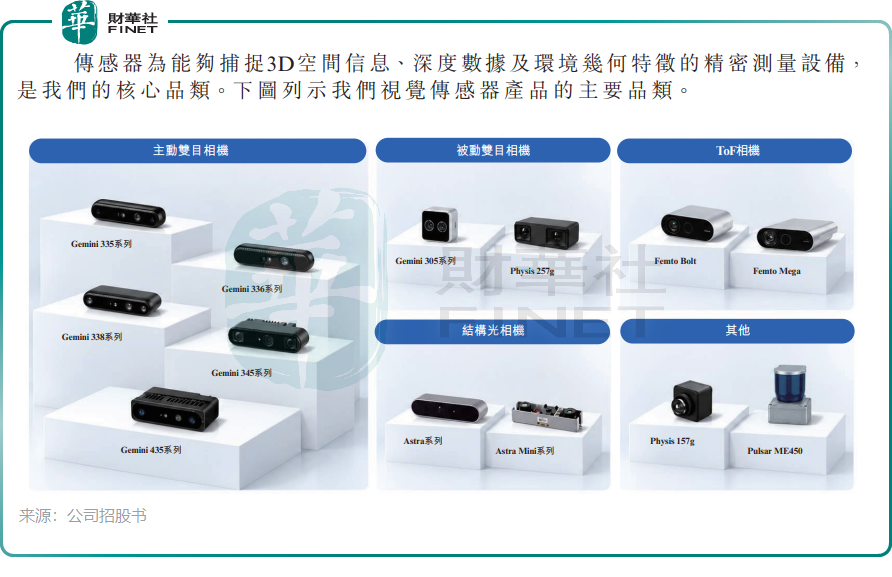
公司稱其已掌握雙目、結構光、ToF等主要3D感知技術路線,形成覆蓋光學設計、芯片設計、算法、系統、軟件與工程量產的全棧平台。這一平台能力正持續轉化為新品落地:2026年8月,公司推出數據採集套件,推出後不到兩個月已有超過100名客戶下單;同月發佈的Physis系列,將其感知覆蓋範圍延伸至純視覺路線。
從行業空間看,物理AI正是奧比中光著力講述的主線。弗若斯特沙利文數據顯示,全球物理AI市場已由2021年的約2,888億元(人民幣,下同)增長至2025年的約6,283億元,期間複合年增長率21.4%,預計2030年前達到約19,315億元,2026年至2030年複合增速25.9%。作為其中的感知入口,全球機器人3D視覺感知市場規模2025年約6億元,預計2030年增至約117億元、2035年進一步增至約1,520億元,2026年至2030年預計複合年增長率達84.4%。
競爭格局上,奧比中光所處的機器人3D視覺感知、具身智能數據採集設備及專用3D應用設備市場競爭激烈且瞬息萬變,參與者既有具備多技術路線與規模化量產能力的綜合型供應商,也有聚焦特定技術或應用場景的專業化廠商;隨著機器人應用日趨複雜,具備全棧能力、更寬產品組合與大規模交付經驗的企業被認為將獲得更大優勢。
收入停滯背後:高毛利傳感器放量,低毛利整機收縮
作為一家正從「傳感器供應商」向「物理AI基礎設施平台」延伸的企業,奧比中光的收入表現卻並非一路坦途。
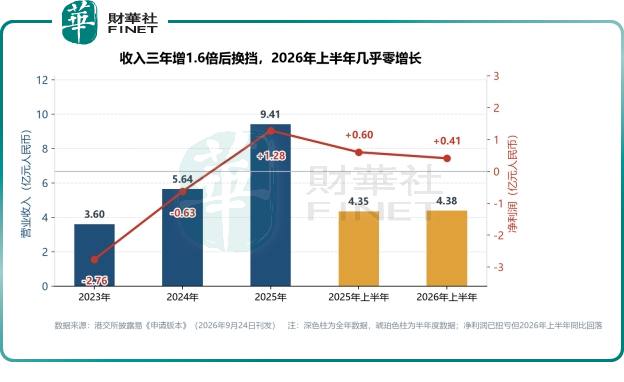
招股書顯示,公司收入由2023年的3.6億元增至2024年的5.64億元、2025年的9.41億元,兩年增速分別為56.8%與66.7%;但2026年上半年收入4.38億元,同比僅增長0.5%,增長明顯換擋。
與此同時,公司盈利質量仍較依賴非經營性收益,客戶集中度高,現金流波動明顯,這些隱憂並未隨收入規模擴大而消散。
公司利潤端走出了一條先虧後盈的曲線:2023年、2024年分別淨虧損2.76億元與6289.9萬元,2025年實現淨利潤1.28億元;2026年上半年淨利潤4078.6萬元,同比減少31.7%。
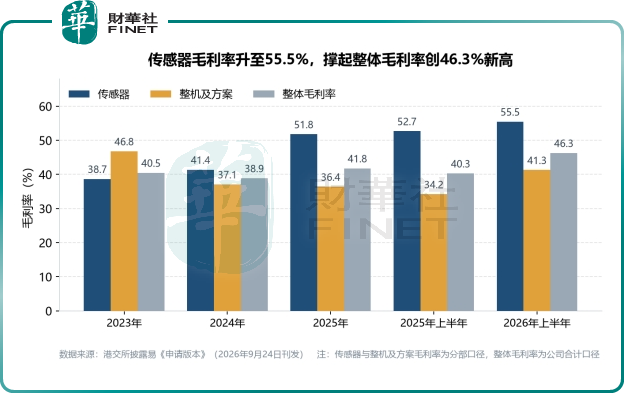
毛利率則由2023年的40.5%經2024年的38.9%、2025年的41.8%升至2026年上半年的46.3%,2024年的下滑主要由於低利潤率支付終端銷售增加,2025年的回升則來自新推出的高端傳感器等高利潤率產品放量。
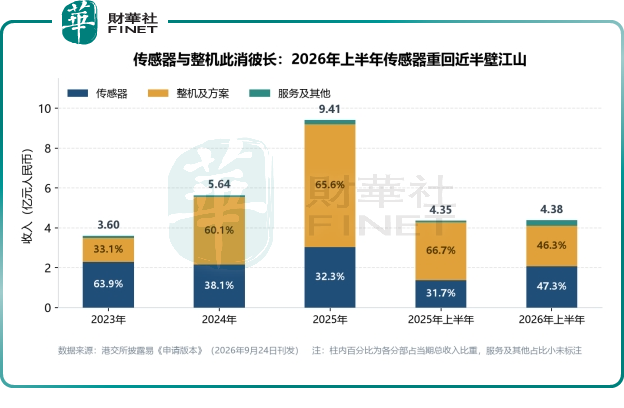
毛利率的走高,與收入結構的切換密切相關。分部的此消彼長,恰好解釋了收入為何停滯:2026年上半年,傳感器收入2.07億元,同比增長50.0%,占總收入比重由上年同期的31.7%提升至47.3%;整機及方案收入2.03億元,同比減少30.1%,占比由66.5%降至46.3%。
銷量與均價進一步揭示了這條切換路徑:對比2025年上半年及2026年上半年,公司傳感器銷量由34.8萬件增至54.5萬件,平均售價由每件397元微降至380元;整機及方案銷量由54.0萬件降至21.3萬件,平均售價卻由每件537元升至950元。
分部毛利率的分化同樣明顯。傳感器毛利率由2023年的38.7%一路升至2026年上半年的55.5%,2025年上半年為52.7%;整機及方案毛利率則由2023年的46.8%降至2025年的36.4%,2026年上半年回升至41.3%。高毛利的傳感器收入占比提升,是整體毛利率創下往績新高46.3%的直接原因。
奧比中光賬上現金充裕,但現金流波動。
得益於2026年上半年融資活動淨流入9.4億元(主要來自2026年6月完成的A股私人配售),截至2026年6月30日,公司現金及現金等價物回升至12.21億元,資產淨值為40.10億元。
經營活動現金流方面,2023年、2024年,奧比中光分別淨流出1.6億元與8634.1萬元,2025年轉為淨流入8272.5萬元,2026年上半年為1391.2萬元、同比減少83.5%。
前五大客戶貢獻超六成
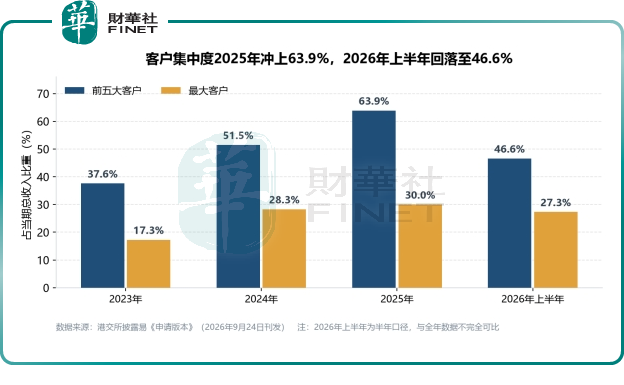
奧比中光面臨較高的客戶集中度。2023年、2024年、2025年及2026年上半年,公司來自前五大客戶的收入分別佔總收入的37.6%、51.5%、63.9%與46.6%,其中最大單一客戶的貢獻由2023年的17.3%升至2025年的30.0%,2026年上半年為27.3%,較2025年的峰值已回落2.7個百分點。
公司絕大部分收入來自直銷,客戶多元化的緩衝空間有限。相比之下,供應端則相對分散,同期前五大供應商採購額占總採購額的24.4%、18.9%、19.9%與22.4%,對單一供應商的依賴度較低。
招股書列示的主要風險包括:過往業績及增長未必反映未來表現,所處技術及產品快速迭代,行業競爭激烈,重大研發投資可能對盈利能力與經營現金流量造成不利影響,以及公司過往曾錄得淨虧損與經營活動現金流出淨額等。
儘管存在上述風險,公司此次募資仍擬投向五個方向:加強研發及產品創新實力、現有生產設施的建設升級與擴展、擴大全球市場覆蓋、圍繞核心技術在物理AI價值鏈上進行戰略投資及收購,以及營運資金及一般企業用途。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享