
近日,A股科創板上市公司天承科技(688603.SH)發佈公告,宣佈正在籌劃發行境外上市股份(H股)並在香港聯合交易所掛牌上市。公司表示,此舉旨在深入實施全球化戰略,打造國際化資本運作平台,拓寬多元融資渠道,進一步增強綜合競爭力和提升國際影響力。
值得關注的是,公告同時明確,本次H股發行上市尚需提交公司董事會和股東會審議,並經中國證監會、香港聯交所及香港證券及期貨事務監察委員會等相關機構備案或審核批准,相關細節尚未確定,最終能否實施具有較大不確定性。
突破外資技術封鎖,頭部PCB廠商紛紛押注
天承科技主要從事印製線路板、先進封裝(包括封裝載板)和集成電路所需的專用功能性濕電子化學品的研發、生產和銷售。功能性濕電子化學品是PCB製造中直接影響精細線路成型、通孔可靠性及焊接質量的關鍵原材料,孔金屬化與電鍍工藝合計貢獻約60%的價值量。
公司在這一高壁壘領域已建立起差異化優勢。據中信證券研報,孔金屬化的水平沉銅領域國產化率僅15%至20%,高端市場仍由外資主導。天承科技董事長童茂軍表示,公司是國內少數從外資壟斷中突圍的企業,在AI服務器所需的高可靠性水平沉銅和水平電鍍技術上,全球目前僅有安美特和天承科技掌握。
客戶矩陣方面,天承科技的客戶覆蓋勝宏科技、深南電路、廣合科技、方正科技、景旺電子等國內高端PCB廠商;此外,其半導體電鍍產品已覆蓋Bumping、RDL、TSV及TGV等先進封裝工藝。
在更前沿的玻璃基板領域,公司TGV電鍍添加劑已實現批量出貨並逐步放量,成為部分頭部客戶的核心供應商,正配合客戶量產計劃推進產業化進程。這一佈局契合了當前AI算力芯片從有機基板向玻璃基板過渡的產業趨勢,為公司中長期增長儲備了新的技術支點。
業績高增背後的結構升級
受益於AI算力、新一代通信、新能源汽車下遊行業高景氣拉動,天承科技業績迎來快速增長。
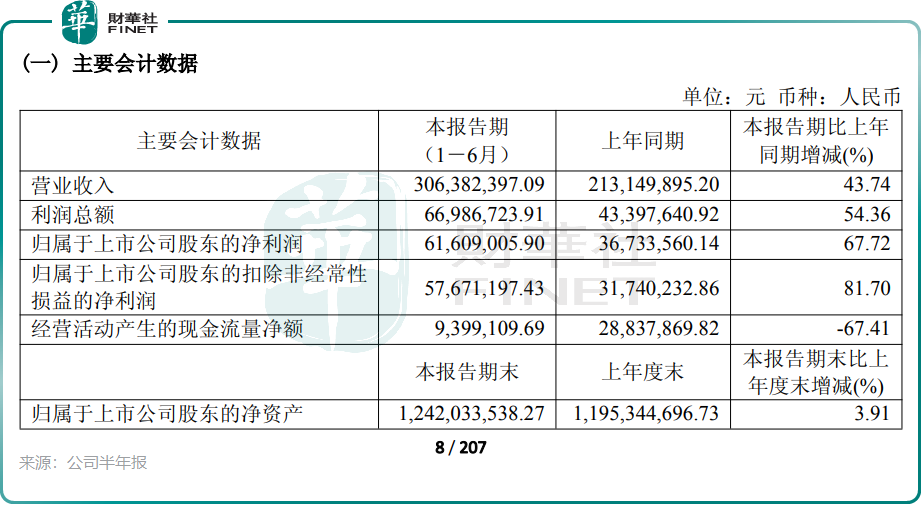
2026年上半年,公司實現營收3.06億元(人民幣,下同),同比增長43.74%;歸母淨利潤6161萬元,同比增長67.72%;扣非淨利潤5767萬元,同比增長81.70%。利潤增速顯著高於收入增速,主要來自高附加值載板及半導體封裝產品占比的提升。
沉銅電鍍專用化學品依然是公司的絕對主業,上半年貢獻了總營收的88.34%,達到2.71億元。研發方面,公司上半年投入1601萬元,研發率5.23%,在研項目覆蓋晶圓級封裝互聯、TGV玻璃通孔金屬化等前沿方向。
儘管技術實力突出,天承科技的海外業務仍處於早期階段。2026年上半年海外收入僅1932萬元,占總營收的6.3%。
東南亞PCB大廠大多已是天承科技國內客戶,客戶要求本地化配套供貨,倒逼公司海外建廠。
目前公司的產能擴張規劃正在推進中,公司近期透露,公司正積極推進產能建設以應對下遊需求量的擴張,其中泰國預計建設3萬噸產能的生產基地,珠海工廠與泰國工廠完成投產後,產能預計較當前翻3倍。
公司今年8月在投資者交流中透露,已獲得十餘家泰國高端PCB工廠的訂單,以及數家馬來西亞、越南等地區的客戶訂單。
產能消化與原材料波動不容忽視
在產能大幅擴張的同時,風險同樣值得關注。2026年6月底,天承科技曾發佈股票交易風險提示公告,坦承所處行業國內市場競爭正日益激烈,公司在與國際巨頭競爭的同時也面臨新競爭者的威脅。
公告明確指出,珠海基地及泰國基地建成後將新增6萬噸產能,若下遊需求增速放緩、行業競爭加劇或市場開拓未達預期,公司將面臨產能利用率下降、固定資產折舊增加以及毛利率承壓的風險。
原材料價格壓力同樣構成潛在挑戰。公司表示近期上游部分原材料面臨一定漲價壓力,若價格持續處於高位或進一步大幅上漲,且未能及時通過產品提價向下游傳導或通過技術創新消化成本,將對毛利率和盈利能力產生直接影響。
從行業空間看,據中信證券測算,全球PCB功能性濕電子化學品市場規模將從2025年的35.4億美元增長至2029年的44.6億美元,其中水平沉銅和電鍍專用化學品市場規模將分別達到7.0億美元和9.3億美元,2025至2029年複合增長率均為7%。行業景氣度仍在,但競爭格局的演變將決定誰能真正吃到增量紅利。
對於天承科技而言,港股上市既是全球化戰略的資本支點,也是一次面向國際投資者的價值檢驗。海外收入能否從6.3%的起點實質性放量,泰國基地能否按計劃投產並高效運轉,將是檢驗其全球化成色的關鍵指標。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享