
9月22日,廣東省廣晟大寶山銅業股份有限公司(下稱「廣晟大寶山銅業」)首次向港交所主板遞交上市申請,獨家保薦人為中信證券(香港)有限公司。
公司是華南領先的多金屬礦業公司,主要從事銅、硫和其他多金屬礦產資源的勘查、採礦、礦石加工、綜合利用和銷售。公司背靠國資,目前由廣東廣晟控股持股60%、中稀有色(600259.SH)持股40%。需說明的是,公司自身並非A股上市公司,其40%股權由A股上市的中稀有色持有。
一座礦撐起的「南國礦業明珠」
廣晟大寶山銅業唯一的礦業資產為大寶山礦,位於廣東省韶關市曲江區沙溪鎮,是一座大型露天多金屬礦山,1966年正式投產。2017年,公司完成戰略轉型升級,從單一鐵礦產品開採企業轉型為聚焦銅、硫及多種伴生金屬開發的綜合性礦業企業,業務覆蓋勘查、採礦、礦石加工、綜合利用和銷售全價值鏈。
產能方面,大寶山礦核定採礦生產規模達330萬噸/年,配套建有360萬噸/年處理能力的專業化銅硫選礦廠,核心產品涵蓋銅精礦、硫精礦及磁硫精礦,並規模化產出石料等附屬產品。根據弗若斯特沙利文的資料,2025年公司銅精礦產量位列華南地區第一;硫精礦產量(按硫含量35%折算)為123.82萬噸,位居全國第三,市場份額6.2%。
資源儲備是礦業公司估值的基礎。根據SRK編製報告,截至2026年8月31日,公司銅硫類探明及控制礦產資源量為9,131萬噸,銅平均品位0.39%、硫平均品位12.86%;證實及概略礦石儲量合計6,391.2萬噸,銅平均品位0.43%、硫平均品位14.50%,含銅金屬量約27.6萬噸、硫923.7萬噸。根據合資格人士報告,估計剩餘礦山服務年限為13年(自2026年9月起計),礦山服務年限平均剝采比為4.15。
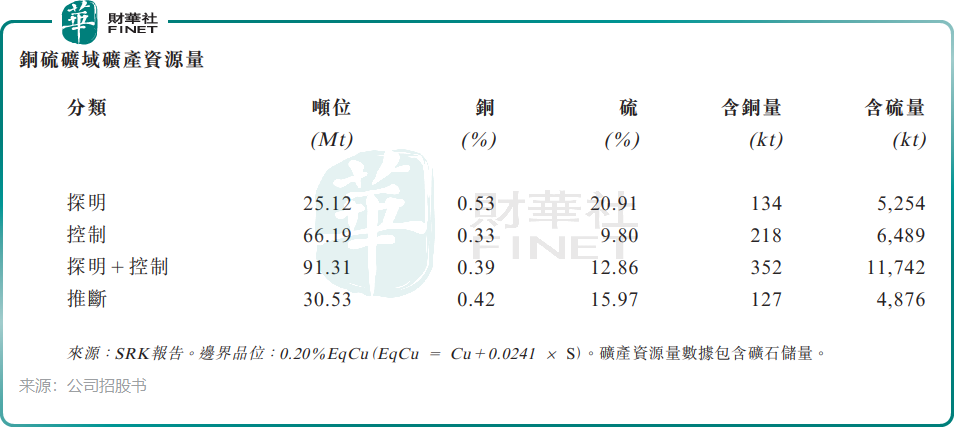
此外,礦區查明的鉬資源稟賦較為突出,各探採礦區累計探明鉬金屬量超18.51萬噸。公司稱,大寶山礦地處南嶺成礦帶核心區位,是國家規劃礦區和廣東省重點勘查區,採礦許可證範圍內多金屬礦產資源的潛在經濟總價值超人民幣1,000億元。
區位與物流方面,礦區配套17公里專用標準鐵路,直接接駁京廣鐵路馬壩編組站;距京港澳高速沙溪出口約3公里,至廣州約210公里;30公里範圍內可依託北江烏石港實現水運,形成鐵路、公路、水運多式聯運體系。
毛利率攀至70%,純利持續狂奔
近兩年受益於銅、硫等產品價格大幅上漲,廣晟大寶山銅業的經營業績表現搶眼。
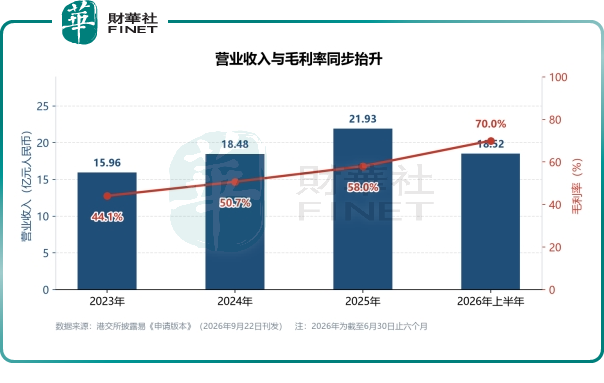
公司收入從2023年的15.96億元(人民幣,下同)增至2024年的18.48億元、2025年的21.93億元,三年複合增長率17.2%。2026年上半年,公司收入達18.52億元,同比增長78.3%,半年收入已超過2024年全年水平。
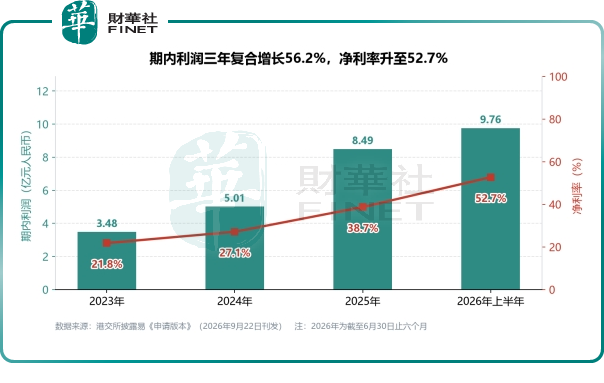
利潤端的彈性更為突出。公司年內利潤由2023年的3.48億元增至2024年的5.01億元、2025年的8.49億元,三年複合增長率56.2%;2026年上半年期內利潤9.76億元,同比增長160.3%。淨利率從2023年的21.8%依次升至2024年的27.1%、2025年的38.7%及2026年上半年的52.7%。
利潤增速顯著快於收入,關鍵在於成本端的「剛性」。銷售成本2023年至2025年幾乎持平,在9億元左右,2026年上半年同比增幅遠低於同期收入增幅。由此,整體毛利率由2023年的44.1%升至2024年的50.7%、2025年的58.0%,2026年上半年進一步升至70.0%。
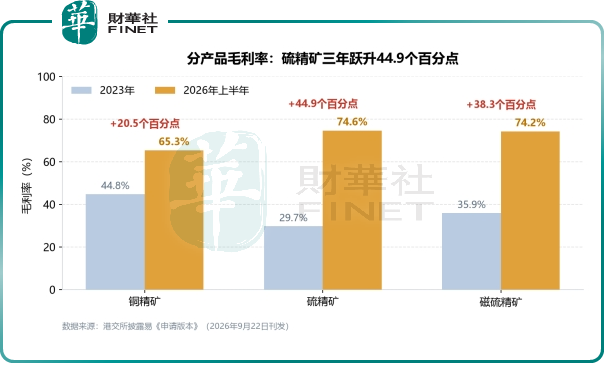
價格是這輪毛利率躍升的核心變量。分產品看,硫精礦毛利率從2023年的29.7%大幅升至2026年上半年的74.6%,是整體盈利水平抬升的最大貢獻項;銅精礦毛利率由44.8%升至65.3%,磁硫精礦由35.9%升至74.2%。收入結構上,硫精礦收入占比由2023年的27.3%提升至2026年上半年的42.7%,首次在半年維度上超越銅精礦,成為公司第一大收入來源。
現金流與資產結構同步改善。公司經營活動所得現金流量淨額由2023年的4.40億元增至2025年的8.71億元,2026年上半年為10.53億元。截至2026年6月30日,公司現金及現金等價物為9.13億元,且並無任何計息銀行借款;資產負債比率持續下降,2026年6月30日降至2.1%,同期流動比率提升至2.84,扭轉了2023年、2024年錄得流動負債淨額(分別為9.96億元、5.91億元)的局面。
分紅方面,公司在衝刺港股IPO前進行了「突擊分紅」,2023年至2025年宣派股息分別為1.399億元、1.446億元、1.988億元。
公司的客戶集中度不低:五大客戶合計貢獻收入占比在2023年至2026年上半年分別為56.9%、50.9%、47.5%及58.5%,最大客戶占比分別為23.7%、19.7%、17.1%及17.8%。控股股東廣東廣晟控股集團亦是其客戶之一,2026年上半年貢獻收入1.37億元,占總收入7.4%,構成關聯交易。
13年服務年限後的增長從哪來?
毛利率創下70%的階段高位,市場自然會追問:這是一條可持續的盈利曲線,還是價格週期給出的「一次性禮包」。
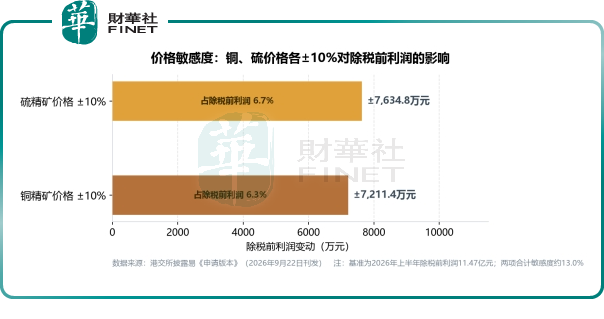
招股書披露的敏感性分析給出了量化答案:2026年上半年,銅精礦價格每變動10%,公司除稅前利潤將同向變動約7,211.4萬元;硫精礦價格每變動10%,除稅前利潤變動約7,634.8萬元。若銅精礦和硫精礦價格自高位回落,公司的槓桿也會放大下行。
弗若斯特沙利文對價格的判斷偏中性:硫精礦價格2026年預計維持1,171.6元/噸的週期高位,但2027年起隨著國際硫磺供應恢復及供需狀況改善,預計溫和回落;銅價則在AI基礎設施、新能源汽車、可再生能源、電網擴建及數據中心建設的需求拉動下,預計未來五年維持較高水平,並於2030年達到約110,552.9元/噸。中國銅精礦進口依賴度2025年已達約81%,而國內探明銅儲量僅占全球約4.2%,供給端結構性緊張。
對單一礦區的依賴,是公司估值上的另一道折扣。大寶山礦是其唯一礦業資產,絕大部分收入及現金流均來源於此,礦山剩餘服務年限約13年。
為此,廣晟大寶山給出的應對是「外延+內生」兩條腿:一是推進大寶山多金屬礦採選改擴建工程,將年處理能力從330萬噸提升至660萬噸;二是實施2027-2031年五年地質勘查專項規劃,預算約3.11億元,計劃完成鑽探16.5萬米,預期新增銅金屬量15萬噸、鉬金屬量10萬噸、鉛金屬量2萬噸、鋅金屬量2萬噸、銀180噸及硫270萬噸;三是通過外部礦權收購,獲取大型銅等多金屬礦優質礦權。本次募資淨額亦主要投向上述方向。
需要提示的是,招股書同時列示了多項風險,包括經營業績易受經濟週期與大宗商品價格(尤其是銅、硫)波動影響、絕大部分收入及現金流依賴單一礦區、礦產資源量及礦石儲量估計基於多項假設而可能不準確,以及露天開采面臨的生產安全風險與地質不確定性等。
小結
整體而言,廣晟大寶山銅業呈現的是典型的「資源+價格彈性」組合:華南第一的銅精礦產量、全國第三的硫精礦產量、13年服務年限的儲量基礎,疊加國資平台的省內資源整合預期(廣晟控股是廣東省內唯一將礦業作為核心業務的省屬國有企業),構成其港股故事的基本盤;而70%的毛利率能維持多久,最終取決於硫精礦價格週期回落的速度,以及660萬噸擴產、外部礦權收購的落地節奏。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享