
近日,A股創業板半導體測試設備龍頭長川科技(300604.SZ)公告籌劃發行H股並於香港聯交所主板上市。公司表示,本次H股上市意在推進全球化戰略佈局,加快海外業務拓展,增強資本實力與綜合競爭力,搭建國際化資本運作平台。
截至當前,發行規模、定價等核心方案尚未敲定,本次上市還需要股東大會審議,並且取得證監會、港交所等境內外監管機構審批備案,整體進程存在重大不確定性。
長川科技在A股市場是一家備受矚目的牛股,2025年8月以來,其股價節節攀升,迄今累計漲幅約490%。
長川科技是國內集成電路測試設備核心供應商,面向封測廠、晶圓廠、芯片設計企業提供全套測試裝備,主營產品涵蓋測試機、分選機、自動化設備及AOI光學檢測設備,下游客戶覆蓋長電科技、華天科技、通富微電、士蘭微、華潤微電子以及日月光等海內外知名集成電路企業,客戶矩陣覆蓋國內主流封測廠商,同時觸及全球頭部封測集群。
受益於AI算力產業爆發,高端數字測試機實現商業化大規模落地,公司業績步入高速釋放階段。
2026年上半年,公司實現營收34.61億元(人民幣,下同),同比增長59.7%;歸母淨利潤9.64億元,同比大幅增長125.7%,利潤增速顯著高於營收增速。業績高增來自兩大因素共振:一方面,公司前期持續投入研發的數字測試機等高端產品線,在2025-2026年迎來批量訂單,成為業績增長的核心引擎;另一方面,營收規模擴張帶來規模效應,攤薄單位生產成本,帶動盈利水平進一步抬升。
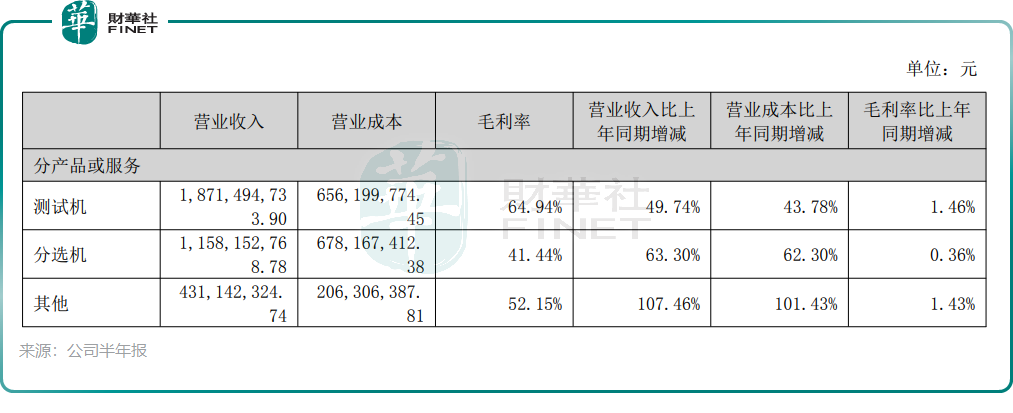
業務結構上,測試機是公司技術壁壘最高、利潤貢獻最大的板塊。2026年上半年,測試機收入18.71億元,毛利率64.94%;分選機收入11.58億元,毛利率41.44%。這兩類產品收入均錄得高雙位數同比增長,合計實現收入超過30億元,占總收入近九成。其中,測試機憑藉更高毛利率,對利潤增長貢獻尤為突出。
技術研發是半導體設備企業的立身之本。截至2026年6月底,長川科技累計海內外專利數量超1600項,2026年上半年研發投入占營收比重達21.99%,保持高強度研發投入,持續向SoC測試機、存儲測試機等更高難度賽道延伸,對標海外頭部廠商技術能力。
高研發投入為公司打開國產替代空間,但高端測試設備賽道長期由國際巨頭主導,新產品認證、導入仍需要較長週期,技術迭代壓力持續存在。
在AI行業高景氣帶動訂單繁榮的同時,市場也需要客觀看待公司面臨的經營風險。
首先是較強的行業週期屬性,半導體設備訂單高度綁定下游廠商資本開支,如果當前AI驅動的行業景氣度出現回落,下游擴產節奏放緩,將會直接影響設備訂單交付節奏。
其次,2026年6月底,公司應收賬款達22.69億元,應收賬款規模顯著高於當期淨利潤,應收賬款/淨利潤比值高,大量資金沉澱在下遊客戶端。半導體設備採用驗收確認收入模式,封測客戶驗收週期長;若下遊封測廠資本開支收縮、經營承壓,會出現延期回款甚至壞賬計提,直接衝擊利潤與經營性現金流。
整體來看,長川科技處於國產測試設備替代的黃金窗口,高端SoC測試機已經實現突破,業績得到下遊需求驗證。但投資者仍需要理性看待此次H股IPO,既要看到AI算力浪潮帶來的成長機遇,也不能忽視行業週期波動、高基數增長壓力、海外拓展不及預期、新產品商業化進度不及預期等潛在風險。後續H股發行方案落地、監管審批進度、海外客戶開拓成果,將是觀察這家國產測試設備龍頭全球化成色的關鍵信號。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享