
9月24日,新宙邦(300037.SZ)發佈公告稱,公司於9月24日收到中國證監會出具的備案通知書,擬發行不超過9632.99萬股境外上市普通股。
公司需在境外發行上市後15個工作日內報告發行上市情況,並在備案通知書出具之日起12個月內未完成發行上市的情況下更新備案材料。
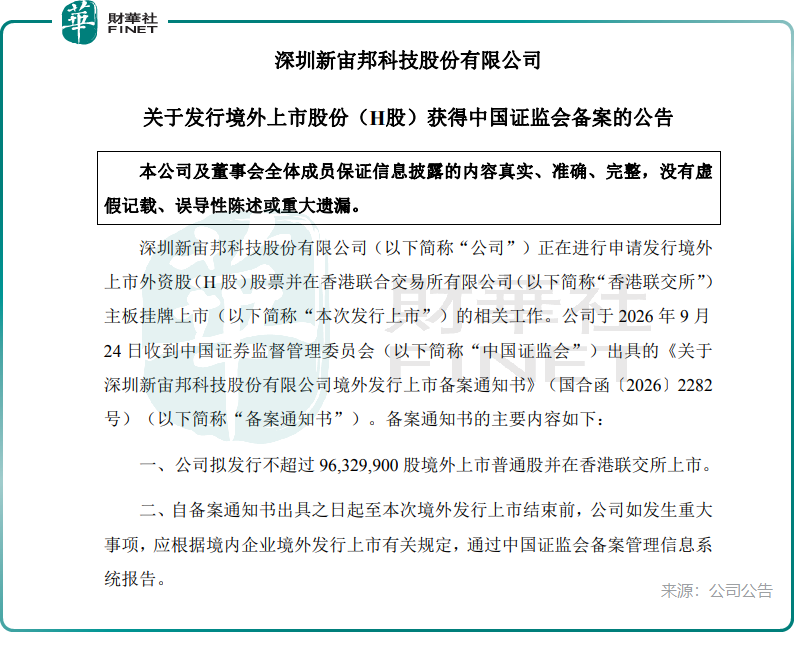
H股發行上市申請獲得中國證監會備案,意味著新宙邦距離實現「A+H」兩地上市目標更進一步。
值得注意的是,這並非公司首次衝擊港股IPO,今年1月新宙邦首次向港交所遞交申請,招股書因6個月有效期屆滿失效後,8月28日公司完成二次遞表,由中信證券、中金公司擔任聯席保薦人。
作為全球電解液龍頭,新宙邦形成「鋰氟雙輪驅動」的業務格局。公司產品覆蓋鋰電池電解液、電容器化學品、半導體化學品、有機氟化學品。電解液為核心主業,客戶囊括寧德時代(03750.HK)、比亞迪(01211.HK)、LG新能源等全球主流電池廠商;有機氟化學品是公司差異化競爭的關鍵,伴隨AI算力建設帶動液冷需求,含氟冷卻液等產品打開新增長空間。
市場地位方面,按2025年電池電解液收入計,新宙邦位列全球第二大電池電解液供應商,全球市場份額為11.8%;就電子信息化學品分部而言,按2025年中國市場半導體冷卻液的市場份額計,公司在中國境內公司中排名第一。
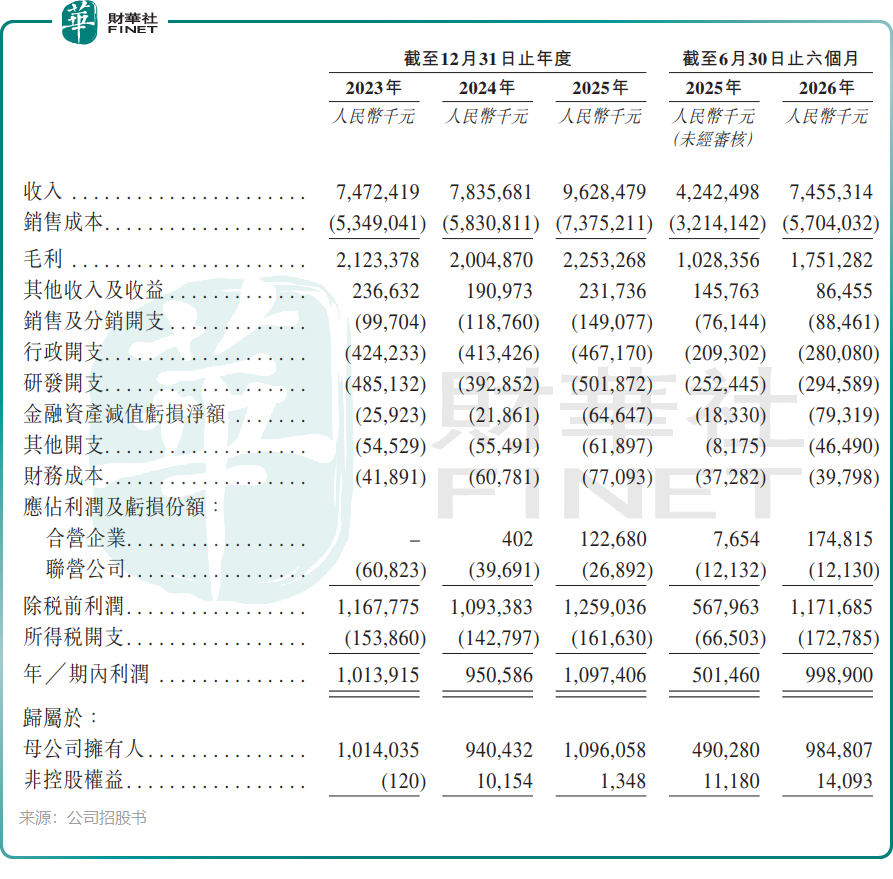
業績層面,公司經歷行業下行承壓後迎來回暖。2023年電解液價格下行,公司營收74.72億元(人民幣,下同),利潤10.14億元,雙雙同比下滑。2024年業績企穩,營收小幅增長4.9%。2025年行業供需改善,電解液下游市場持續復甦並加速增長,公司全年營收96.28億元,同比增長22.9%,利潤10.97億元,同比增長15.4%。2026年上半年延續增長態勢,營收74.55億元,期內利潤9.99億元。
現金流方面,2025年經營活動所得現金流量淨額11.69億元,2026年上半年達11.27億元,主營業務造血能力增強,截至2026年6月末資產負債率約50.2%,財務結構整體穩健。
赴港推進A+H佈局,背後是全球化擴張與拓寬融資渠道的雙重訴求。目前公司已在歐洲、北美、東南亞佈局生產基地,海外客戶資源豐富。港股平台一方面可以提升國際品牌影響力,助力海外產能與渠道拓展;另一方面,電解液、氟化工、半導體化學品的產能建設都需要大額資本投入,H股上市能夠開闢新融資通道,優化資本結構,降低融資成本。
不過闖關港股仍存現實挑戰。港股市場對化工新材料板塊整體估值水平偏低,A+H股折價問題或影響市場認購意願。電解液行業具備強週期屬性,產品價格波動仍是影響盈利與估值的重要變量。
整體看,新宙邦手握電解液龍頭地位,疊加氟化工、半導體化學品的成長故事,但資本市場仍將持續考驗公司平衡行業週期波動、兌現長期成長的能力。目前公司港股上市還需要通過港交所等機構審批,最終能否順利完成A+H落地,仍存在不確定性。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享