
9月21日盤後,莎莎國際(00178.HK)發佈正面盈利預告,大幅上調市場對中期業績預期,公司經營復甦態勢得到進一步確認。
公告顯示,莎莎國際預計截至2026年9月30日止六個月,公司歸母淨利潤將超過1.5億港元,對比去年同期5020萬港元,同比增長超過198.8%。
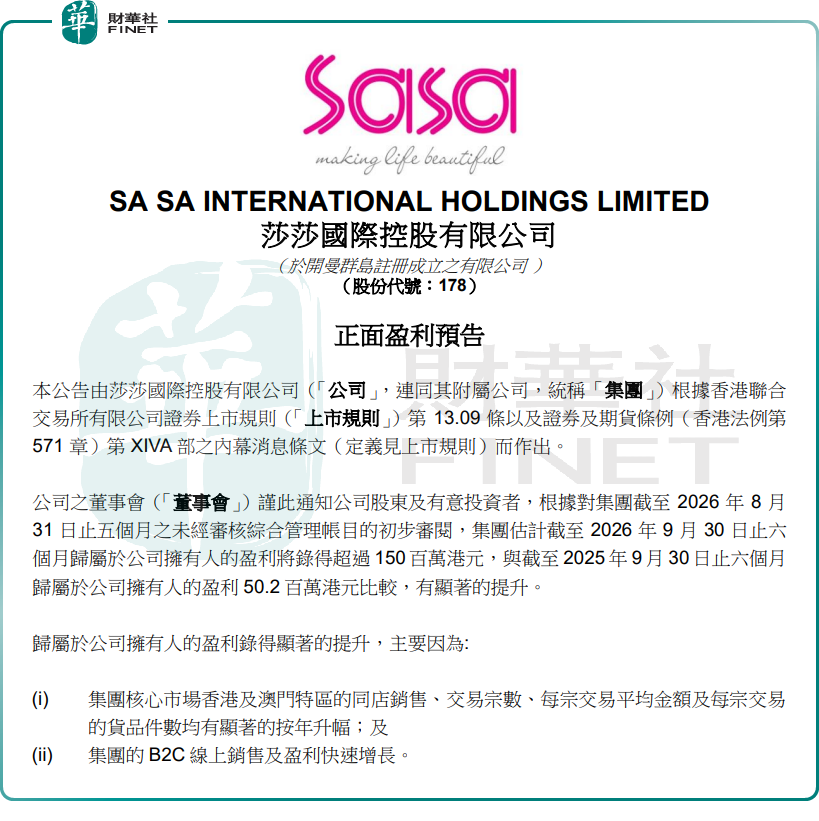
本次業績大幅回暖,主要依靠線下主業復甦與線上業務增效的雙輪驅動,兩大增長引擎同步發力,推動公司基本面顯著改善。
一方面,港澳線下核心市場強勢復蘇。中國香港、中國澳門門店同店銷售、交易宗數、客單價、單筆成交貨品件數全部實現同比顯著增長。作為紮根港澳多年的美妝集合龍頭,線下門店是莎莎國際基本盤,遊客消費意願提升直接帶動門店收入提升。
另一方面,B2C線上銷售及盈利快速增長。莎莎國際線上B2C渠道銷售規模與盈利同步快速增長,線上業務不再只是補充渠道,開始貢獻實質利潤。
盈喜公告披露當日,莎莎國際股價衝高回落,盤中最高觸及1.2港元/股,再創下2023年8月以來新高;截至收盤,股價報1.17港元/股,漲幅收窄至0.43%。
莎莎國際是港澳地區知名美妝零售龍頭,主營化妝品、護膚品、香水、保健產品等,線下門店集中佈局中國香港和中國澳門,同時佈局跨境線上B2C業務,面向內地及全球消費者。此前幾年受出入境政策、客流下滑衝擊業績承壓,而隨著跨境出行常態化推進,港澳旅遊零售賽道持續回暖,公司順利走出經營低穀。
不過,莎莎國際後續成長仍存在多重市場分歧與潛在風險。首先,公司業績高度綁定港澳入境客流,而旅遊客流具備較強季節性特徵。國慶黃金週等旅遊旺季過後,淡季客流能否持續維持高位,將直接決定公司業績增長的持續性與穩定性。
其次,美妝零售行業競爭持續加劇。除本地同業競爭外,跨境電商、內地美妝集合品牌、品牌官方直營等多元渠道持續分流客源,行業價格競爭常態化,不斷擠壓賽道整體毛利空間,對公司盈利能力形成持續挑戰。
此外,公司股價前期已充分兌現復甦預期,年內累計漲幅約114%,本輪業績預增落地後,存在利好兌現、資金獲利了結的博弈壓力。
展望後續,市場可重點跟蹤五大核心指標:一是11月正式披露財報中的營收、細分毛利率核心數據;二是港澳入境客流的中長期延續性;三是線上B2C業務的收入占比及盈利提升空間;四是公司門店優化、擴張的最新經營規劃;五是消費淡季下公司整體的經營韌性與抗波動能力。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。莎莎國際作為港股老牌消費零售標的,依託港澳區位優勢受益旅遊復甦,線上業務打開新增量,業績增長亮眼;但業績對入境客流依賴性較強,行業競爭激烈,增長持續性仍需持續驗證。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享