
9月21日,「港股合成致死腫瘤藥第一股」英派藥業-B(07630.HK)放量大漲,截至發稿,公司漲39.6%,報18.19港元,市值51.38億港元。
行情驅動核心來自核心產品塞納帕利海外審評迎來關鍵里程碑,疊加近期創新藥板塊情緒回暖,共同推升公司股價。
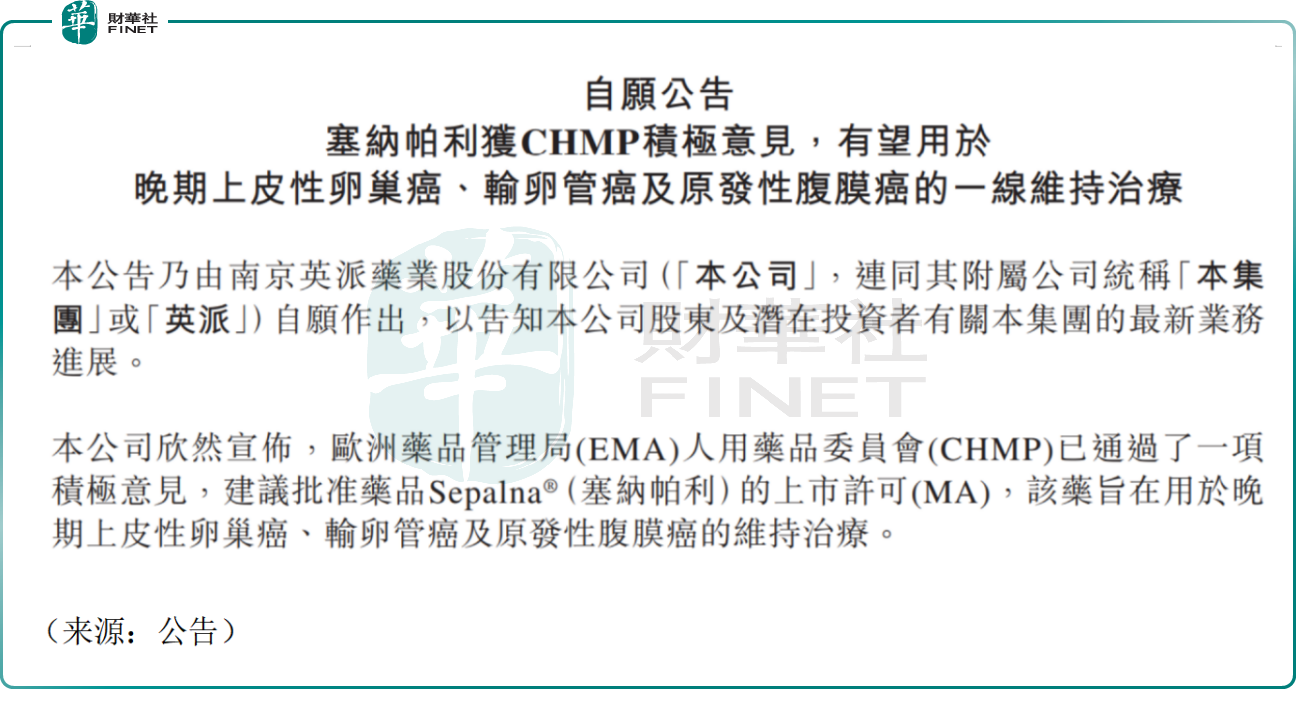
9月18日公告顯示,公司核心產品塞納帕利(Sepalna®)收到歐洲藥品管理局EMA人用藥品委員會CHMP積極意見,建議批准用於晚期上皮性卵巢癌、輸卵管癌及原發性腹膜癌維持治療,後續將提交歐盟委員會EC作出最終審批決定,獲批后產品可在歐盟及歐洲經濟區全部國家上市銷售。
商業化層面,英派藥業已於2026年7月與Pharmanovia達成獨家合作,授予後者塞納帕利在66個國家(含歐盟、英國、澳新、中東北非等區域)的開發、製造與商業化獨家權益,交易最高可收獲4.235億歐元的對價,包括首付款、近期註冊里程碑付款及達到相應銷售門檻的商業化里程碑付款,以及基於產品淨銷售額的分級特許權使用費,標誌產品正式開啟全球化商業化週期。
國內端,塞納帕利2025年底納入國家醫保目錄,2026年起落地執行,國內醫院、藥房快速鋪量。2026年中期業績顯示,公司上半年營收1.05億元,同比大增316.8%;淨虧損9081萬元,同比明顯收窄,商業化放量帶動收入增長,虧損持續改善。截至半年報,塞納帕利已覆蓋中國內地全部省份,準入超380家專業及社區藥房、近1200家醫療機構,國內市場滲透率持續提升。
資金層面,英派藥業H股自9月7日起納入滬深港通標的,內地投資者可直接交易,拓寬投資者結構,帶來南向增量資金預期;此前公司CEO亦出手增持股份,向市場傳遞管理層對長期發展信心。作為聚焦合成致死賽道的創新藥企,公司管線佈局完整,除商業化塞納帕利外,多款候選藥物處於不同臨床階段,持續儲備中長期增長動力。
雖然利好頻頻,不過也有謹慎的機構認為,公司仍處於虧損階段,收入高度依賴部分明星產品,管線短期貢獻有限,存在產品集中度風險;港股18A創新藥估值波動大,股價容易受整體板塊情緒、資金流動性影響。公司此前股價大幅下挫,目前的反彈能否延續,尚有不確定性。
值得一提的是,作為港股稀缺的合成致死賽道創新藥企,英派藥業依託核心產品出海突破與管線持續推進,能否獲得港股100強研究中心認可,入圍第十三屆港股100強候選名單,同樣值得市場持續跟蹤。創新藥企業的國際化商業化能力、管線價值與業績成長彈性,都將成為本次榜單評估其綜合實力的重要參考。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享