
9月21日,港股生物醫藥、創新藥板塊迎來集體走強行情,多只核心標的大幅拉升。截至發稿,君實生物(01877.HK)漲11.9%,康諾亞-B(02162.HK)漲10.48%,復宏漢霖(02696.HK)漲8.71%,康方生物(09926.HK)漲9.34%,科倫博泰生物(06990.HK)漲8.1%,榮昌生物(09995.HK)、諾誠健華(09969.HK)等行業龍頭亦同步衝高。
在板塊普漲行情下,藥捷安康-B(02617.HK)股價表現也相當淩厲,截至發稿,該股漲幅15.25%,報11.56港元/股。
該股強勢表現,除受益於板塊整體情緒修復外,公司近日披露的兩項核心業務進展,是股價拉升的核心驅動力。
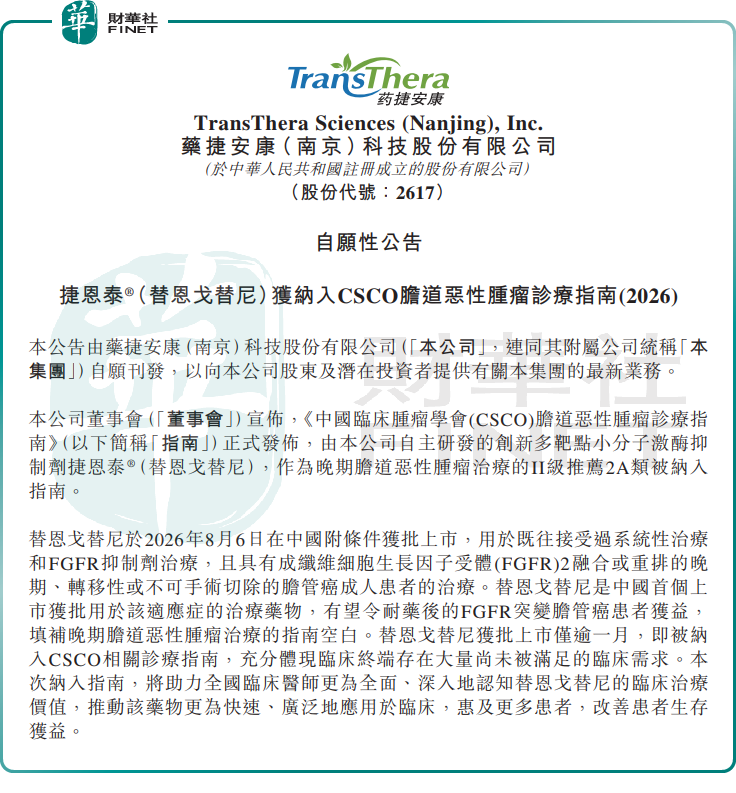
9月18日,藥捷安康宣佈,其自主研發的創新多靶點小分子激酶抑制劑捷恩泰®(替恩戈替尼)被正式納入《中國臨床腫瘤學會(CSCO)膽道惡性腫瘤診療指南》,作為晚期膽道惡性腫瘤治療的II級推薦2A類。
替恩戈替尼於2026年8月6日在中國附條件獲批上市,用於既往接受過系統性治療和FGFR抑制劑治療、且具有FGFR2融合或重排的晚期、轉移性或不可手術切除的膽管癌成人患者,也是中國首個獲批用於該耐藥後適應症的治療藥物。
該藥物獲批上市僅逾一月即被納入CSCO相關診療指南,充分體現臨床終端存在大量尚未被滿足的臨床需求,有望令耐藥後的FGFR突變膽管癌患者獲益。
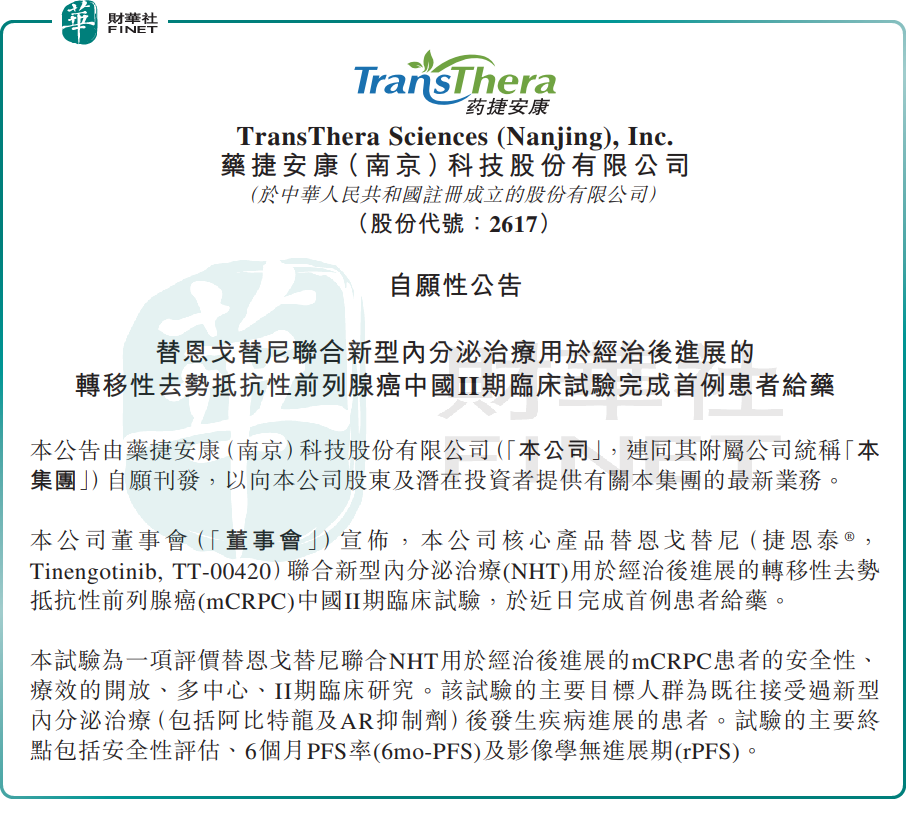
同日,藥捷安康公告稱,其核心產品替恩戈替尼(捷恩泰®)聯合新型內分泌治療(NHT)用於經治後進展的轉移性去勢抵抗性前列腺癌(mCRPC)中國II期臨床試驗已完成首例患者給藥。
該研究為開放、多中心II期臨床研究,主要入組既往接受過阿比特龍、AR抑制劑等新型內分泌治療後發生疾病進展的患者,研究主要終點涵蓋安全性評估、6個月無進展生存率(PFS率)及影像學無進展生存期(rPFS)。這一臨床試驗的順利啟動,標誌著替恩戈替尼正式開啟多癌種拓展進程,打破單一適應症局限,進一步提升公司核心產品的管線成長想象空間。
回到公司基本面,藥捷安康是一家以臨床需求為導向的創新生物制藥企業,專注腫瘤、炎症及心臟代謝疾病領域小分子創新療法的研發。公司核心產品替恩戈替尼是國內首個FGFR抑制劑耐藥膽管癌治療藥物,差異化競爭優勢顯著。
不過,藥捷安康仍處研發向商業化過渡的早期階段,尚未實現盈利造血。2026年上半年,公司歸母淨虧損9547萬元(人民幣,下同),同比虧損收窄22.3%,虧損改善主要得益於公司收入端貢獻和管理費用下降等。但現階段公司仍高度依賴外部融資,支撐高額的臨床開發、商業化團隊搭建等各項開支,商業化落地仍處於起步階段。
市場的核心分歧也由此顯現。樂觀視角認為:替恩戈替尼快速納入CSCO權威指南,有利於加速醫院準入與臨床處方放量同時mCRPC新適應症II期臨床順利啟動,證明核心分子具備拓展多癌種的潛力。隨著後續商業化渠道逐步完善,公司有望實現從純研發型Biotech向商業化藥企的關鍵跨越,業績兌現潛力可期。
但謹慎觀點同樣不容忽視:第一,雖然藥物已經獲批併納入指南,但屬於後線耐藥治療方案,目標患者人群有限,商業化放量速度、市場滲透進度仍待真實世界數據驗證;公司剛剛啟動銷售,銷售團隊搭建、入院進院均需要時間。
第二,企業尚未擺脫持續虧損狀態,後續管線臨床推進、商業化推廣仍將持續消耗現金,未來仍存在再融資的可能性。
第三,創新藥行業競爭激烈,膽管癌、前列腺癌賽道均有多家國內外企業在研,後續面臨同類產品的競爭壓力;各項臨床研究存在試驗失敗、未達主要終點的固有研發風險。
另值得關注的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。藥捷安康作為港股小分子創新藥代表企業,核心產品實現國內附條件獲批,臨床管線持續推進,具備生物醫藥硬科技賽道參評代表性;但受制於商業化早期、持續虧損,及業績兌現存在不確定性,公司綜合評分或將面臨一定制約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享