
11月5日,汽車之家(02518.HK)股價迎來強勢拉升,截至發稿,漲幅為6.22%,報41.34港元/股。
消息面上,汽車之家於11月4日披露2026年第三季度業績,營收、利潤同步下滑,基本面承壓;但優厚的股東回報方案,成為本輪股價走強的核心支撐。
公告顯示,董事會批准派發每股ADS現金分紅1.58美元,本次分紅總額約10億元人民幣。疊加今年5月已宣派的約5億元分紅,全年分紅規模合計約15億元。回購層面,公司4億美元回購授權計劃截至10月30日,已累計回購706.20萬股美國存託股,動用資金約1.554億美元。
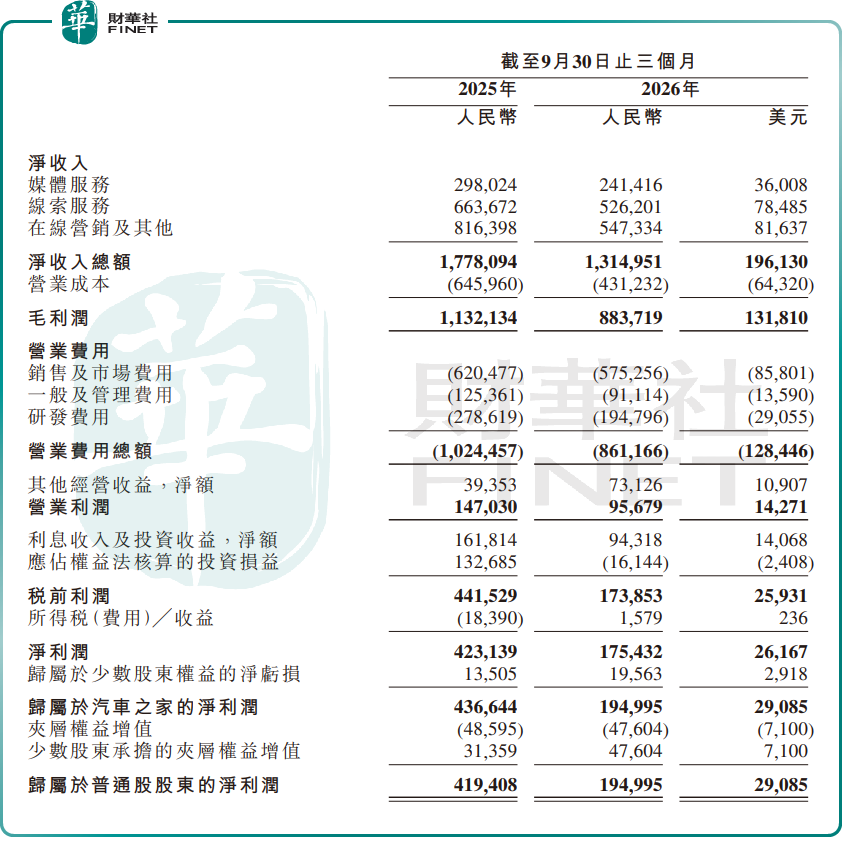
業績數據方面,公司三季度實現營收13.15億元(人民幣,下同),同比下滑26.05%;歸母淨利潤1.95億元,同比大幅下滑55.3%;經調整淨利潤2.53億元,同比下降37.89%。
三大業務線全線走弱:媒體服務收入2.41億元,同比下滑18.99%;線索服務收入5.26億元,同比下滑20.71%;在線營銷及其他收入5.47億元,同比下滑32.96%。
汽車之家解釋,媒體、線索業務收入回落,源於車市走弱,主機廠廣告投放、經銷商營銷預算收縮,付費經銷商數量減少;在線營銷板塊下滑,則主要來自汽車銷售相關收入萎縮。三條業務同步承壓,折射出汽車流通端營銷開支正在系統性收縮。
成本端,第三季度,汽車之家營業成本4.312億元,同比下降約33.24%;營業費用合計8.612億元,同比下降約15.94%,銷售、研發、管理費用均有所壓降。不過成本收縮節奏跟不上收入下滑速度,經營槓桿反向拖累盈利,這也是利潤跌幅顯著大於營收的關鍵原因。
後續有三大看點值得警惕。第一,分紅持續性存疑。主業收入持續下行階段,依靠分紅、回購托住估值,本質是消耗存量現金換取轉型窗口期,如果主營業務遲遲無法止跌,分紅政策後續存在調整空間。第二,港股流動性短板突出。汽車之家為-S第二上市標的,港股交投長期清淡,截至目前成交額僅兩百餘萬港元,股價容易出現異動,價格發現能力偏弱。第三,管理層給出的四季度業績指引有限,收入能否環比企穩,仍要等待後續財報驗證。
當然,汽車之家仍是國內汽車垂直流量平台里用戶根基、數據沉澱相對紮實的標的。截至2026年9月末的淨現金資產為176.5億元,疊加持續落地的分紅與回購,給估值提供了一定安全墊。這類現金流清晰的平台企業,也是港股100強評選在「公司治理質量」維度重點觀察的樣本。但不可忽視的是,當前三大主業同步下滑、利潤腰斬,新業務尚處孵化期,現階段市值更多依靠資產負債表支撐,而非盈利增長驅動。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強席位僅有一百個,競爭激烈,今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享