
重點房企拿地總額同比下降20.5%,降幅略有擴大
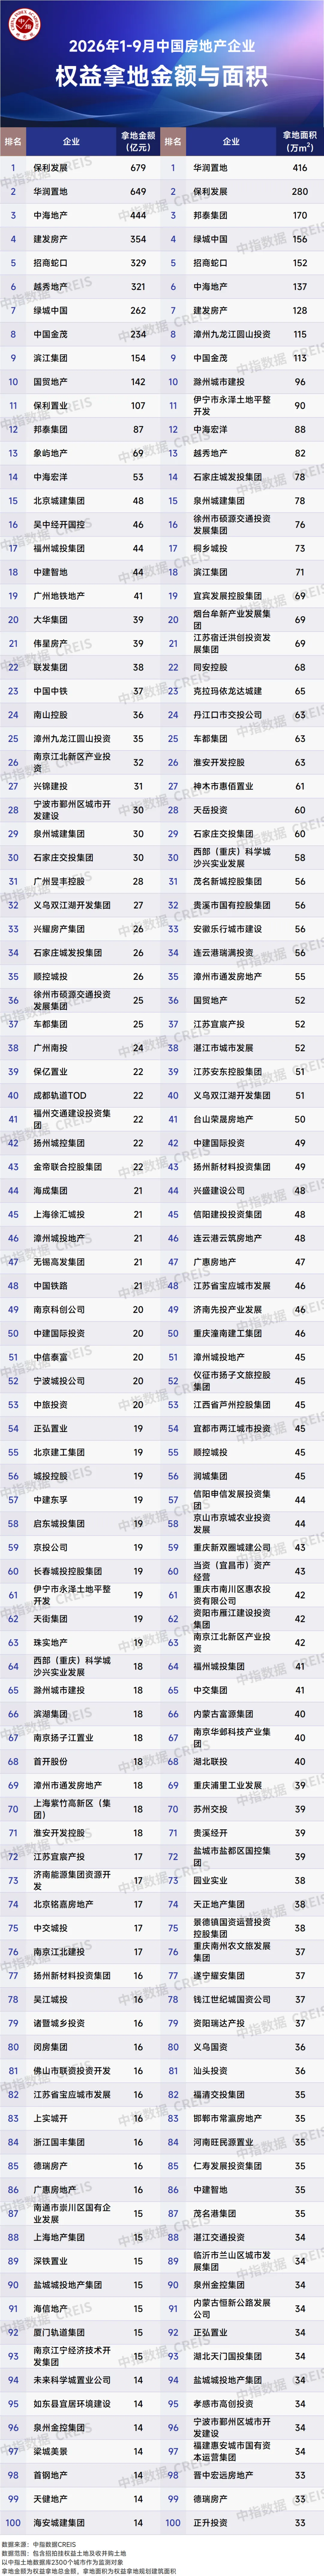
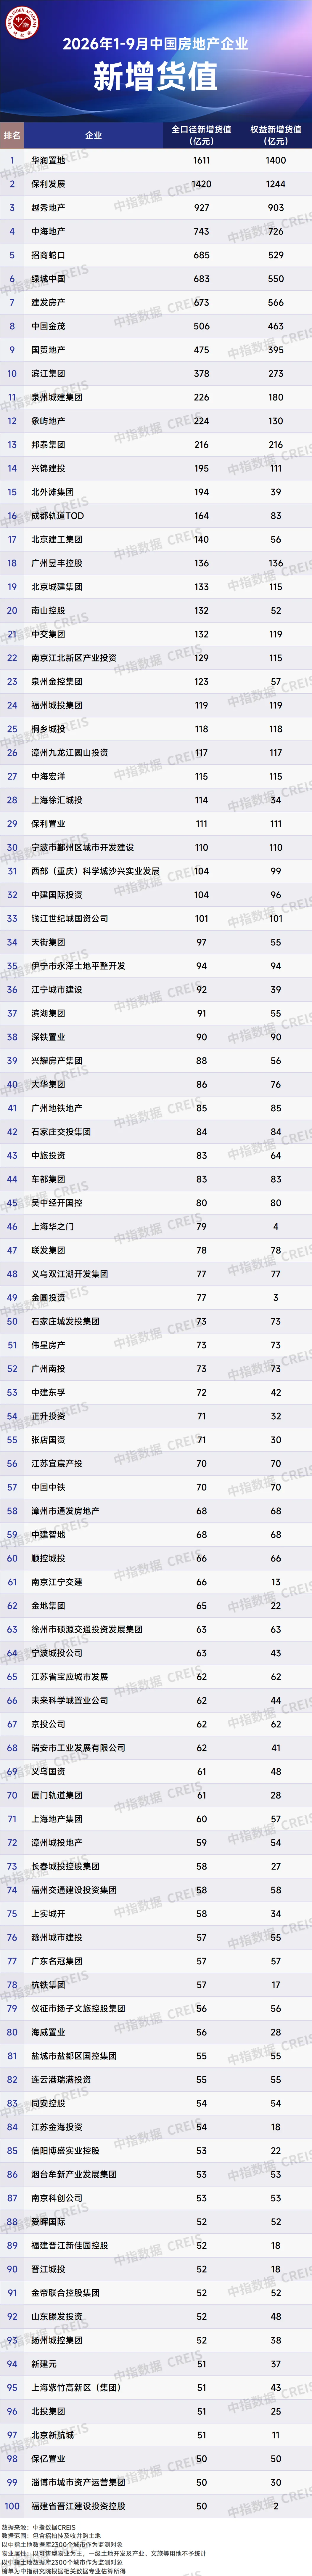
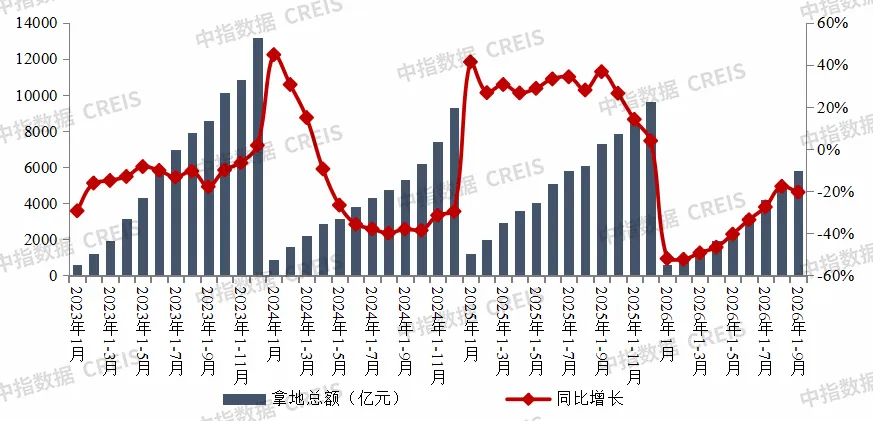
2026年1-9月,100家房企拿地總額5785億元,同比下降20.5%,降幅較1-8月擴大2.7個百分點。8月28日,住房城鄉建設部、自然資源部、國家金融監督管理總局聯合發佈《關於完善商品住房銷售制度的通知》,對房地產開發、融資、銷售制度進行改革完善,明確新出讓土地項目優先實行現房銷售,預售門檻提高至主體結構封頂。預售條件提高、回款節點後移,意味著項目從拿地到回款的資金占用週期明顯拉長,房企拿地和開發的資金門檻隨之抬升,土地市場的競爭邏輯面臨重塑。因此,房企9月投資拿地趨于謹慎,導致拿地金額降幅擴大。2026年1-9月,100家房企全口徑新增貨值同比下降12.5%。
圖:2023年-2026年9月100家房企累計拿地總額及同比
數據來源:中指數據CREIS(點擊查看)
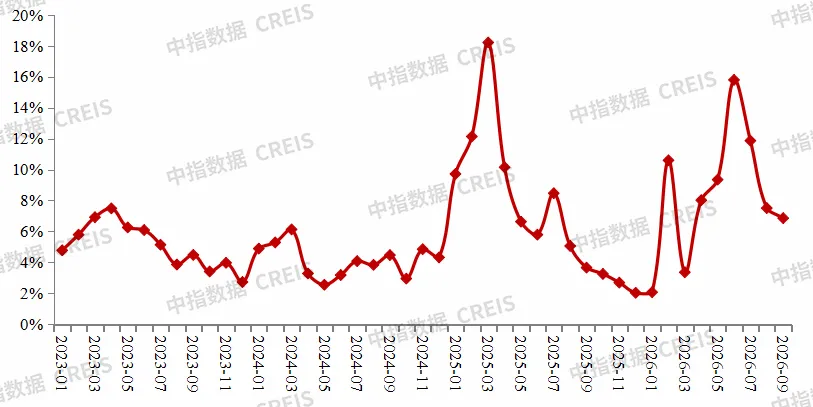
2026年9月,全國300城平均溢價率僅為6.9%,較8月進一步下降。三季度,300城宅地平均溢價率自年內高點逐月回落,一是二季度末核心城市集中推地,基數相對較高;二是8·28新政後項目資金占用週期拉長,房企報價更趨謹慎,高價追地現象明顯減少。但也需看到,溢價率回落更多體現在普通城市及非核心地塊上,核心城市優質地塊競拍熱度仍在。如9月10日,深圳福田香蜜湖地塊為區域時隔近十年再度供應的純商品住宅用地,起始樓面價相對較低,吸引中海、華潤置地、招商蛇口等7家房企參拍,經257輪競價以125%的溢價率成交。
圖:2023年-2026年9月全國300城住宅用地平均溢價率
數據來源:中指數據CREIS(點擊查看)
頭部房企拿地強度保持穩定,TOP30民營房企拿地力度減弱
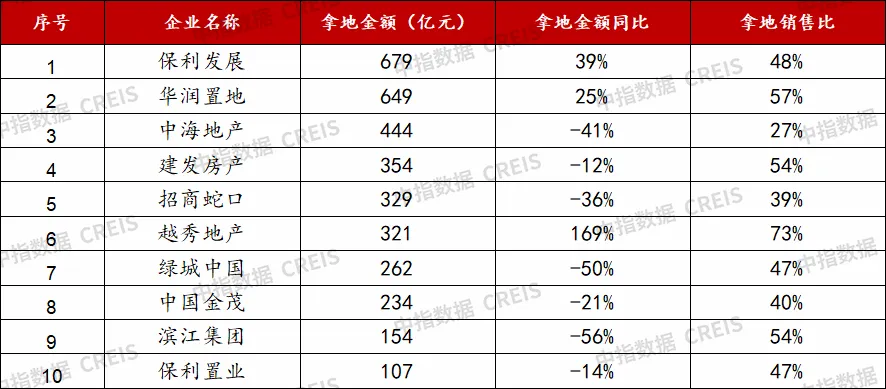
從拿地企業性質方面看,央國企仍為拿地主力,但拿地有所分化。保利發展、華潤置地、越秀地產拿地金額同比增長明顯,拿地銷售比也較高,投資拿地力度較大。頭部房企1-9月拿地銷售比均值為48%,較1-8月增加1個百分點,拿地強度保持穩定。
錶:2026年1-9月重點企業拿地情況
數據來源:中指數據CREIS(點擊查看)
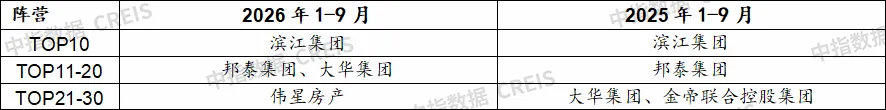
TOP30民營房企拿地企業數量雖較去年同期持平,但較1-8月減少2家。具體來看,TOP10中有1家民企,為濱江集團;TOP11-20 中有2家民企,為邦泰集團和大華集團,比去年同期增加1家;TOP21-30中有1家民企,較去年減少1家。從拿地規模來看,2025年1-9月,TOP30中民企拿地總額約557億元,2026年1-9月為319億元,拿地規模有所減少。
錶:2025年-2026年1-9月TOP30民企拿地情況
數據來源:中指數據CREIS(點擊查看)
重點區域及城市房企拿地
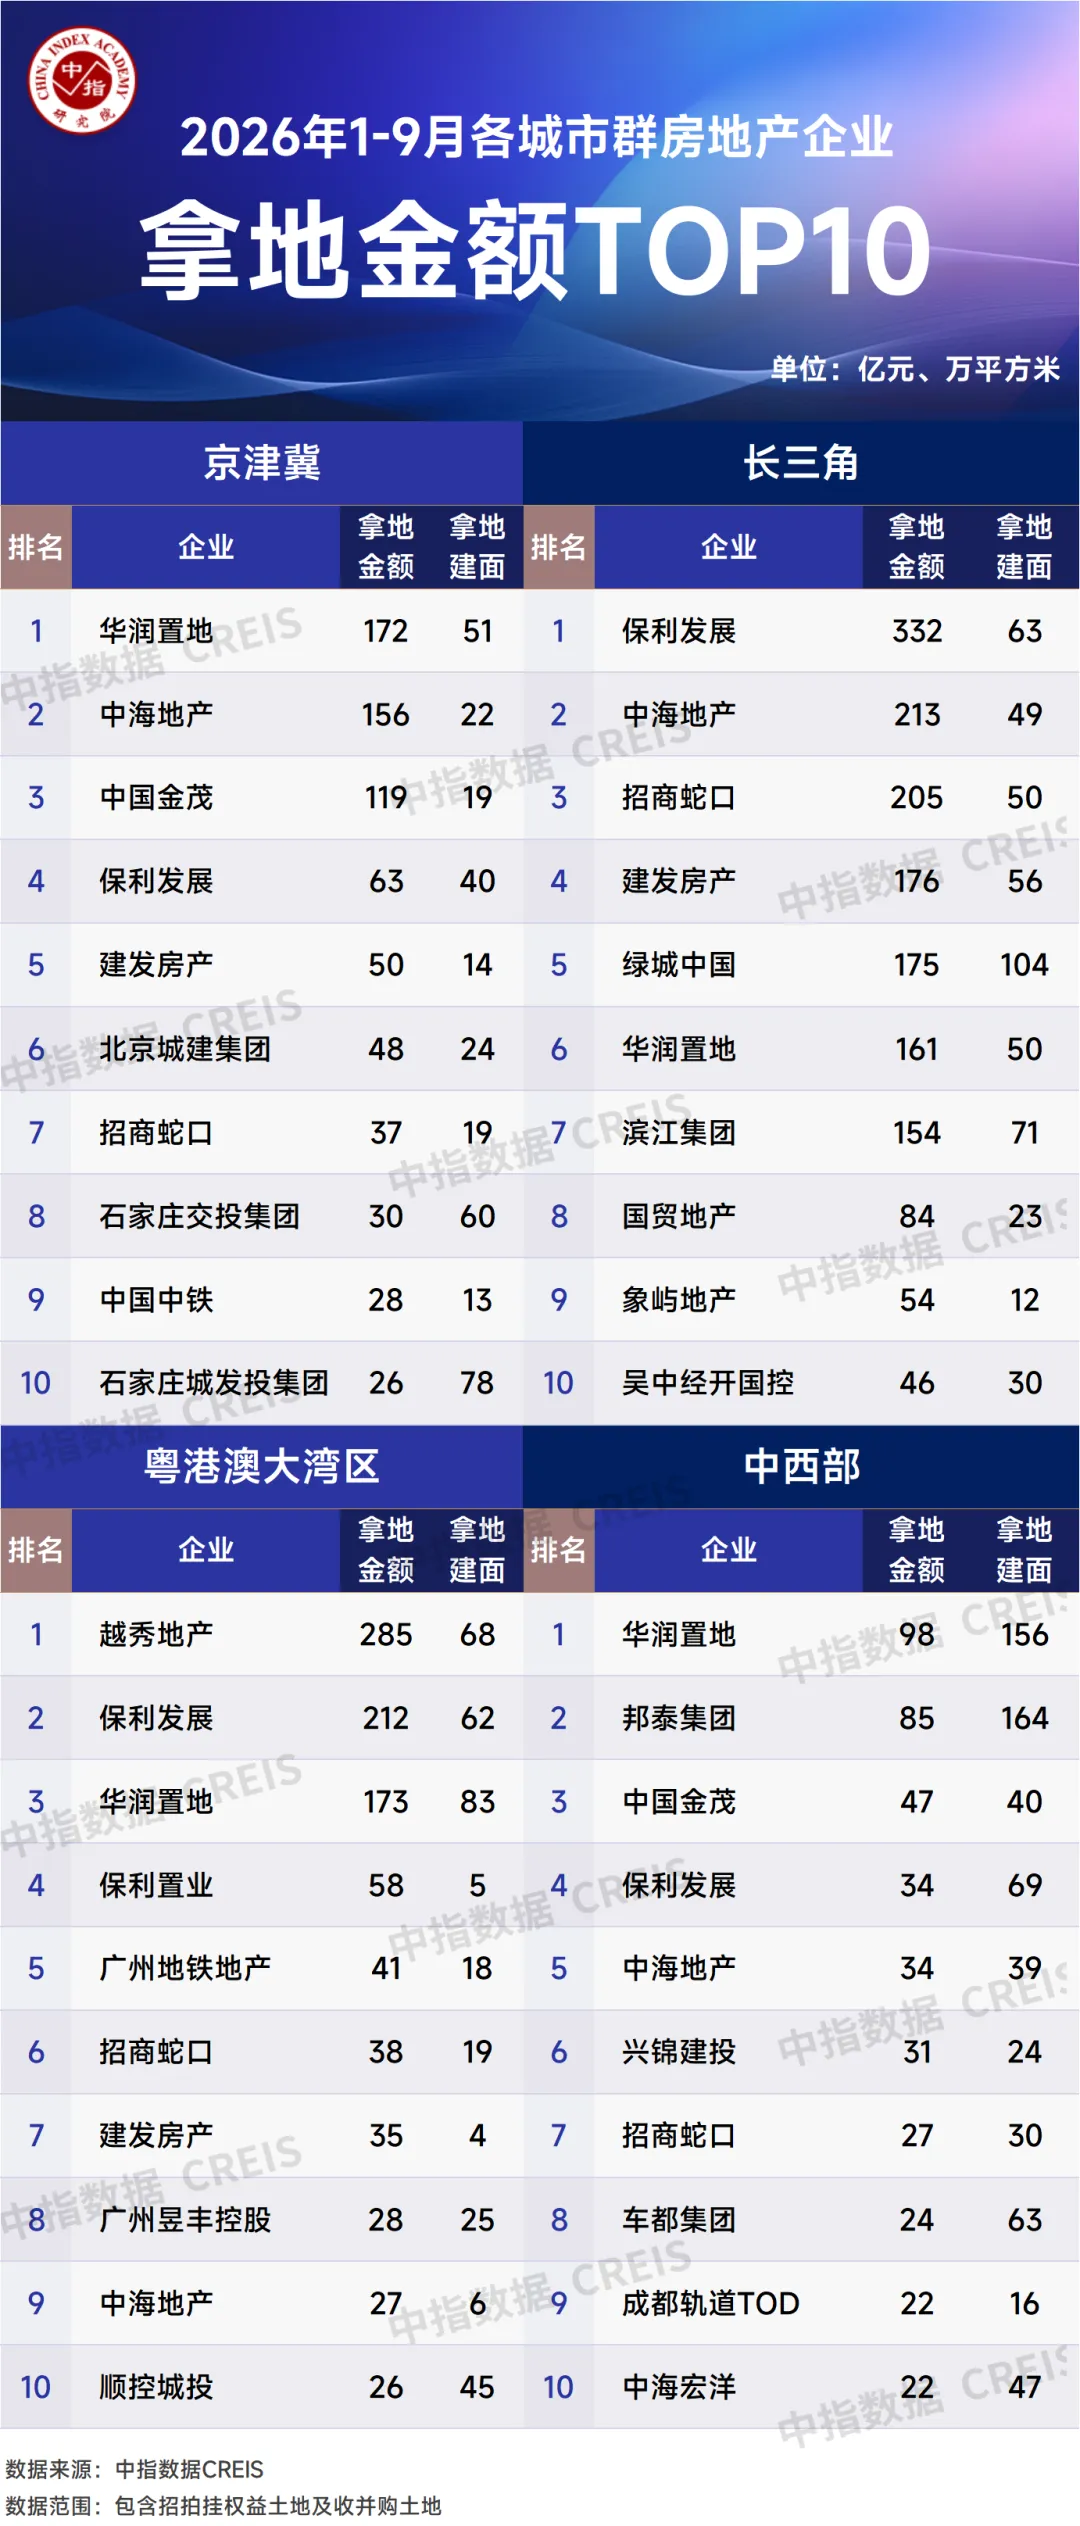
各城市群分化明顯,央國企仍是拿地主力,民營房企聚焦深耕區域拿地。從拿地金額與建面配比看,京津冀、長三角、粵港澳城市群企業拿地普遍呈現高金額、相對低建面的特徵,而中西部城市群則多為低金額、高建面,整體呈現「核心區高單價拿地、非核心區靠面積支撐」的格局,各城市群分化明顯。從拿地企業性質來看,央國企仍占據主導地位。地方城投拿地普遍呈現高建面、低金額的特徵。部分民營房企聚焦深耕區域拿地,如濱江集團聚焦長三角拿地,邦泰集團聚焦中西部拿地。
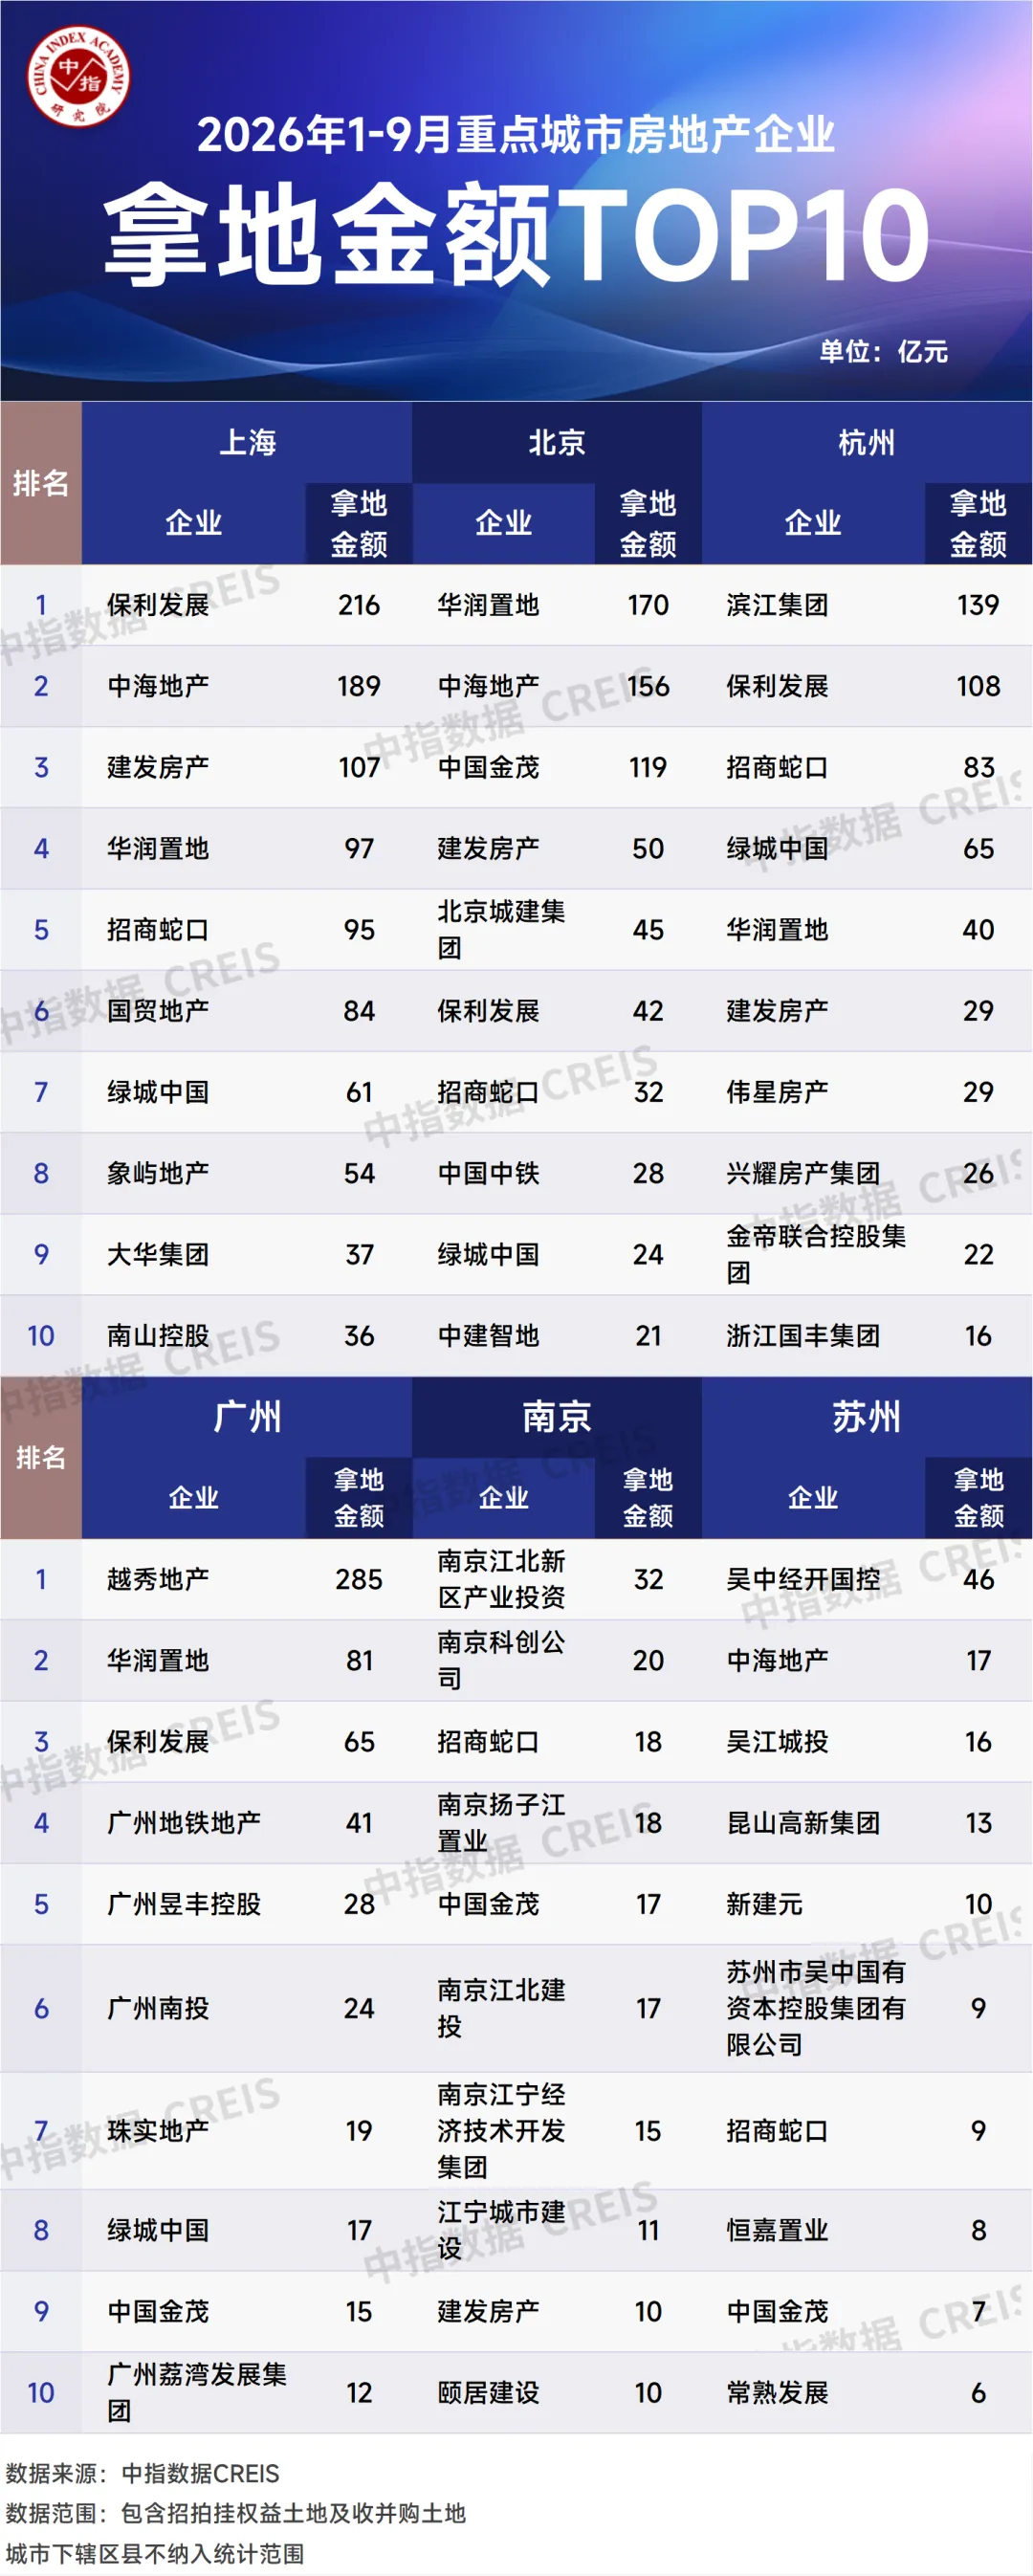
從重點城市拿地金額TOP10房企來看,頭部央國企投資佈局呈現單城重倉與跨區域均衡拿地特徵,民營房企持續聚焦深耕城市拿地。頭部企業普遍將資金集中投向少數高確定性核心城市,單城拿地金額體量大,投資策略從廣撒網轉向精準深耕,同時,這些企業依託資金優勢,在多個核心城市同步佈局,形成跨城市群均衡配置,如保利發展在4個城市均有拿地。部分民企持續聚焦深耕城市,濱江集團在杭州獨占鰲頭,偉星房產、興耀房產集團、金帝聯合控股集團也位居杭州前十,民營房企在杭州拿地金額TOP10房企中占據4席。
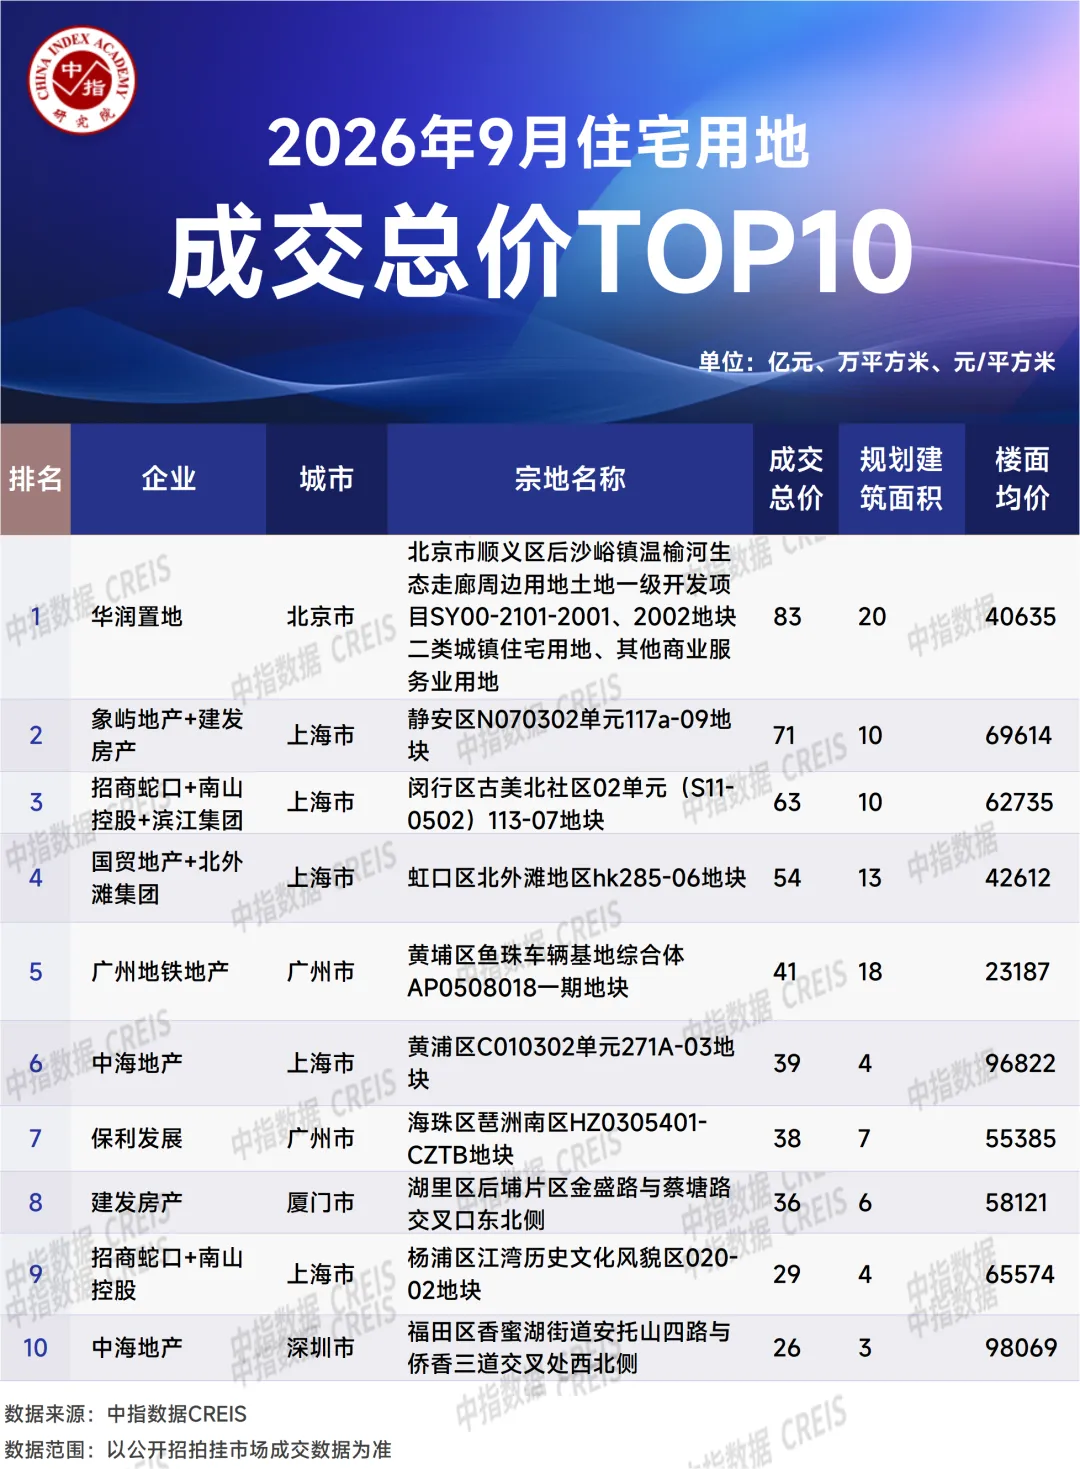
從全國住宅用地成交總價TOP10來看,主要集中在一線城市,4宗聯合體拿地均位於上海。入榜地塊中,上海有5宗地,總價達256億元。廣州有2宗地,北京、深圳、廈門各1宗,廈門是唯一個非一線城市。其中,北京市順義區後沙峪鎮溫榆河生態走廊週邊用地土地一級開發項目SY00-2101-2001、2002地塊二類城鎮住宅用地、其他商業服務業用地地塊由華潤置地以83億元競得,溢價率17.37%。10宗地塊中,有4宗為聯合體拿地,且均位於上海。
來源:中指研究院

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享