
10月7日,黃金勘探開採企業龍資源(01712.HK)股價走強,截至發稿,報9.325港元,漲幅為6.82%,成交額300萬港元,最新總市值為17.69億港元。
消息面上,10月6日,龍資源發佈自願公告,宣佈在芬蘭南部Jokisivu金礦近期完成的3個地下金剛石取芯鑽孔工程中發現多個高品位樣段。
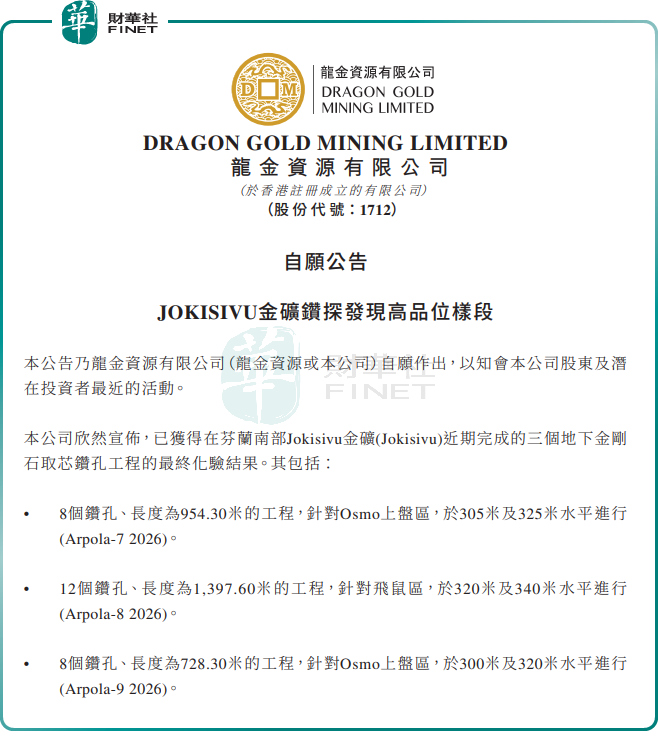
本次鑽探工程共包括三部分:8個鑽孔、長度為954.30米的工程,針對Osmo上盤區,於305米及325米水平進行(Arpola-72026);12個鑽孔、長度為1397.60米的工程,針對飛鼠區,於320米及340米水平進行(Arpola-82026);8個鑽孔、長度為728.30米的工程,針對Osmo上盤區,於300米及320米水平進行(Arpola-92026)。
龍資源表示,該等工程已發現多個值得注意的樣段,成功識別出Arpola靶區礦脈的延伸範圍,為公司提供有關其規模及形態的重要資料。其中,Arpola-8 2026工程的高品位亮點尤為突出,最高品位達44.90克/噸,顯著高於一般金礦開採的經濟品位門檻。
回到公司基本面,龍資源為港交所主板上市公司,上市控股主體在香港註冊,集團主要在北歐從事黃金勘探、開採與礦石加工業務。
從財務層面看,2026年上半年,龍資源業績實現爆發式增長,期內客戶收益達1.074億澳元,同比增長約97.1%;除所得稅後純利為6380.9萬澳元,同比大增約402.7%。
業績大增主要受益於金價上行及礦石加工業務放量,同時外匯收益由去年同期虧損398.8萬澳元轉為盈利410萬澳元,金融資產公平值亦錄得收益296萬澳元。
市場分歧由此顯現。樂觀視角認為,Jokisivu金礦鑽探發現多個高品位樣段,尤其是最高品位達44.90克/噸的樣段,顯示Arpola靶區礦脈延伸範圍廣闊,資源量有望進一步擴充;疊加公司上半年業績已實現近4倍增長,低估值下具備較高安全邊際。
但謹慎觀點同樣不容忽視:第一,鑽探發現僅為階段性成果,後續資源量核實、可行性研究仍需時間;第二,黃金價格波動直接影響公司盈利,若金價回調將對業績形成壓力;第三,公司市值較小,成交額偏低,流動性風險客觀存在。
另值得一提的是,第十三屆港股100強評選籌備工作正穩步推進。龍資源作為北歐黃金開採企業代表,上半年業績爆發式增長,金礦鑽探持續取得突破,具備資源型企業參評特色;但市值體量較小,流動性偏弱,或將對綜合評分形成一定製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享