
10月6日,受大額回購計劃催化,貓眼娛樂(01896.HK)迎來反彈,截至發稿,報3.78港元/股,漲幅為4.85%。從K線走勢觀察,該股近年一直處於震盪下行通道,並於前一交易日觸及3.6港元/股歷史低點。
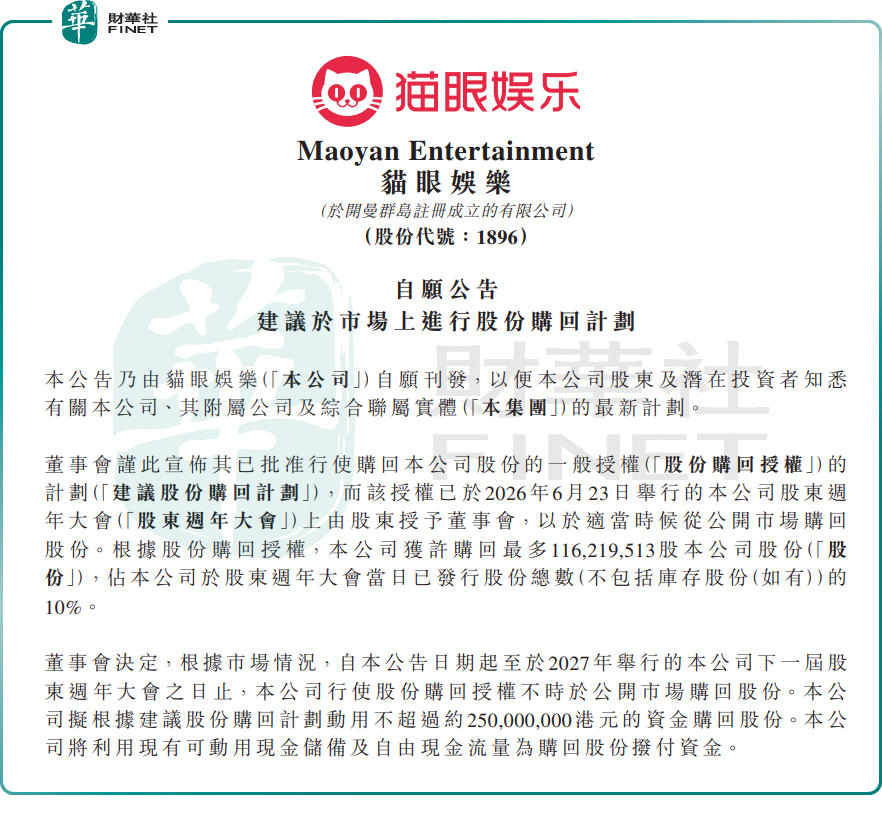
消息面上,10月5日,貓眼娛樂公告稱,董事會已批准股份購回計劃,將自公告日起至2027年下屆股東週年大會止,於公開市場回購最多1.16億股股份,占已發行股份總數10%,動用資金不超過約2.5億港元,以現有現金儲備及自由現金流量撥付。
董事會認為,股份現行成交價未能反映內在價值及實際業務前景,回購反映對當前及長期業務前景充滿信心,預期為股東創造價值。
不過,基本面層面的壓力依然突出。花旗最新報告指出,2026年國慶檔首四日總票房僅6.85億元人民幣,按年大跌38%;售票1900萬張,按年跌36%;平均票價36元,按年跌4%,低於該行原先估計每日票房按年持平的預期。該行認為,缺乏大片及旅遊替代效應是戲院入場人次低迷的主因,對票務平台龍頭貓眼屬負面解讀。
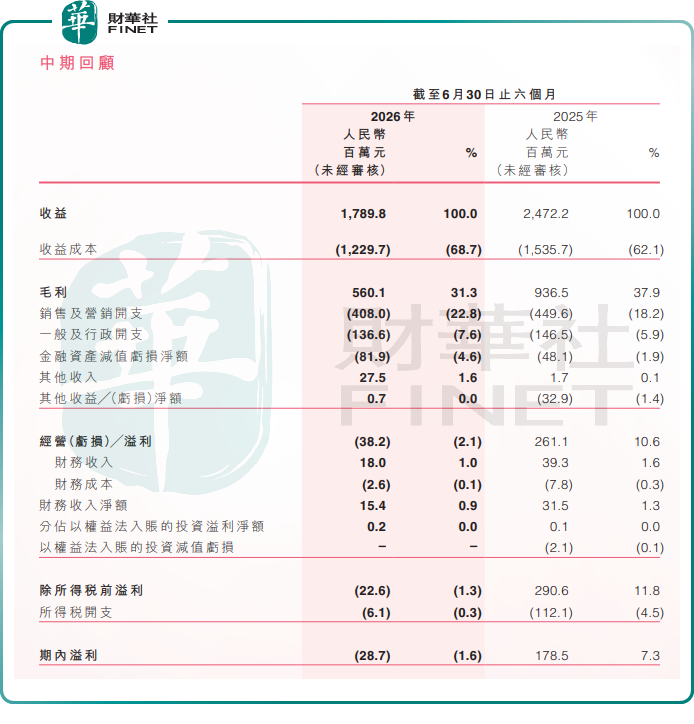
這一疲軟態勢在中期業績中已有體現。2026年上半年,貓眼娛樂收益17.9億元(人民幣,下同),同比下降27.6%;毛利率由37.9%降至31.3%;期內錄得虧損2870萬元,而去年同期盈利1.79億元,由盈轉虧。業績下滑主要受電影市場階段性承壓影響,2026年上半年全國電影總票房173.56億元,同比下降40.6%;觀影人次為4.21億,同比下降34.3%。
市場分歧由此顯現。樂觀視角認為,2.5億港元回購計劃彰顯管理層對公司價值的認可,當前估值已處於歷史底部,下行空間有限。但謹慎觀點同樣不容忽視:國慶檔票房大幅下滑,顯示電影內容供給端依然疲軟,票務及宣發收入短期難以改善;回購雖托底股價,但難以逆轉行業基本面的承壓態勢。
另值得一提的是,第十三屆港股 100 強評選活動相關榜單候選申報與招商工作已同步啟動。貓眼娛樂作為國內票務平台龍頭,是該榜單的常客,往屆評選中多次成功入選。但當前電影行業持續低迷,業績由盈轉虧,或將對其綜合評分形成制約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享