

承接本專欄對藥明康德(02359.HK)和藥明生物(02269.HK)的分析,本篇將介紹藥明合聯(02268.HK)。
如果說藥明康德代表小分子、多技術賽道的醫藥研發全能平台,藥明生物代表大分子生物藥的"綜合龍頭",那麼藥明合聯則是另一種範式。
ADC(抗體藥物偶聯物)被公認為生物藥領域「最難做」的品類之一--抗體、連接子、毒素載荷三部分任何一環工藝失控,都會導致藥物失效或毒性超標。
正因如此,ADC藥企的外包率顯著高於普通生物藥,而這正是藥明合聯誕生的底層產業機會。作為藥明體系內分拆獨立上市的ADC/XDC專屬CRDMO平台,藥明合聯在短短四年內將營收從不到10億元(單位人民幣,下同)推升至近60億元,近兩年經調整淨利潤率大致維持在27%左右。
定位:藥明體系內的垂直賽道獨立平台
藥明生物是綜合生物藥CRDMO,業務覆蓋單抗、雙抗等常規生物大分子;而藥明合聯是藥明生物持股50.37%控股(2026年中報數據)的、分拆獨立上市的平台,專門聚焦ADC以及更廣義XDC(各類生物偶聯藥物)的端到端CRDMO服務。
ADC的生產難度遠高於普通單抗,抗體、連接子、毒素載荷三部分任何一環工藝失控,都會導致藥物失效或毒性超標,從早期分子篩選、連接子合成、偶聯工藝開發到GMP商業化生產,全鏈條技術門檻極高。大多數藥企不會自建完整ADC產線,外包率顯著高於普通生物藥,這就是藥明合聯的底層產業機會。
藥明合聯的核心優勢是同一體系內一站式閉環:抗體、連接子、毒素、偶聯、製劑全部在集群內完成,大幅縮短研發週期。同時公司技術平台WuXiDARx、X-LinC聚焦解決ADC最核心的DAR值(藥物抗體比)均一性難題。
WuXiDARx平台可提供靈活的DAR選擇(1、2、4、6),高均一性(85±5%/70±10%),並支持原生IgG1以及雙載荷ADC、雙特異性ADC、AOC等先進ADC/XDC格式,已獲8個臨床ADC項目驗證。X-LinC是一種線性連接子技術,具有強硫醇反應性和優異的血漿穩定性,與WuXiDARx完全兼容。
經營基本面:收入高速擴容,盈利能力持續抬升
營收規模:賽道紅利持續兌現
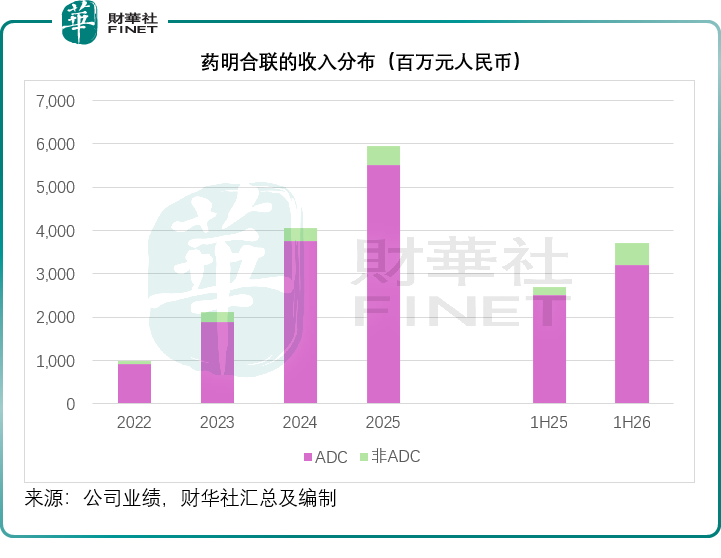
藥明合聯營收從2022年的9.90億元快速增至2025年的59.44億元,2026年上半年營收進一步按年增長37.04%,至37.01億元,若按固定匯率(CER)計算則同比增長41.5%。不考慮東曜藥業的並表影響(2026年4月起東曜藥業並表),藥明合聯的獨立口徑營收為35.56億元,同比增31.7%,按固定匯率計按年增長36.2%。
從業務結構看,ADC相關服務貢獻了主要收入來源,2026年上半年的收入占比達86.42%。非ADC(XDC泛偶聯藥物,AOC、RDC等新型偶聯分子)收入快速起量,2026年上半年非ADC收入同比大增155.89%,達5.03億元,或反映業務正在跳出單一ADC,打開更大的XDC市場空間。
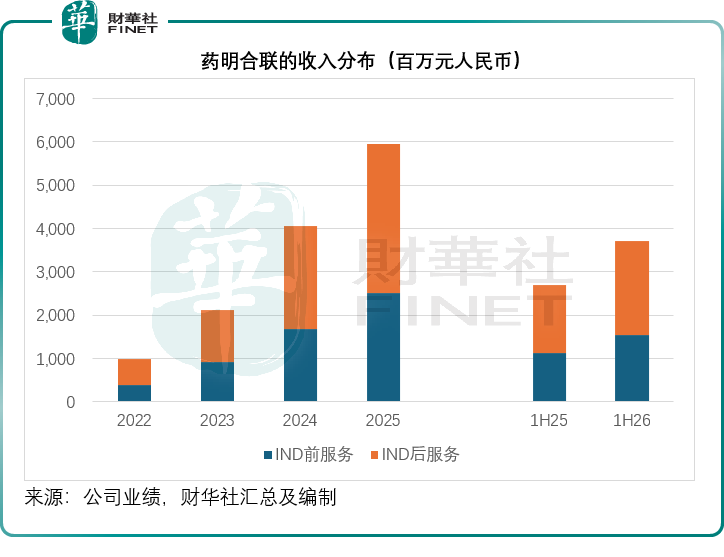
按服務階段拆分,IND前(早期發現、臨床前)與IND後(臨床階段與商業化生產)兩條線同步增長,見下圖,IND後業務占比更高,這意味著越來越多項目進入臨床中後期、商業化階段,高附加值訂單占比提升,這是盈利能力改善的核心驅動力。
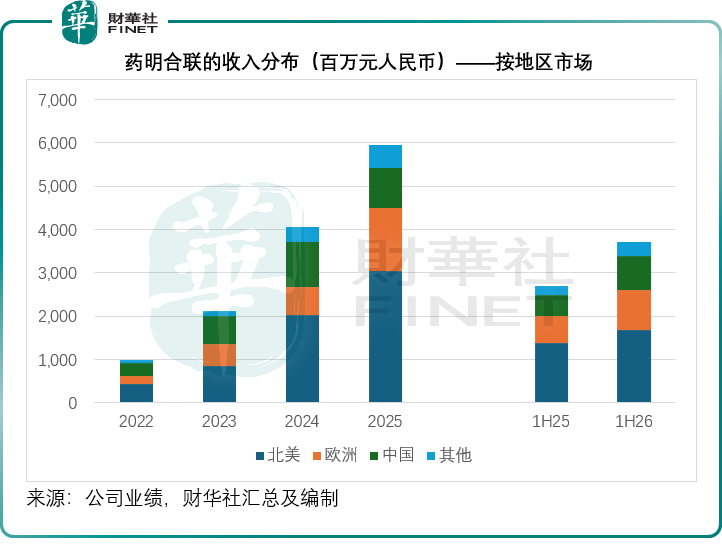
客戶地域結構呈現全球化特徵,北美仍是第一大收入來源,如圖所示,歐洲增速亮眼,2025年全年增幅達128.68%,2026年上半年營收增幅達50.36%;中國分部收入2025年收入按年下降12.31%,但2026年上半年則按年增長64.78%,或得益於以中國業務為主的東曜藥業並表。
盈利水平:毛利率穩步上行,規模效應釋放
毛利率從2022年的26.36%持續提升至2025年的35.99%,2026年上半年則按年提升0.94個百分點,至37.05%。撇除東曜藥業並表影響,2026年上半年獨立口徑毛利率按年提升1.5個百分點,至37.6%,獨立經調整淨利率則按年提升1.2個百分點,至28.9%。
毛利率持續抬升的背後邏輯:早期項目毛利偏低,隨著項目從發現、臨床前逐步進入臨床後期、商業化生產,訂單單價、附加值更高;疊加產能利用率提升、工藝持續優化,規模效應逐步兌現。
費用端,銷售及營銷開支占比穩定在低位,行政開支管控合理,研發開支持續投入偶聯、連接子、載荷等自有技術平台,維持技術壁壘。
項目管線:龐大的管線漏斗,決定未來業績兌現能力
項目數量是CXO的「儲備糧倉」。截至2026年上半年末,藥明合聯正在進行的綜合iCMC(Integrated CMC,即ADC/XDC的一體化化學、生產與質量控制)項目達到328個(ADC項目286個,XDC項目42個),上半年新簽綜合iCMC項目51個。
從項目階段分佈來看,藥物發現階段項目達到1,325個;臨床前項目166個;臨床I期105個;臨床II期25個;臨床III期30個;PPQ項目累計達到21個,2026年上半年新簽PPQ項目2個;商業化階段項目達到2個。
訂單方面,未完成服務訂單由2025年同期的13.29億美元增長至19.98億美元,同比增長50.34%;包括未完成里程碑付款訂單在內的未完成訂單總量達到21.56億美元,同比增長62.23%。新簽項目持續增長,反映了上游研發的持續活躍,並為生物偶聯藥物行業的持續高增長提供進一步動力。
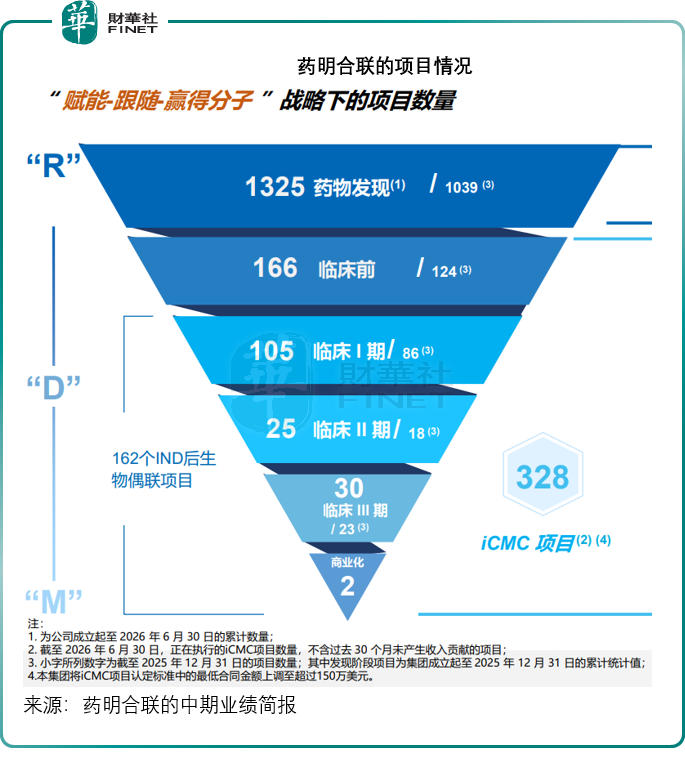
管線結構或反映兩個信號:1)大量項目停留在發現階段,屬於早期種子項目,短期貢獻收入有限,但構築長期客戶粘性;隨著項目沿著發現到臨床前到臨床和商業化向下流轉,會逐步轉化為更高價值的IND後訂單;2)XDC管線快速擴張,代表公司主動跳出單一ADC賽道,佈局AOC、RDC等下一代偶聯藥物,打開第二增長曲線,對沖未來ADC賽道內捲風險。
核心壁壘:為什麼ADC賽道不容易被普通CXO搶走?
很多CXO都宣佈佈局ADC CDMO,但藥明合聯的壁壘不是單純的廠房設備,而是三件事疊加:
完整的分子全鏈條能力:普通CDMO大多只能做其中一段,比如只做抗體,或者只做偶聯;ADC需要抗體、連接子、毒素、偶聯、製劑一體化,任何一個環節短板都會讓整個項目失敗,藥明合聯的「All-in-One」平台實現了從早期發現到商業化生產的全生命週期覆蓋。
大規模合規產能+全球GMP體系。ADC放大生產是行業公認的難點,實驗室小試成功,放大到GMP量產極易出現DAR不均、雜質超標。藥明合聯國內多基地疊加新加坡GMP基地落地,實現全球雙廠供應,滿足跨國藥企的供應鏈多元化要求。2026年8月,新加坡基地BCM3雙功能產線成功完成GMP放行,從廠房設計到GMP放行僅用兩年半,抗體中間體單批生產規模為200升至2,000升,偶聯原液單批最大生產規模可達2,000升。製劑生產線DP4已於2026年8月底完成GMP放行。
龐大的項目數據積累。上千個ADC項目的工藝沉澱,相當於持續迭代的工藝數據庫,遇到問題可以快速匹配解決方案,縮短客戶開發週期。技術平台已實現對外授權變現:2026年與Earendil Labs達成WuXiTecan-2平台授權合作,潛在交易總金額最高達8.85億美元,包括首付款、臨床及商業化里程碑付款以及分級銷售特許權使用費。
潛在風險
賽道高估值隱含高預期:作為ADC賽道頭部獨立上市CRDMO,市場給的估值顯著高於綜合CXO。如果全球ADC臨床管線失敗率上升、藥企融資收縮,訂單增速一旦放緩,估值回調壓力會更大。
行業競爭逐步加劇:全球層面,Lonza、三星生物在ADC CDMO領域持續佈局;國內層面,凱萊英(06821.HK)、博騰(300363.SZ)等頭部CDMO都在加碼ADC業務,未來會在部分訂單上形成競爭,存在價格戰、毛利率承壓的潛在風險。
管線漏斗兌現風險:大量項目處於早期發現階段,新藥臨床失敗是常態。若大量項目在臨床階段終止,後期高附加值訂單兌現不及預期。
資本開支壓力:持續擴產、收購產能,長期占用現金流。
地緣政治風險:2026年上半年,海外收入占比接近80%,其中歐洲和北美貢獻收入占比分別達24.57%和45.63%,深度綁定歐美醫藥供應鏈。作為藥明體系內公司,藥明合聯與藥明生物面臨相似的美國《生物安全法案》政策不確定性。該公司通過新加坡基地等全球化產能佈局對沖風險,但政策不確定性的長期存在仍是結構性約束。
結語
藥明康德、藥明生物代表CXO里的全能平台,而藥明合聯是另一種範式:聚焦一個高壁壘、高景氣的細分賽道,把單一賽道做到全球頂尖,獨立資本化。
它的成長故事,本質不是普通醫藥代工,而是全球ADC創新浪潮下,專業化、垂直化CRDMO的產業紅利。短期看,在手項目持續向臨床後期、商業化端轉化,支撐營收與毛利上行;中長期看點,在於XDC新型偶聯藥物能否複製ADC的增長曲線,以及技術平台授權能否成為新的增長引擎。
本專欄將繼續拆解CXO賽道其他核心上市公司的成長邏輯與壁壘差異,依託第13屆港股100強評選的多維基本面視角,持續甄別生物醫藥外包板塊的優質核心資產,為投資者梳理清晰的產業價值脈絡。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享