
繼兆易創新(03986.HK)和江波龍(09976.HK)等國內存儲企業登陸港交所之後,又一家存儲賽道的核心企業將資本市場目光投向香港市場。近日市場消息顯示,大普微(301666.SZ)已經以保密方式向港交所遞交上市申請,計劃開展港交所第二上市,預計募資規模至少10億美元。
值得市場關注的是,大普微在2026年4月才登陸A股創業板,拿下「AI SSD第一股」的市場定位,當前A股市值接近1500億元。距離A股掛牌尚不足半年,便迅速推進港股上市流程。倘若本次港股上市順利落地,大普微將正式形成「A+H」雙重上市架構。
大普微的核心業務聚焦數據中心企業級SSD(固態硬盤)的研發、生產與銷售,是國內少數具備企業級SSD「主控芯片+固件算法+模組」全棧自研能力,並且實現規模化批量出貨的半導體存儲廠商。產品矩陣完整覆蓋PCIe3.0至PCIe5.0全代際,能夠適配不同層級算力建設需求,產品廣泛應用在互聯網雲計算、AI模型訓練推理、通信運營商、金融、電力等行業,承擔數據中心的數據存儲、讀寫保障任務。
從客戶結構來看,公司下游覆蓋範圍較廣,終端客戶包含Google、字節跳動、騰訊、阿里巴巴、百度、美團、快手、DeepSeek、小紅書等海內外互聯網與AI企業;同時服務新華三、超聚變、中興、華鯤振宇、聯想等主流服務器整機廠商;中國電信、中國移動、中國聯通三大運營商,以及金融、電力行業多家頭部機構也均在其客戶名單之內。
近年來,AI大模型訓練、推理業務持續落地,帶動AI數據中心基礎設施投資持續上行,企業級存儲硬件需求迎來快速釋放週期,大普微也充分享受到行業紅利。回望過往經營數據,公司營收實現高速增長,但此前長期處於虧損狀態,虧損規模伴隨業務擴張有所波動。2025年,公司實現營業收入22.89億元(人民幣,下同),同比大幅增長138%,淨虧損約4.81億元,虧損規模同比擴大152%。
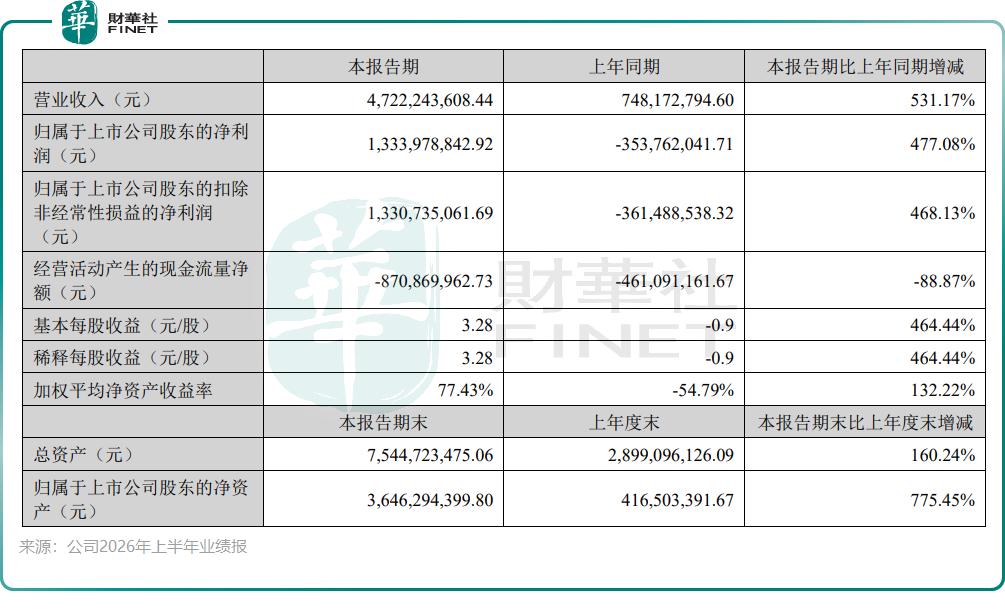
到2026年上半年,公司業績迎來戲劇性反轉。報告期內公司由上年同期虧損3.54億元轉為盈利13.34億元,營收同比增幅超過5倍,這一變化意味著公司大概率跨過盈虧平衡線,商業化能力得到驗證。
不過,在業績高增的光鮮之下,財報同樣暴露出不少需要理性看待的經營隱患,也是投資者審視這家千億市值存儲企業不可忽略的風險點。
首先是盈利質量問題,2026年上半年公司經營活動現金流淨額為‑8.71億元,同比擴大88.87%。之所以出現盈利與現金流背離,主要是為匹配爆發式市場訂單,公司加大原材料備貨力度,期末存貨規模已經達到30.07億元,採購端現金大規模流出,造成經營性現金流持續承壓,賬面利潤尚未轉化為實實在在經營現金流入,盈利持續性仍有待後續季度持續驗證。
存儲行業具備強週期屬性,NAND Flash等閃存顆粒價格波動幅度大,如果後續行業進入下行週期,產品售價回落,高額存貨或將帶來大額資產減值壓力,直接侵蝕當期利潤。
其次,供應鏈高度集中是另一大隱憂。公司前五大供應商採購占比長期維持在90%以上,核心原材料NAND Flash高度依賴鎧俠、SK海力士等海外原廠。上遊供給受全球地緣局勢、原廠產能規劃、行業週期多重因素擾動,供應鏈穩定性始終是懸在企業頭上的變量。
總的來看,大普微是國產企業級SSD賽道成長最快的代表企業,踩中AI算力存儲風口實現業績拐點,但客戶、供應鏈、存貨、現金流幾大風險並未消除。此次赴港第二上市,既可以拓寬融資渠道,也利於對接海外資本與海外客戶市場,但存儲行業週期性波動的底色不會改變,後續能否維持高景氣下的盈利水平,還需要時間進一步檢驗。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享