
一家全球市占率排名第一的行業龍頭,三年營收幾乎原地踏步,2025年出現賬面大額虧損,但剔除非經營性因素後主業盈利仍實現增長。這樣矛盾的經營現狀,發生在熱流道系統巨頭柳道實業控股有限公司(下稱「柳道實業」)身上。
9月29日,柳道實業向港交所遞交招股書,由中金公司、中信證券擔任聯席保薦人。據弗若斯特沙利文報告,按2025年收益計,柳道實業是全球最大的熱流道系統供應商。然而,這份「全球第一」的成績單背後,也暴露出公司營收增長乏力、報表受金融工具會計處理擾動等多重現實問題。
全球第一的尷尬:兩年營收增長不足4%
熱流道系統,這個聽起來有些陌生的名詞,卻是注塑成型工藝中不可或缺的核心部件。從汽車保險杠到手機外殼,從家電外殼到醫療耗材,幾乎所有塑料製品的生產都離不開它。
柳道實業是一家精準控溫技術公司,其熱流道系統及相關賦能技術專為塑料注塑成型製造商,產品及服務涵蓋售前計算機輔助工程分析及設計諮詢、熱流道溫度控制系統及智能設備(包括YU Data實時監測系統、模具傳感器及智能接線箱)。
根據弗若斯特沙利文的資料,於2025年按收益計,柳道實業以約12.5%的市場份額位居全球熱流道系統市場首位,並以約21.5%的市場份額位居亞洲(最大且增長最快的區域市場)首位,且於中國及韓國亦排名第一。公司的全球業務覆蓋由遍佈39個國家及地區,下游應用行業包括汽車、電子產品及家用電器、包裝以及其他行業。2026年上半年,公司收益的92.4%來自復購客戶。
作為這個行業的全球龍頭,柳道實業的業績卻與其行業地位形成了鮮明反差。2023年至2025年,公司收益分別為3.67億美元、3.73億美元和3.81億美元,期間複合年增長率僅為1.8%,累計增長不足4%。2026年上半年,公司收益更是同比下滑3.4%至1.82億美元。
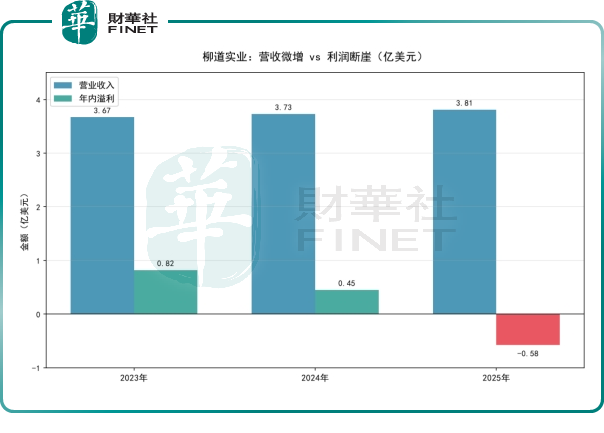
對於一家全球市佔率第一的企業而言,這樣的增長速度顯然難以令人滿意。公司在招股書中解釋稱,2026年上半年收入下滑主要受大中華區及韓國電子產品及家用電器行業新項目數量減少影響。報告期公司營收增速偏弱,三年複合增長率僅1.8%;汽車板塊作為公司第一大下游業務保持相對穩健。全球熱流道行業整體已經步入相對成熟階段,市場增量更多來自滲透率提升,而非爆發式增長,這也製約龍頭企業的收入彈性。
融資成本暴增緻利潤斷崖式下滑,但主業經營保持盈利
如果說營收停滯是企業發展的「慢性病」,那麼利潤表上的賬面虧損,則來自可轉換優先股帶來的會計擾動。
2023年至2025年,柳道實業年內溢利分別為8217.7萬美元、4461.7萬美元和‑5771.1萬美元。短短兩年時間,賬面利潤從盈利8000多萬美元轉為虧損近6000萬美元,賬面落差超過1.4億美元。
2025年公司賬面錄得5771.1萬美元虧損,但主營業務經營層面依舊盈利。虧損主要來自可轉換優先股帶來的會計影響:2025年,公司融資成本淨額高達1億美元,同比飆升326.6%,其中絕大部分來自可轉換優先股的股息;同時疊加可轉換優先股4444.6萬美元公允價值損失。
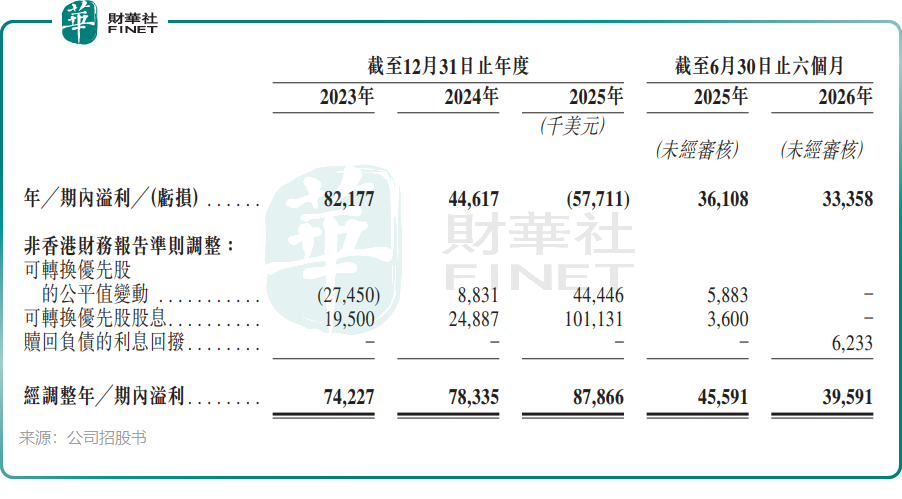
上述項目屬於非經營性會計調整,並不完全等同於普通銀行貸款的現金利息支出。剔除該兩項後,2025年經調整溢利8786.6萬美元,同比增長12.2%,毛利率維持54.4%,製造、銷售業務本身盈利能力穩健。
然而,公司於2026年上半年,賬面期內溢利3335.8萬美元,同比下滑7.6%,同樣受優先股相關會計科目擾動影響;剔除相關非經營因素後的經調整溢利為3959.1萬美元,同比有所回落,但主營業務依舊保持較強盈利能力。
好在公司的現金流狀況尚未惡化。2026年上半年,公司經營活動所得現金淨額達3857.1萬美元,顯示主營業務仍具備一定的造血能力。但公司在IPO前完成股份回購,形成了一定規模的有息負債,如果融資成本持續高企,現金流的壓力遲早會顯現。
國產替代浪潮下,外資龍頭的守與退
柳道實業面臨的更大挑戰,來自行業格局的深刻變革。
長期以來,全球熱流道市場被數家海外背景品牌主導,代表企業包括Synventive(聖萬提)、HRSflow(歐瑞康好塑),也包含本文主角YUDO(柳道實業,實控人為韓裔家族,集團註冊於香港,在中國境內設立外商獨資生產基地)。上述企業憑藉起步早、技術沉澱深厚的優勢,占據著全球市場的主要份額。據QYResearch行業數據,目前國內熱流道市場中,外資品牌市場份額占比高達70%-80%。
這一格局正在發生變化。近年來,以恆道科技(920177.BJ)為代表的國產熱流道廠商快速崛起,雖然目前市場份額仍較低,但在成本和服務響應速度方面具備明顯優勢,正在搶占部分中低端市場份額,國產替代成為行業重要趨勢。
不過熱流道行業具備較高的技術壁壘、客戶轉換成本壁壘以及全球服務網絡壁壘;柳道實業擁有全套零部件自主生產能力,佈局龐大的全球服務網絡,客戶復購率高,同時也佈局高性價比產品線應對市場競爭。招股書同時提示,行業競爭加劇是公司重要風險,本土廠商崛起會對公司部分細分市場形成壓力,但競爭演變速度、最終格局仍存在不確定性。
與此同時,下游行業的變化也在重塑需求結構。新能源汽車的快速發展帶來了汽車輕量化和一體化壓鑄的趨勢,對熱流道系統提出了更高要求;而消費電子行業的週期性波動,則直接影響著公司的訂單穩定性。但另一方面,新能源汽車零部件需求、醫療、鞋類發泡成型、壓鑄配套等新興領域,也為精密熱控制解決方案帶來新市場空間,也是柳道實業重點佈局的拓展方向。2026年上半年大中華區和韓國市場需求收縮,正是消費電子行業週期性的集中體現。
在這樣的背景下,柳道實業選擇赴港上市。招股書披露募資用途包括擴建蘇州、東莞廠房,償還部分銀行貸款,拓展五大高增長垂直應用領域,持續研發投入,深化核心市場滲透以及補充營運資金,希望借助資本市場融資改善財務結構、加大研發投入、拓展新的增長曲線。但問題是,在國產替代加速和下遊需求波動的雙重壓力下,這家全球龍頭能否守住自己的陣地,仍有待市場檢驗。
綜合來看,柳道實業作為全球行業龍頭,擁有較強主業盈利能力,但面臨多重現實考驗:營收增長乏力、可轉換優先股帶來報表層面巨大波動、國產廠商競爭加劇、下游消費電子週期性承壓,同時還要承擔IPO前股份回購形成的債務壓力。其港股上市之後能否改善資本結構、打開新增長曲線,仍有待觀察。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享