
財華社9月30日訊,在深交所上市的重組蛋白龍頭百普賽斯(301080.SZ)再次向港交所遞交了招股書,擬在主板掛牌上市,由招商證券國際擔任獨家保薦人。
該公司曾於今年1月底首次衝刺港交所,但今年7月底招股書失效。若此次順利登陸港交所,將實現「A+H」兩地上市。
今年6月中旬以來,百普賽斯A股股價節節攀升,截至目前累計漲幅約280%,總市值達236.5億元。這背後,是創新藥產業鏈整體復蘇、AI製藥帶來上遊試劑需求重估、以及公司自身基本面改善三重因素共振的結果。
83%毛利率的「賣水人」,兩年營收增長54%
百普賽斯是國內重組蛋白細分領域的國產龍頭企業,品牌為ACROBiosystems,專注於為全球生物醫藥公司、生物科技公司、體外診斷公司和科研機構提供重組蛋白、抗體、試劑盒等關鍵生物試劑產品及解決方案。
在生物醫藥產業鏈中,百普賽斯扮演的是典型的「賣水人」角色--無論藥企研發何種藥物,都離不開其提供的核心試劑。
招股書顯示,2023年至2025年,百普賽斯分別實現營業收入5.44億元(人民幣,下同)、6.45億元和8.38億元,兩年累計增長54%,複合年增長率約24%;期內利潤分別為1.48億元、1.20億元和1.65億元。2026年前七月,公司實現營業收入6.06億元,同比增長31.1%;期內利潤1.23億元,同比增長36.7%,延續了穩健增長態勢。
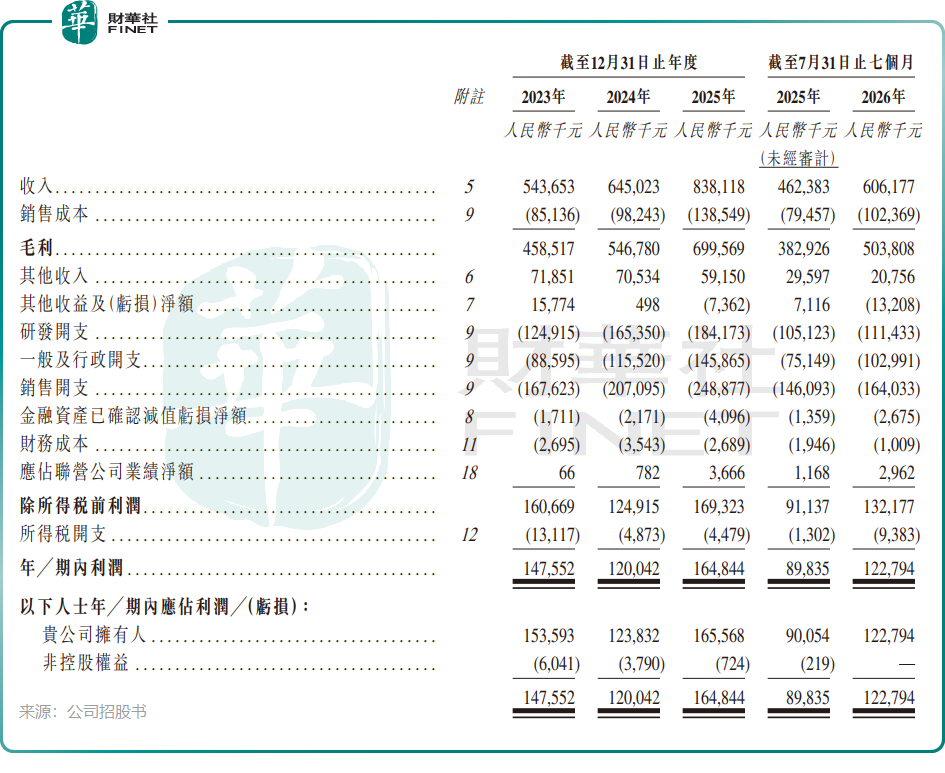
值得注意的是,百普賽斯的毛利率長期維持在極高水平。2023年至2025年,公司毛利率分別為84.3%、84.8%和83.5%,2026年前七個月為83.1%,同期淨利率為20.3%。這一毛利率水平在整個生物醫藥行業都屬於第一梯隊,遠超多數創新藥企,體現了其作為上游核心試劑供應商的定價權和技術壁壘。
高毛利的背後,是百普賽斯在重組蛋白領域的深厚技術積累。公司擁有從基因設計、蛋白表達、純化到質量控制的全鏈條能力,產品覆蓋靶點蛋白、抗體、試劑盒等多個品類,廣泛應用於抗體藥物、細胞治療、基因治療等前沿領域的研發與生產。依託一體化技術平台,公司能夠持續推出高附加值蛋白產品,支撐較高盈利水平。
海外收入占比超六成,全球化佈局是核心看點
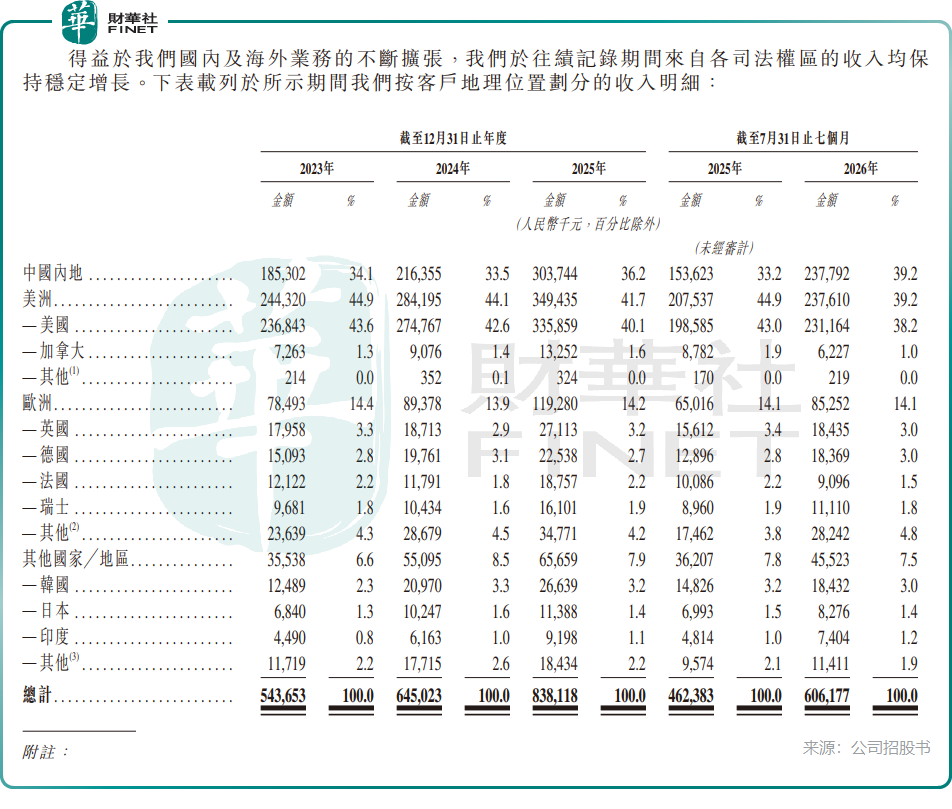
與多數國內生物科技公司不同,百普賽斯從成立之初就將全球化作為核心戰略。招股書顯示,公司海外收入占總收入的比重長期保持在60%以上,2025年海外收入比重為63.8%,其中美國貢獻40.1%。
截至今年7月底,公司客戶覆蓋全球近80個國家和地區,終端客戶數量超過1.2萬家。根據弗若斯特沙利文的資料,公司的客戶群包括2025年按收入計全球前20大製藥公司全部及全球前五大生命科學服務供應商。公司擁有客戶黏性,於往績記錄期間,按收入計公司前20大客戶的復購率為100%。
為支撐全球化佈局,百普賽斯已在美國、德國、日本等地設立子公司,建立了本地化的銷售、研發和倉儲體系。公司在招股書中明確表示,將繼續加大海外研發投入,並計劃建立海外生產基地,強化供應鏈優勢。這一戰略意圖與此次赴港上市的融資目的高度契合--港股市場的國際化屬性,將為百普賽斯的全球擴張提供更便利的資本平台。
不過,全球化佈局也帶來了一定的風險敞口。近年來,中美科技競爭加劇,生物醫藥領域的供應鏈安全問題備受關注。百普賽斯作為向全球藥企提供關鍵試劑的供應商,其海外業務可能面臨地緣政治風險與貿易壁壘的挑戰--美國市場收入占比在四成左右,使公司供應鏈安全面臨一定不確定性。如何在全球化佈局與供應鏈安全之間取得平衡,是公司需要持續應對的課題。
AI製藥風口已至,重組蛋白需求迎來新一輪爆發
當前,AI製藥正成為全球生物醫藥領域最熱門的賽道之一。諾和諾德與Anthropic宣佈合作利用Claude Science支持藥物發現,字節跳動分拆的AI製藥公司Anew Labs完成2.9億美元首輪融資,OpenAI與諾和諾德、英偉達與禮來也都在佈局AI製藥。
AI技術的介入,大幅縮短了藥物研發週期,降低了研發成本,同時也帶來了對重組蛋白等關鍵試劑的爆發式需求。
百普賽斯早已敏銳捕捉到這一趨勢。公司在A股2026年半年報中明確提出,將繼續深化AI驅動的蛋白質設計技術,實現從「輔助優化」向「定向改造」的縱深升級,推出更多高性能重組蛋白產品。這意味著,百普賽斯不只是AI製藥浪潮的被動受益者,更是主動將AI技術融入自身研發流程的參與者。
從行業邏輯看,AI製藥的興起對上遊試劑企業是明確的利好。AI篩選出的候選藥物靶點數量大幅增加,每一個靶點的驗證都需要大量的重組蛋白、抗體等試劑。同時,AI驅動的藥物發現速度加快,也意味著試劑的採購頻率和規模都將提升。百普賽斯作為國內重組蛋白龍頭,有望充分受益於這一輪行業紅利。
此外,生物醫藥上遊核心試劑的國產替代趨勢也在加速。過去,國內高端重組蛋白市場長期被海外巨頭壟斷,近年來百普賽斯等國產企業在產品質量和種類上持續突破,市場份額穩步提升。在供應鏈安全日益受到重視的背景下,國產替代空間依然廣闊。
赴港上市圖什麼?
一個值得關注的問題是:百普賽斯並不缺錢。同花順根據其A股數據,截至2026年6月末,公司貨幣資金約4.76億元,加上交易性金融資產等,在手資金充裕。在這種情況下,百普賽斯為何還要選擇赴港二次上市?
答案或許在於全球化戰略的需要。港股市場作為連接中國與全球資本的橋樑,能夠為百普賽斯的海外擴張提供更國際化的融資渠道和品牌背書。同時,A+H兩地上市也有助於提升公司在全球客戶中的認知度和信任度,尤其是對於海外藥企客戶而言,在港交所上市的公司往往更具公信力。
此外,截至2026年9月22日,百普賽斯的董事長、執行董事兼總經理陳宜頂與執行董事兼副總經理苗景贇、安義百普賽斯及安義百普嘉樂構成的控股股東合共持股約41.36%,股權結構相對集中。赴港上市後,將引入更多國際機構投資者,有助於優化公司治理結構,也為後續可能的海外併購和戰略合作提供更多資本工具。
當然,赴港上市也並非沒有挑戰。當前港股市場生物醫藥板塊整體估值偏低,流動性相對有限,百普賽斯能否獲得理想的估值和認購情況,仍需觀察。同時,作為A+H兩地上市公司,公司需要同時滿足兩地的監管要求和信息披露義務,合規成本也將相應增加。
總體來看,百普賽斯是一家質地優良的生物醫藥上遊企業,83%的毛利率、穩健的增長、全球化的佈局,以及AI製藥風口下的需求紅利,共同構成了其赴港上市的核心邏輯。但公司也面臨地緣政治風險、港股估值環境等挑戰。此次二闖港股能否講好全球化故事,值得持續關注。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享