
2026年第3季,全球資本市場在加息、通脹、地緣、AI四重變量的夾擊下走出劇烈分化。
過去幾年依賴低利率擴張的新經濟企業,正面臨更嚴格的現金流檢驗。
然而,在港交所一再修正上市門檻的推動下,港股市場卻呈現另一番光景:一方面,新股融資額創下近年新高,再融資活動同樣異常活躍;另一方面,新股破發率攀升,一級市場的巨額融資與二級市場的冷淡表現形成鮮明反差。
當AI基礎設施投資面臨融資成本飙升的考驗,當港交所一再降低上市門檻以爭奪全球發行人,我們又該如何應對?
宏觀底色:利率中樞上移,風險資產估值被重壓
美聯儲在2026年9月再度加息25個基點,將聯邦基金利率上調至3.75%—4.00%,併暗示年內仍可能加息。10年期美債收益率一度高見5.30%,為2007年以來高位;30年期美債收益率突破5.63%,創2002年以來新高。日本10年期國債收益率上行至3.091%,韓國、澳大利亞、法國長債收益率同期也出現明顯上行。
長債息率持續攀升,背後有三股力量疊加:
第一,發達經濟體財政赤字擴張,國債供給持續放大。政府需要以更高利率吸引買家,長端利率被推高。
第二,中東衝突推升能源價格,通脹預期難以快速回落。油價上漲意味著企業成本上升、居民實際購買力受壓,央行下調利率的空間已不多,若能源價格和貿易限制推高通脹,發達經濟體或需進一步加息,而利率期貨已反映這一預期,長端利率也受到支持。
第三,AI資本開支擴張本身也在推高自然利率。AI企業大量融資、擴產,推升資本回報率預期,與財政赤字形成共振。
這三股力量共同作用的結果是:風險資產的貼現率上升,估值中樞下移。對新股市場而言,這意味著發行定價更難、上市後表現更弱、投資者要求更高的風險補償。
二級市場:AI上游波動加劇,港股傳統藍籌逆勢反彈
2026年第3季,全球二級市場呈現明顯的結構性分化。
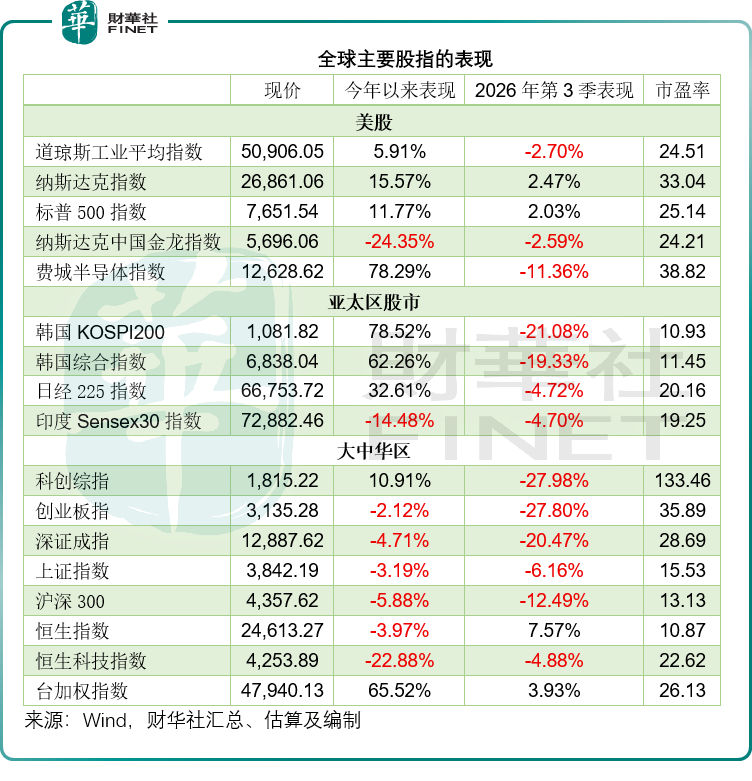
美股方面,道瓊斯工業平均指數第3季下跌2.70%,納斯達克指數上漲2.47%,標普500指數上漲2.03%。表面看仍有漲幅,但和前幾個季度相比,漲幅明顯收窄。納斯達克指數市盈率已達33.04倍,標普500為25.14倍,估值處於高位。
真正劇烈調整的是AI上游。費城半導體指數第3季下跌11.36%,抹去今年以來超過一成的漲幅,或意味著經歷了上半年的狂飙後,相關概念股出現估值壓縮和獲利回吐,資金對AI上游的擁擠交易或開始松動。
紮堆AI基建上游的日韓股市放大了這一影響。韓國KOSPI200指數第3季下跌21.08%,韓國綜合指數下跌19.33%;日經225指數第3季下跌4.72%。日韓股市中半導體權重高,當全球資金重新評估AI上游估值時,這些市場成為去槓桿的第一現場。
A股同樣承壓。科創綜指第3季下跌27.98%,創業板指下跌27.80%,深證成指下跌20.47%,上證指數下跌6.16%,滬深300下跌12.49%。高估值成長板塊跌幅遠大於低估值權重板塊,或意味著資金在利率上行環境中,優先撤離久期長、估值高的資產。
但恒生指數第3季逆勢上漲7.57%。恒生科技指數同期仍下跌4.88%,年初至今下跌22.88%。恒指與恒生科技的分化,說明港股內部也在進行「傳統經濟」與「科技成長」的再定價。
恒指市盈率僅10.87倍,處於全球主要市場低位。傳統金融股、醫藥股、能源股、綜合企業股在第3季有不錯表現。當全球資金從高估值AI板塊撤出時,低估值、高分紅、現金流穩定的港股傳統板塊,反而成為避風港。
一級市場:港股IPO與再融資雙創新高
在二級市場分化的背景下,全球新股市場卻出現融資額衝高。
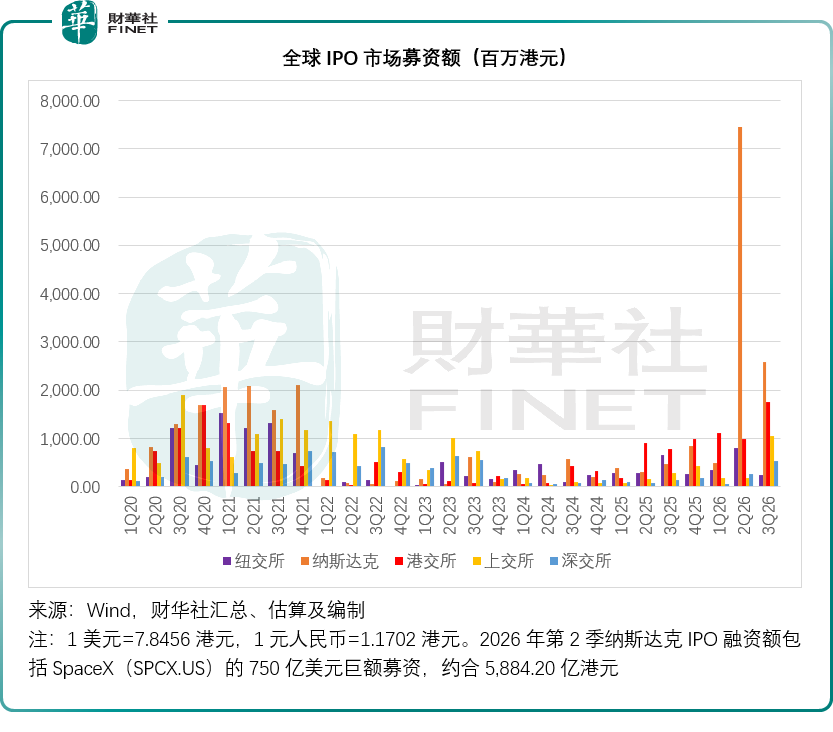
港股表現最突出。2026年第1季至第3季,港交所IPO募資額分別為1,103.92億港元,第2季995.73億港元,第3季1,756.01億港元,前3季度合計約3,855.66億港元。第3季單季募資額,是2018年第4季以來的最高。
大型項目集中在A股赴港上市的中資龍頭。高速光互連龍頭中際旭創(03308.HK)募資550.45億港元,電子元器件龍頭立訊精密(02475.HK)募資242.66億港元,快時尚獨角獸希音(00625.HK)募資135.96億港元。這三筆交易就佔了港股第3季IPO募資的約53%。
美股方面,納斯達克第3季IPO募資(剔除SPAC,下同)約330.10億美元,約合2,589.83億港元;紐交所募資31.67億美元,約合248.47億港元。2026年第3季募資規模最大的是納斯達克交易所上市的Bending Spoons(BSP.US),一家專門收購數字業務,進行深度轉型與持續優化的意大利公司,募資15.87億美元;其次為企業數字基礎設施平台CSQUARE(CSQR.US)和休閑快閃三明治餐廳Jersey Mike's Subs,分別募資12.07億美元和10.87億美元。
A股方面(包括滬、深、北),2026年第3季募資規模最大的是存儲芯片供應商長鑫科技(688825.SH),總募資額666.07億元人民幣,也是期內全球新股募資規模最大的交易;其次為從港股華潤電力(00836.HK)分拆出來的華潤新能源(001248.SZ),募資245億元人民幣。另外燧原科技-U(688801.SH)、宇樹科技-W(688836.SH)等備受關注的科技企業也完成了資本市場首秀,分別募資61.19億元人民幣和60.99億元人民幣。
再融資市場同樣活躍。
美股增發方面,募資規模最大的是今年鹹魚翻身的英特爾(INTC.US),募資200億美元。
港股第3季再融資1,977.21億港元,前三季合計3,264.59億港元。第3季港股市場再融資規模最大的是阿里巴巴(09988.HK),以112.70港元配售7.1億股,募資800億港元;其次為智譜(02513.HK),先後於7月和9月以每股1588港元和714港元的價格配售1978萬股和2197萬股,分別募資314.11億港元和156.83億港元,合共470.94億港元。智譜競爭對手Minimax(00100.HK)也在第3季進行了增發募資,以268.00港元的價格配售3560萬股,募資95.41億港元。
A股配售中,募資規模最大的是醫用制品供應商威高血淨(603014.SH)、晶圓代工廠華虹宏力(688347.SH)和民營造船廠松發股份(603268.SH),分別募資85.11億元人民幣、82.68億元人民幣和70億元人民幣。
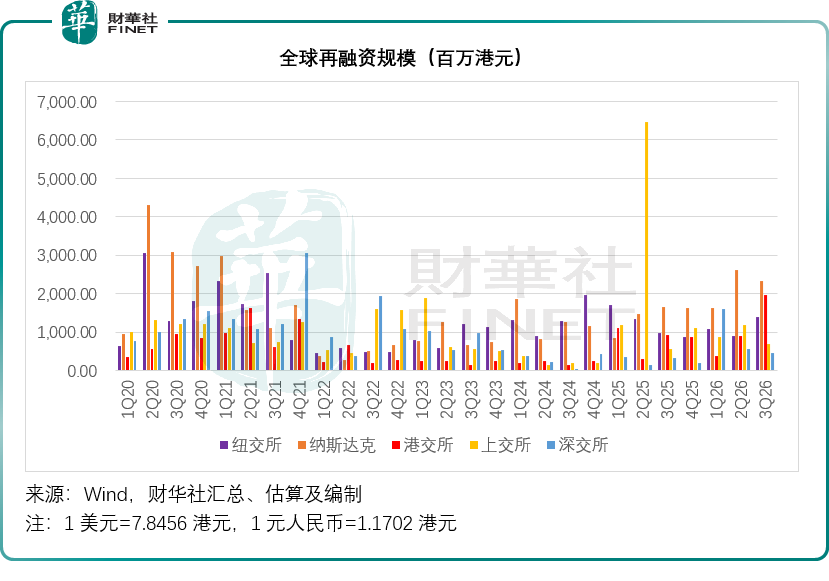
融資額創新高,不代表市場健康。它或反映了發行人在利率窗口關閉前搶跑,也意味著A+H通道、特專科技制度等制度紅利仍在釋放。但融資端的熱度,最終要由投資端的回報來檢驗。
港股新股:稀釋效應顯現,破發率急升
在全球復雜的資金環境下,港股一級市場的繁榮,很快在二級市場付出了代價。
我們統計Wind的數據發現,2026年第3季,港股市場有31只新股上市,上市首日破發的有14只,首日破發率約45.16%。第3季上市以來破發的有19只,破發率61.29%。
前三個季度的數據顯示,港股共有116只新股,上市首日破發的有26只,首日破發率22.41%;但截至9月30日,破發數量增至61只,破發率52.69%。
這意味著,港股新股在上市初期還能靠情緒支撐,但時間稍長,價格就向真實估值回歸。每兩只新股中,就有一只以上跌破發行價。
熱門股同樣未能幸免。中際旭創、立訊精密、希音、江波龍(09976.HK)等備受關注的新股均出現破發。9月底,彤程新材(09607.HK)、景旺電子(03228.HK)、羅博特科(03757.HK)同日掛牌,雖然較A股大幅折價發行,但開盤集體破發,除了景旺電子現價仍較發售價溢價外,其餘兩只新股均在發行價以下。折價不再是安全墊。
我們認為,港股新股破發率上升的原因或包括以下幾項:
第一,新股供給過量。前三季度116只新股,較上年同期大幅增加。加上大量企業上市後頻發配股增發,如智譜,增量資金沒有同步增長,新股稀釋了存量流動性。
第二,AI和硬科技估值透支。部分新股在定價階段就包含了過於樂觀的增長預期,上市後業績稍不及預期,估值就迅速下修。
第三,資金成本高企。在外圍加息環境下,投資者要求更高的回報率,對新股的耐心下降,持有週期縮短。
第四,市場情緒謹慎。全球風險偏好下行,投資者對新股的容錯率大幅降低,一旦業績不及預期,股價大概率快速下跌。
但新股併非全線潰敗。港股市場中也有表現不俗的新股。
截至2026年9月30日,今年上市的新股表現最好的是南酸棗等果類零售公司齊雲山食品(02797.HK),現價102.90港元,較發行價8.00港元高出11.86倍,市值103億港元。其同行供應青梅類休閑食品的溜溜梅(06658.HK)表現也十分搶眼,發行價43.58港元,現價已飙至170.00港元,累計漲幅達290.09%,市值134億港元。決策AI技術公司深演智能(02723.HK)上市以來累計漲幅高達11.55倍,市值飙升至632億港元。上市後兩度配股再融資的大模型公司智譜(02513.HK)依然獲投資者追捧,雖然已回落了不少,現價626.50港元仍較其IPO發售價116.20港元高出439.16%,但已低於其7月初和9月中的兩次上市後配售價分別1,588.00港元和714.00港元,一方面是因為全球資金對AI大模型的追捧有緩和下來的迹象,另一方面也反映出這些高估值公司再融資對其估值的損害。
未來風險展望:AI估值泡沫與流動性收緊,持續壓制新股市場
站在2026年第四季及中長期維度,全球新股市場尤其是港股一級市場,仍將面臨多重不確定性風險,核心壓力集中於加息週期延續、通脹韌性、AI產業估值爭議、流動性收緊四大維度。
首先,全球高利率格局難以快速逆轉,資金收緊將成為長期常態。長債利率高位運行,持續擡升股權資產的融資成本併影響估值中樞,未盈利企業、輕資產科技企業的估值承壓尤為明顯,未來新股上市定價將可能持續下移,打新收益進一步壓縮,破發或將成為港股新股市場常態。
其次,AI產業估值泡沫風險持續累積,賽道崩盤隱憂凸顯。2026年全球AI產業資本運作熱度極高,隨著Anthropic完成超大額融資、甲骨文(ORCL.US)大規模發債加碼AI基礎設施,全球AI企業持續燒錢擴張。但當前AI產業面臨業績兌現滞後、商業化落地不及預期、資本開支過剩等問題,AI基礎設施產能過剩、估值虛高的風險持續累積。一旦行業融資潮退、業績暴雷,或將引發AI賽道系統性估值崩盤,進而衝擊全球科技新股發行,港股AI新股、科技次新股將首當其衝。
通脹高企、地緣擾動持續擾動市場情緒,風險資產波動加劇。油價高位震盪、全球供應鏈重構,使得通脹難以快速回落,制約貨幣政策寬松空間,風險市場的不確定性持續上升,一級市場新股發行節奏、定價水平、上市後表現都將持續受到壓制。
港交所降門檻改革:紅利還是隱患?
面對全球資本市場激烈的上市資源競爭,港交所近年持續推進上市機制改革,多次下調上市門檻、優化上市規則,全力吸引優質企業赴港上市,成為港股一級市場擴容的核心驅動力。在當前資金緊绌、融資成本高企、新股破發常態化的背景下,這一系列改革的利弊爭議愈發凸顯。
梳理港交所近年核心降門檻舉措,主要集中在四大維度:
其一,優化同股不同權架構上市標準,將純市值路徑門檻由400億港元降至200億港元,市值+收入路徑門檻由100億港元市值、10億港元年收入,降至60億港元市值、6億港元年收入;同時放寬高市值企業投票權限制,上市時市值達400億港元以上,不同投票權比例上限由10:1提升至20:1,配套約束條件為創始人持股比例不低於5%、持股價值不低於40億港元。此外,港交所還將「業務模式創新」納入「創新產業」認定範圍,此前只有「科技創新」公司才能享受同股不同權的上市便利。
其二,放寬中概股第二上市門檻,合規紀錄良好的海外上市中概股,第二上市市值門檻由100億港元降至60億港元,長期合規企業門檻仍為30億港元,大幅暢通中概股回流渠道。此外,港交所擴大了豁免使用《美國公認會計原則》的範圍,涵蓋美股上市母公司的附屬公司及在美國有大量業務的公司,併簡化了從第二上市轉為主要上市的程序。
其三,優化特專科技企業18C章規則,分階段下調商業化、Pre商業化科技企業上市市值門檻,降低未盈利科創企業上市難度,覆蓋更多前沿科技賽道。
其四,簡化上市流程。優化企業上市後配售、配股規則,降低企業持續融資門檻,提升資本市場資本運作效率。
從短期正向影響來看,降門檻改革有利於盤活港股一級市場,吸引中概龍頭、新消費、硬科技等各類優質標的加入港股市場,大幅提升港股的全球融資競爭力,重塑港股科技板塊生態,推動IPO、再融資規模持續走高,鞏固香港全球金融中心地位。同時,多元化的上市標的豐富了港股市場業態,為投資者提供了更多細分賽道投資選擇。
但在資金收緊、流動性不足的市場環境下,過度放寬門檻的負面隱患正在快速暴露。對於二級市場而言,企業上市門檻降低導致新股供給大幅擴容,存量資金被持續分流,市場流動性持續稀釋,加劇新股破發、次新股走弱的行情,壓制整體市場估值修復空間;寬松的再融資規則,讓上市企業頻繁配股抽血,進一步加劇市場供需失衡,損害二級市場投資者利益。對於一級市場而言,低門檻導致上市標的質量分化加劇,部分盈利能力弱、成長性不足、現金流承壓的企業登陸港股,拉低新股整體質地,加劇市場投機氛圍與估值亂象。對於普通投資者而言,新股不再是低風險套利標的,高破發率、高波動、高分化的格局,大幅提升打新與持股難度,投資風險顯著上升。
展望:新股市場從融資競賽轉向質量競賽
2026年第四季到2027年,全球新股市場或將圍繞四個變量運行:加息週期、資金收緊、通脹黏性、AI信用風險。
如果美聯儲繼續加息,長債收益率維持高位,新股估值將繼續承壓,破發率可能進一步上升。如果Anthropic IPO成功、甲骨文信用事件沒有擴散,AI板塊可能階段性企穩,新股市場情緒會有所修復。如果AI信用事件擴散,全球風險偏好下降,新股發行窗口可能突然收窄。
對港股而言,融資額創新高是事實,但破發率上升也是事實。港交所降門檻是競爭之舉,但不能替代質量建設。沒有增量資金和質量監管,降低門檻只會讓更多新股破發,最終損害市場聲譽。
投資者應降低打新收益預期,從「見新就打」轉向「精選打新」;關注有真實盈利、現金流、稀缺性的標的;控制倉位,拉長持有週期;在二級市場關注低估值、高分紅、受益於利率環境的板塊。
全球新股市場正在從「融資競賽」轉向「質量競賽」。能穿越週期的,不會是那些追逐短期熱度的發行人,而是真正具備核心競爭力、在資本市場獲得合理定價的企業。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享