
9月29日,北京九章雲極科技股份有限公司(下稱「九章雲極」)首次向港交所遞交上市申請,擬登陸主板,獨家保薦人為中國銀河國際證券(香港)有限公司。
若成功上市,九章雲極將成為港股市場中稀缺的「智算新雲」標的--按2025年收入計,它是中國最大的智算新雲,也是中國智算服務商前十名中唯一的智算新雲。所謂智算新雲,是區別於傳統超大公有雲廠商,專注AI原生算力、業務中立,面向大模型訓練、高並發推理等高算力場景的新型雲計算服務商。
微軟前工程師坐鎮,中國最大智算新雲赴港
九章雲極定位為中國領先的智算服務商,專為大規模模型訓練及推理的AI工作負載構建AI算力。
公司的業務分為兩塊:智算基礎設施解決方案,即一站式AIDC(智算中心)架構設計、硬件採購與集成部署,客戶主要為地方政府、國企及民企;智算雲服務,通過Alaya NeW Cloud提供池化算力,產品包括VKS、DKS及Alaya Token,按訂閱、按量或按詞元計費。此外,公司還有傳統AI基礎軟件AIFS服務,但正在戰略退出。
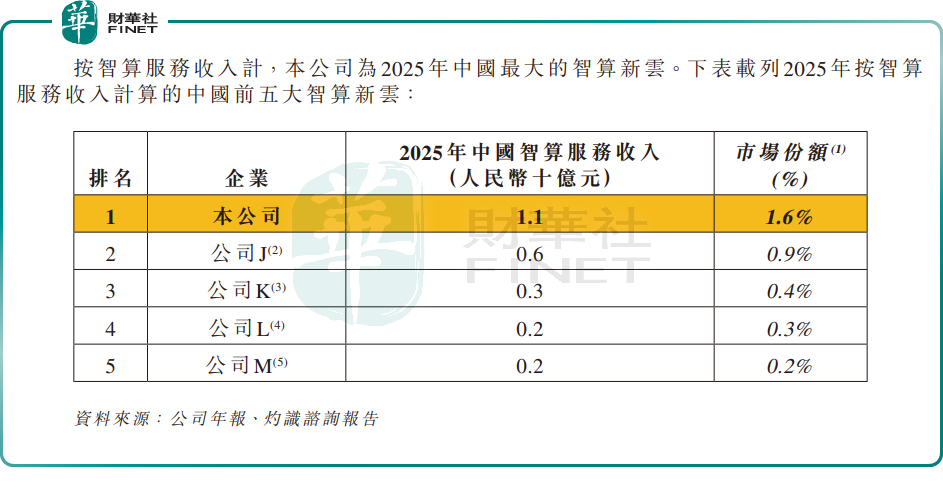
行業地位方面,根據灼識諮詢數據,按2025年收入計,九章雲極在中國智算服務商中排名第九,市場份額約1.6%,是前十名中唯一的智算新雲,也是中國最大的智算新雲。截至2026年9月24日,公司可控算力超2.9萬PFLOPS,交付算力超3.1萬PFLOPS,覆蓋中國七個省份,服務超150家企業客戶。
高管團隊的資歷是九章雲極的一大標籤。公司創始人兼董事會主席方磊博士曾任職於微軟總部,擔任項目負責人,參與微軟Azure孵化及數據中心管理系統研發;董事會副主席尚明棟也曾是微軟總部軟件開發工程師,參與Windows操作系統開發,主攻大型系統穩定性與可擴展性。
值得一提的是,自創立以來,九章雲極已完成多輪融資,前投資者包括賽富、紅點、中關村系基金及國資背景機構等。
收入兩年增近十倍,利潤表卻被金融負債「扭曲」
從財務數據看,九章雲極的收入增長堪稱迅猛。2023年收入為1.06億元(人民幣,下同),2024年增至3.96億元,2025年進一步增至10.98億元,兩年增長近十倍。2026年上半年收入5.88億元,同比增長92%,延續高增態勢。
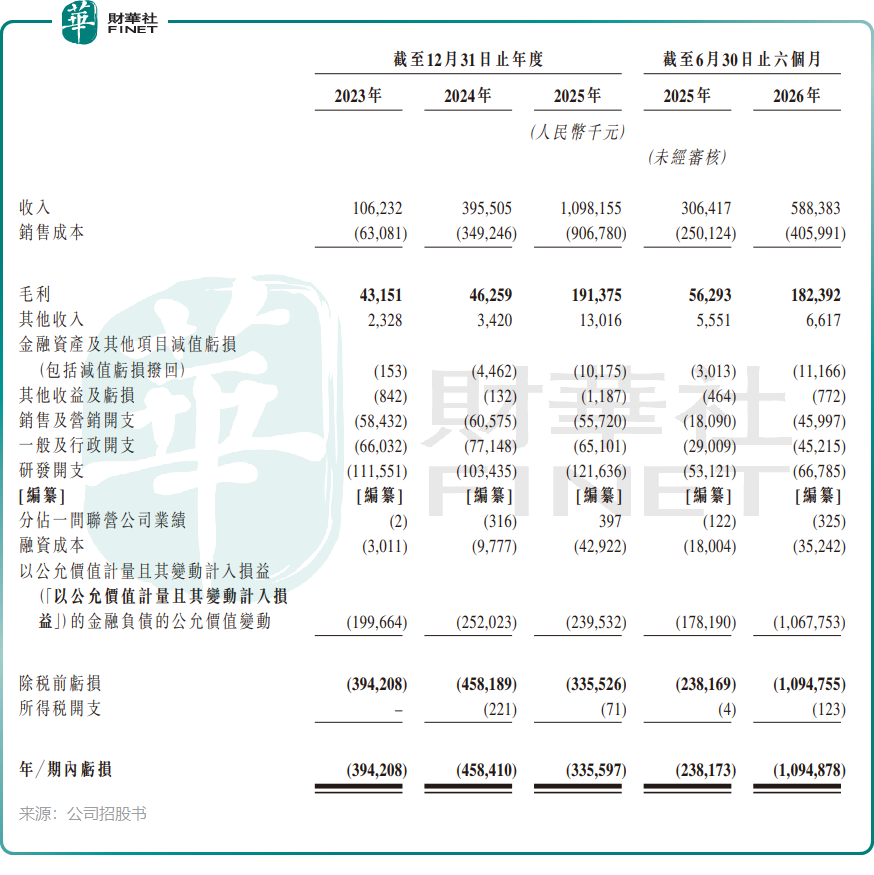
公司的收入結構正發生劇變。智算基礎設施解決方案收入從2023年的2493.8萬元狂飆至2025年的10.02億元,2026年上半年達4.34億元,成為絕對主力。這一爆發背後,是地方政府、國企及民企對AIDC建設需求的集中釋放,以及公司全棧交付能力的提升。
智算雲服務同樣高增,2024年收入僅19.6萬元,2025年增至7761.4萬元,2026年上半年達1.54億元。
相比之下,AIFS服務從2023年的8129.4萬元萎縮至2026年上半年的49.8萬元,戰略退出意圖明顯,公司指是該業務因市場演進而逐步退出。
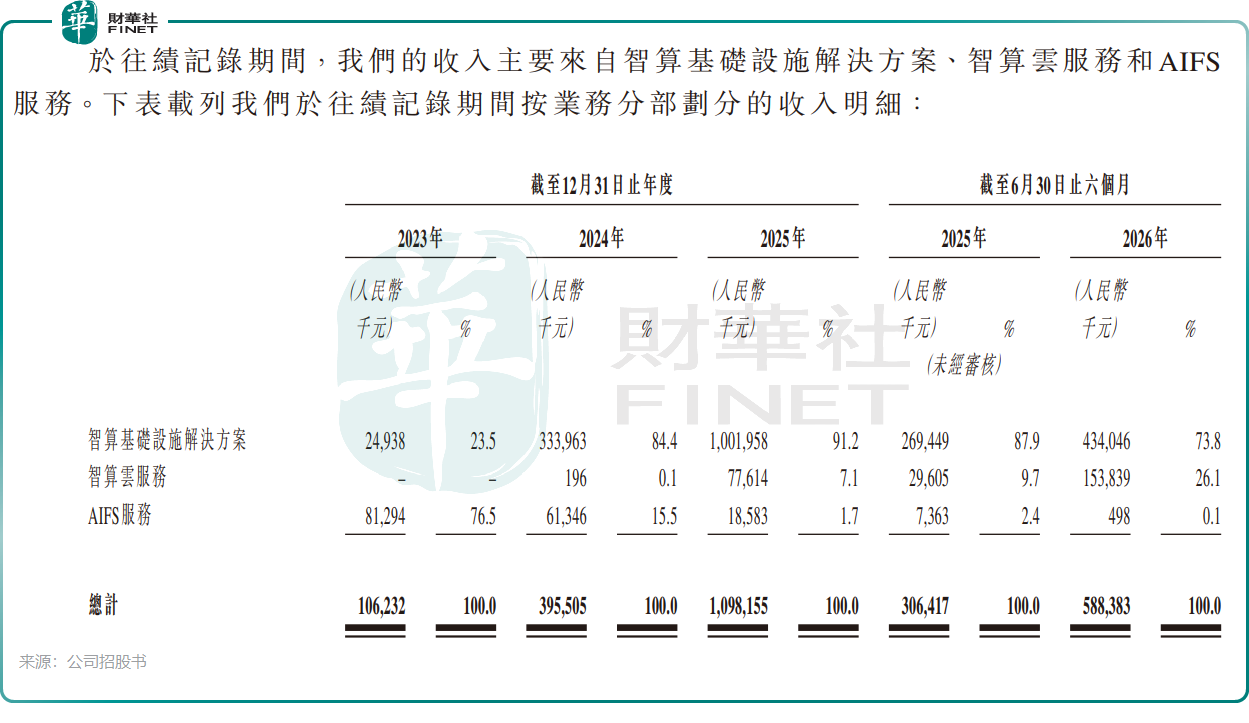
利潤表卻呈現另一番景象。2023年至2026年上半年,公司期內虧損分別為3.94億元、4.58億元、3.36億元和10.95億元。2026年上半年巨虧,主要源於優先權金融負債公允價值變動虧損10.68億元。剔除該非現金項目及股份支付等影響後,經調整淨虧損分別為1.94億元、2.06億元、9127萬元和1488.4萬元,經調整淨虧損率從2023年的182.9%大幅降至2026年上半年的2.5%。
關鍵看點在於:上市後,附有優先權的實繳資本/普通股在贖回權終止後將重新分類至權益,未來這類公允價值變動虧損可能消失,利潤表將顯著「變輕」。這意味著,公司真實的經營虧損收窄趨勢,可能比賬面淨利潤所顯示的更為樂觀。
三道坎:現金流、租賃負債與客戶集中度
儘管收入高增、經調整虧損收窄,九章雲極仍面臨不容忽視的財務與經營風險。
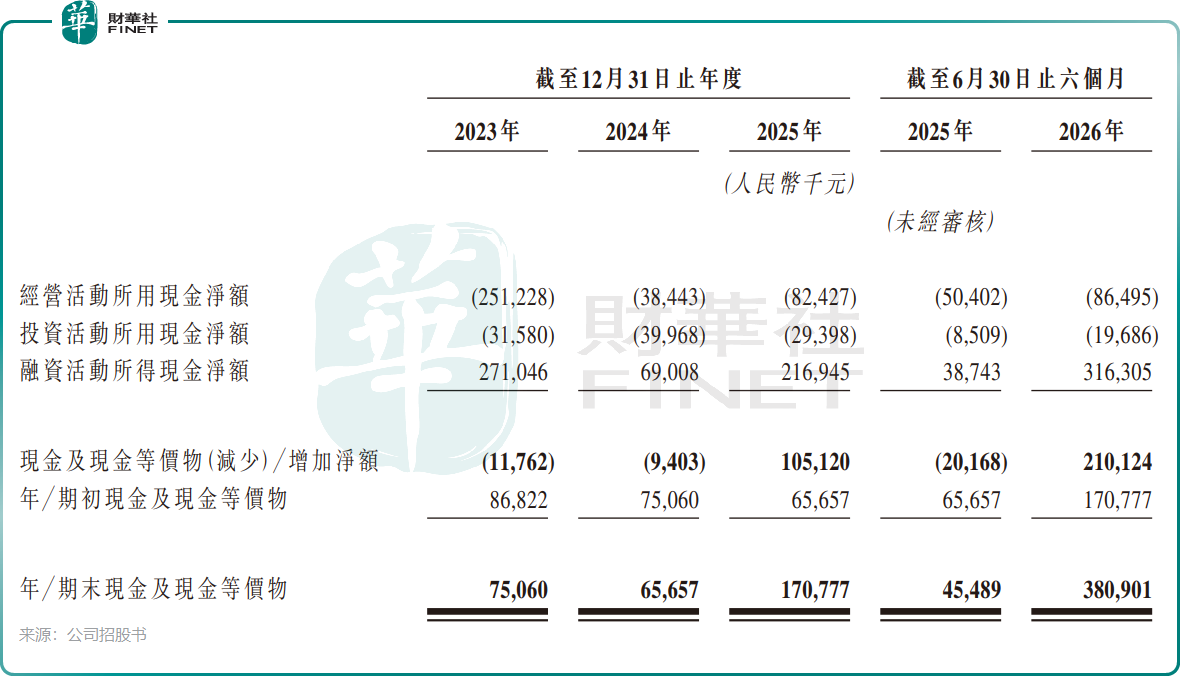
現金流與資產負債方面,公司經營仍在「失血」。2023年至2026年上半年,經營活動現金流淨額分別為-2.51億元、-3844.3萬元、-8242.7萬元和-8649.5萬元,持續淨流出。公司業務擴張階段尚未實現自我造血,資金來源高度依賴股權融資、銀行借款以及優先股融資。
與此同時,公司租賃負債激增:從2023年末的1170萬元增至2025年末的9.57億元,2026年6月末為14.80億元,2026年7月31日進一步升至30.87億元。這些租賃負債主要來自AIDC長期租賃,通常期限五年,固定成本高,且不取決於公司能否將算力轉售出去。截至2026年7月31日,公司債務總額達65.48億元,2026年6月30日負債淨額為26.44億元。若算力需求不及預期,固定租金和折舊利息將直接侵蝕毛利。
客戶與供應商集中度方面,公司呈現「雙高」特徵。客戶端,五大客戶收入占比從2023年的54.8%升至2024年的85.7%、2025年的88.0%,2026年上半年為80.8%;最大客戶收入占比2025年達48.0%,2026年上半年為29.4%。供應商端,五大供應商採購占比從2023年的47.1%提升至2025年的84.8%,2026年上半年為74.5%;最大供應商採購占比2026年上半年高達50.5%。
此外,公司還存在客戶與供應商重疊的情況:向客戶交付AIDC後,再回租其AIDC算力,部分客戶同時也是供應商。這種模式雖有助於鎖定算力,但該類雙向交易需要審視交易定價公允性與收入質量;需要注意,客戶、供應商身份重疊並不等同於關聯交易,僅其中部分交易才構成關聯交易。
小結
總體來看,九章雲極踩中了AI算力需求爆發的風口,收入增長與經調整虧損收窄的趨勢值得關注;但經營現金流持續流出、租賃負債高企、客戶與供應商高度集中,仍是其衝刺港股過程中需要向市場解釋清楚的核心問題。
上市後金融負債重分類能否讓利潤表「變輕」,以及公司能否將算力利用率轉化為持續的經營現金流,將是投資者後續追蹤的關鍵。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享