
財華社10月5日訊,國慶假期後首個交易日,港交所披露易迎來一份特殊的招股書。10月2日,基匯資本房地產私募債務開放式基金型公司(Gaw Capital Real Estate Private Debt OFC)向港交所主板遞交上市申請,獨家保薦人為Jefferies(傑富瑞)。這是首隻尋求在港交所上市的房地產私募債務基金,由亞洲知名私募股權機構基匯資本(Gaw Capital)旗下Gateway Capital (Hong Kong) Limited擔任管理人。
一、356億美元資管巨頭的「新物種」
基匯資本並非資本市場的新面孔。這家2005年成立於香港的多元資產投資管理公司,深耕房地產領域超過20年,是亞洲最具影響力的私募基金之一。
截至2025年底,基匯資本管理資產規模達356億美元,主要投向房地產領域。此次遞表的房地產私募債務OFC,是基匯資本在私募信貸領域的一次重要佈局。
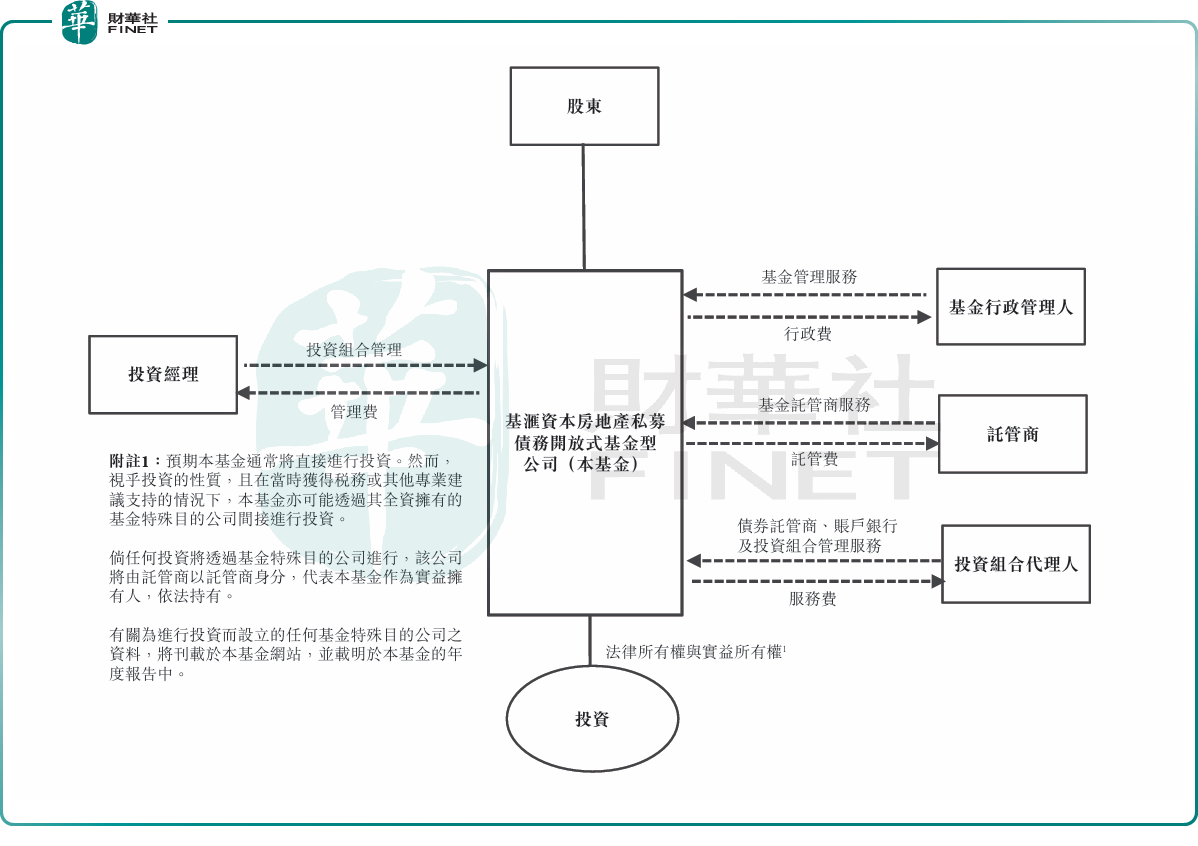
從基金結構看,基匯資本房地產私募債務開放式基金是一隻封閉式基金,將根據香港《證券及期貨條例》第104條註冊成立為具有可變資本及有限責任的公眾開放式基金型公司(OFC)。基金份額擬在二級市場交易,計劃至少90%總資產投向房地產私募債務資產,覆蓋住宅、物流、工業、零售、商業、數據中心、養老、學生公寓、酒店、基礎設施等11個不動產品類,並擬按季度派息。
值得注意的是,招股書明確提示,基金為新成立公司,沒有已建立的運營歷史供投資者參考。派息的規律性和可持續性不獲保證,基金可能從資本中支付派息,這將直接減少每股資產淨值並削弱未來派息能力。投資者不應將基金的投資目標視為定期或可持續派息的保證。
這種結構設計頗有深意。據悉,OFC(開放式基金型公司)制度自2018年7月在香港實施以來,主要用於私募和公募基金的設立,但在港交所上市的房地產私募債務OFC尚屬首例。基匯資本此舉,既是對香港OFC制度的一次創新運用,也為普通投資者打開了一扇通往機構級房地產私募債務市場的大門。
二、千億美元市場的結構性機會
房地產私募債務,簡單來說,就是向房地產項目或房企提供非銀行渠道的貸款,以房地產資產作為抵押,獲取高於傳統債券的利息收益。這類資產過去主要面向機構投資者和高淨值客戶,通過非上市的封閉式私募基金運作,普通投資者難以觸及。
招股書援引行業顧問報告指出,亞太及中東地區房地產和基礎設施私募債務的管理資產規模(AUM)已從2020年的432億美元大幅增長至2025年的約1614億美元,預計到2030年將達到3727億美元,2025年至2030年複合年增長率約18.2%。私募債務滲透率預計將從2026年的8.4%提升至2030年的12.8%,長期有望向美國(約41%)和歐洲(約21%)的水平靠攏。
市場快速擴張的背後,是傳統銀行信貸收縮留下的結構性融資缺口。全球金融危機後的監管框架顯著限制了傳統銀行發放房地產貸款的能力,2025年該地區持續存在的資金缺口估計約為1800億美元。在澳大利亞及寫字樓等特定房地產領域,信貸收緊尤為明顯。這為私募債務提供了成為再融資、過渡性資產、增值機會等場景主要資本來源的空間。
從投資策略看,基金優先配置高級擔保(Senior secured)和單位ranche(Unitranche)債務,這類頭寸相對於更高收益但風險顯著更大的次級頭寸,擁有更強的債權人保護和控制權。招股書顯示,次級債和優先股合計不超過基金總資產的50%,示例組合中約86.5%配置於高級擔保投資。
在風控方面,基金設定了嚴格的集中度限制:單一借款人不超過總資產的10%,住宅不超過50%,其他單一資產類別不超過40%,至少70%總資產以底層房地產或項目為抵押,借款不超過淨資產的30%。
從區域佈局看,基金擁有全球授權,但初期將重點關注中國香港、澳大利亞和新西蘭、韓國、新加坡、日本、泰國、越南及中東市場,這些地區基匯資本擁有更豐富的投資記錄。基金預計在上市後6個月內部署約50%資金,9個月內部署75%至100%。
不過,高收益必然伴隨高風險。房地產私募債務的核心風險在於抵押物價值波動和借款人違約風險。尤其是在當前房地產市場調整期,部分區域和業態的物業估值面臨下行壓力,一旦借款人無法按時還款,基金需要通過處置抵押物來回收資金,可能面臨折價損失。此外,非經常性收入投資(不超過總資產30%)的回報時間和金額存在較大不確定性,也可能影響派息穩定性。
三、香港資管中心的「鯰魚效應」
基匯資本房地產私募債務OFC的遞表,對香港資本市場而言也具有標誌性意義。近年來,港交所在提升上市公司多樣性、吸引另類投資基金上市方面持續發力。繼REITs(房地產投資信託基金)之後,房地產私募債務基金的上市將進一步豐富香港市場的資管產品生態。
與REITs主要投資於成熟物業的股權不同,房地產私募債務基金投資於房地產相關的債權,收益來源主要是利息收入,風險收益特徵介於REITs和高收益債之間。這為投資者提供了一種新的資產配置工具,也有助於香港鞏固其作為國際資產管理中心的地位。
從競爭格局看,新加坡在房地產投資信託和另類基金上市方面走在前列,擁有豐樹、凱德等知名REITs管理平台。基匯資本選擇在香港上市房地產私募債務基金,既是對香港市場的信心投票,也可能引發更多資管機構的跟進。如果這隻基金成功上市並獲得市場認可,有望形成示範效應,推動更多另類投資基金登陸港股。
當然,創新產品的市場接受度仍需檢驗。香港投資者對房地產私募債務這類另類資產的認知度相對有限,基金的透明度、流動性和派息可持續性將是決定其市場表現的關鍵。基匯資本需要在招股書中充分披露投資策略、風險控制和歷史業績,打消投資者的顧慮。
總體來看,基匯資本房地產私募債務OFC的遞表,是香港資本市場的一次創新嘗試,也是低利率時代資管行業尋求突破的縮影。作為首隻尋求港交所上市的房地產私募債務基金,它的後續進展不僅關係到基匯資本的戰略佈局,也可能影響香港另類投資基金的發展路徑。在千億美元市場的結構性機會與房地產調整期的風險並存之下,基匯資本房地產私募債務OFC能否獲得投資者的認可,值得持續關注。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享