
據港交所披露易,9月25日,在A股上市的「非洲手機之王」傳音控股(688036.SH)披露聆訊後資料集,意味著公司已通過港交所主板上市聆訊,距離H股發行上市僅一步之遙。
聆訊後資料集顯示,公司已委任中信證券為獨家保薦人,摩根大通擔任財務顧問,還有中金公司、海通、德意志銀行同為財務顧問。
傳音控股是一家智能終端產品和移動互聯網服務提供商,以手機為核心開展設計、研發、生產、銷售與品牌運營。據弗若斯特沙利文資料,按2025年收入計,公司在全球手機市場排名第八,市場份額1.7%,旗下擁有TECNO(專注中高端)、Infinix(面向年輕消費者)、Itel(主打性價比)三大手機品牌,被市場稱為「非洲手機之王」。
公司A股自2019年9月在科創板上市(股票代碼688036),本次通過聆訊後,若H股成功掛牌,將形成「A+H」雙資本平台,亦為港股消費電子板塊再添一家大體量標的。
手機基本盤歷經週期考驗,2026年重啟增長
傳音控股當前正處於從功能機向智能機、從硬件向移動互聯網服務、從手機向物聯網產品的多元化轉型期。短期業績受存儲芯片價格週期和市場競爭影響波動較大,但2026年已顯現復甦跡象。
2023年至2025年,傳音控股收入分別為623.0億元(單位:人民幣,下同)、687.2億元及655.9億元,2024年同比增長10.3%,2025年回落4.5%;2026年前四月收入232.9億元,同比增長30.1%。
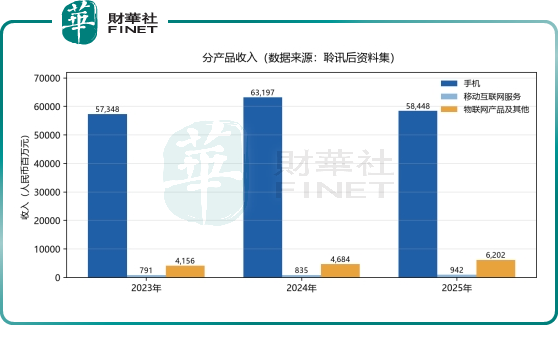
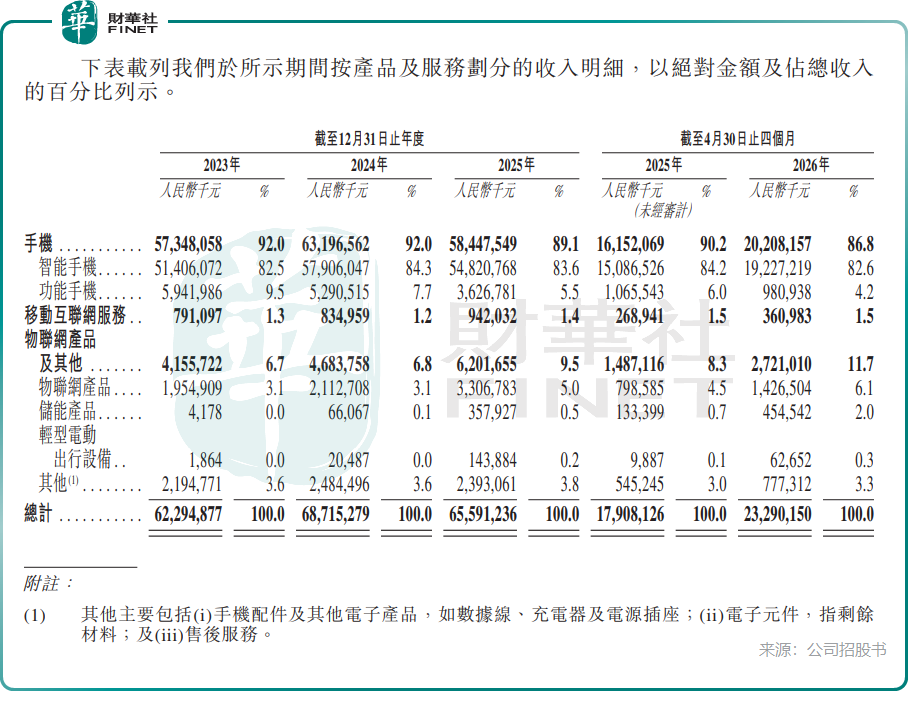
公司收入仍以手機為絕對主力:2025年手機收入584.5億元,占總收入89.1%,其中智能手機548.2億元、占比83.6%;移動互聯網服務收入9.4億元、占比1.4%;物聯網產品及其他收入62.0億元、占比9.5%。
地區結構上,2025年非洲市場收入247.5億元、占比37.7%,新興亞太市場239.0億元、占比36.4%,兩者合計逾七成,中東、拉美、中歐及東歐占比分別為9.4%、8.0%及5.4%。公司通過2900多家經銷商覆蓋全球100多個國家和地區,2025年前五大客戶收入占比13.4%、最大客戶占比3.1%,客戶高度分散。
盈利端,公司毛利率由2023年的23.2%降至2024年的20.9%、2025年的18.7%,2026年前四月回升至21.9%;淨利潤2023年、2024年、2025年分別為55.9億元、56.0億元及26.1億元,淨利率由9.0%降至4.0%,2026年前四月淨利潤同比大增超120%至13.61億元。
2025年業績回落,主因存儲芯片採購成本上升:公司為應對漲價放緩出貨步伐,智能手機銷量同比減少9.1%,功能手機銷量減少23.9%;中歐及東歐市場競爭加劇亦令該地區收入減少36.1%,拉丁美洲收入減少23.7%。進入2026年,行業性提價落地,公司量價結構顯著改善:2026年前四月智能手機銷量2725.2萬部,雖同比減少,但平均售價由上年同期每部538.8元升至705.5元,漲幅逾三成,帶動收入重回雙位數增長。
生產與研發端,公司採用內部生產與ODM/OEM供應商相結合模式,截至2026年9月17日在重慶、深圳、南昌、無錫、孟加拉國及埃塞俄比亞擁有六個生產基地,2025年智能手機產能利用率82.3%;截至2026年4月30日,公司在國內外獲授逾3000項專利(含1400多項發明專利)。公司研發開支占收入比重由2023年的3.6%升至2026年前四月的4.6%,費用投入持續加大。
募資重注AI,第二增長曲線敘事成形
本次H股募資的募資投向,凸顯公司對新增長引擎的押注。招股書顯示,公司擬將募集資金主要投向AI相關技術研發及營銷品牌建設兩大方向。
其中,AI相關研發涵蓋四大細分:(I)加強AI基礎能力,包括投資AI大數據基礎設施、開發針對新興市場量身定製的AI小語言模型(涵蓋本地化語言及混合語言溝通)、提升AI芯片能力以開發30億參數小模型及AI聲紋識別等設備內置AI能力;(Ii)開發AI助手及AI智能體,支持多模態交互並為多語言、離線或混合連接、本地化任務等新興市場場景提供主動式服務;(Iii)升級專有的傳音OS,將AI整合至操作系統各層級,實現智能資源調度、增強電源管理及個性化交互;(Iv)加強AI成像能力,開發適用於新興市場多樣化光線環境的AI成像算法,並投資芯片、傳感器及攝像頭模組等關鍵成像技術。
公司亦披露擬與上海一所頂尖大學開展研究合作,涵蓋視覺基礎模型加速、多人在場對話中識別個別發言人等前沿課題。
第二增長曲線方面,公司移動互聯網服務與物聯網業務已初具規模:移動互聯網服務依託傳音OS通過應用預裝、分發及廣告變現,2025年收入9.4億元,毛利率高達80.0%,盈利質量顯著優於硬件業務;物聯網產品及其他2025年收入62.0億元、占比9.5%,毛利率由2023年的18.1%升至2026年前四個月的22.2%,涵蓋筆記本電腦、平板、智能手錶、TWS耳機、智能電視及廚房電器等品類,儲能產品(混合逆變器、鋰電池模組、便攜儲能系統、光伏模組)亦於2025年錄得收入3.6億元。
風險與觀察
傳音控股此番衝刺港股,亦有幾處值得留意。
其一,存儲芯片成本壓力猶存:存儲芯片占公司已售存貨成本的比重,由2023年的20.9%升至2025年的28.0%,2026年前四個月更達48.4%;公司為鎖定成本戰略性增加採購,存貨由2025年末的89.0億元增至2026年7月末的177.55億元,增幅近一倍,若後續價格回落或需求不及預期,存在存貨減值與現金流占用壓力。
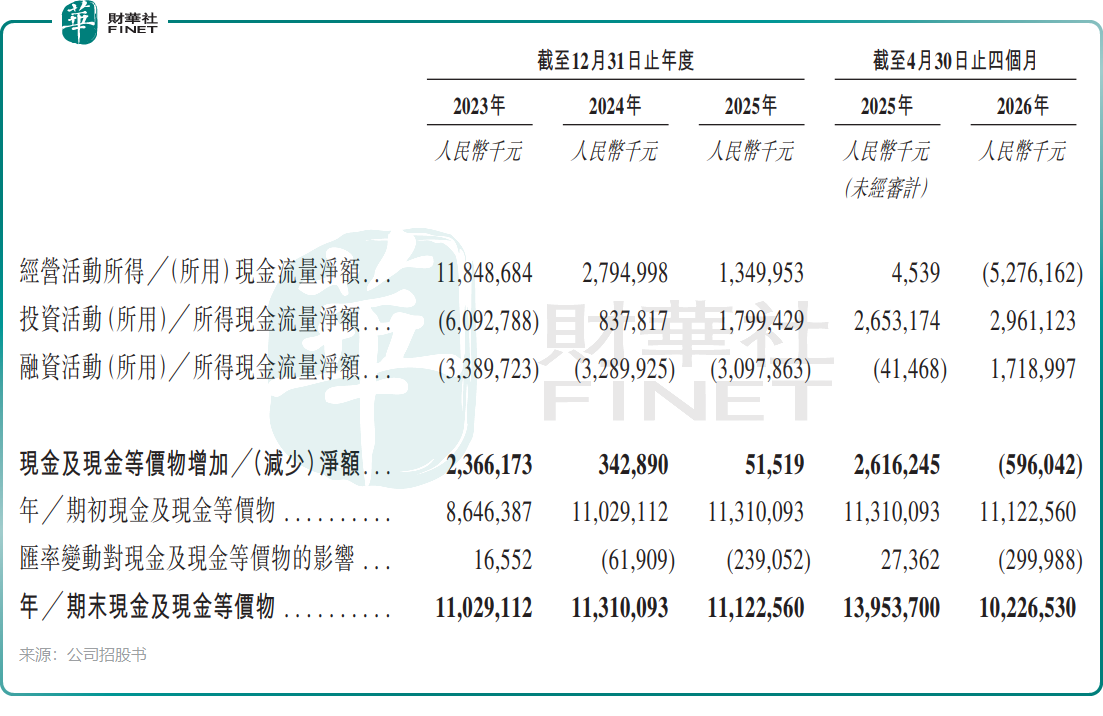
其二,現金流承壓:經營活動現金流由2023年、2024年的淨流入118.5億元、27.9億元,降至2025年的13.5億元,2026年前四月轉為淨流出58.7億元;期末現金及現金等價物由2025年末的111.2億元降至2026年4月末的102.3億元。
其三,盈利波動明顯:2025年淨利潤同比減少53.5%,公司提示過往財務表現未必指示未來,收入及淨利潤日後或會減少。
其四,合規與地緣風險:公司產品銷往多個受美國、歐盟或聯合國製裁的地區,公司稱相關銷售不構成一級製裁活動,但仍需關注出口管制與地緣政治變化;公司亦提示新興市場匯率波動影響其他收益淨額。
小結
對港股市場而言,傳音控股是少有的「非洲手機之王」標的:手機基本盤貢獻穩定現金流與高分紅(2025年宣派股息26.2億元,2026年5月及8月又分別宣派年度股息10.4億元、中期股息9.2億元),AI研發投入與移動互聯網、物聯網、儲能等新業務則提供估值彈性。公司能否順利啟動招股、H股定價幾何,以及AI敘事能否兌現為業績增量,將是市場觀察其港股之旅的關鍵變量。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。


 或
 按钮分享