
9月25日,大盤整體走弱,國產高端CMOS圖像傳感器廠商長光辰芯(03277.HK)同步承壓下行,收盤報74.4港元/股,跌幅3.31%。
上市至今,長光辰芯走出典型「過山車」行情。公司2026年4月17日登陸港交所主板,發行價39.88港元。上市初期受到資金熱烈追捧,股價最高衝高至116.713港元;熱度退潮後迎來深度回調,7月底最低下探57.05港元;8月迎來一波短暫修復反彈,進入9月再度重回回調通道,股價震盪特徵十分顯著。
市場另一大關注點來自即將到來的基石股份解禁,為後續股價走勢增添不確定性。
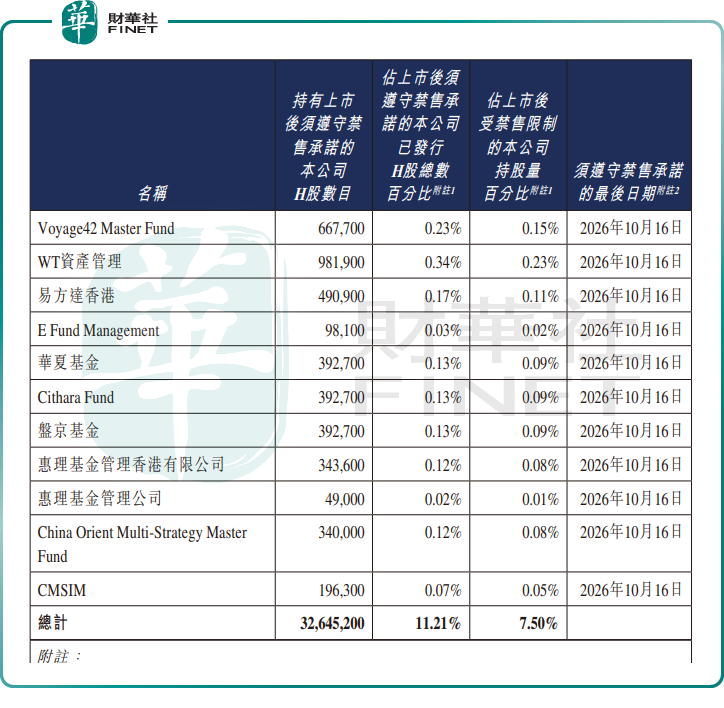
根據公告,基石投資者所持限售股份禁售期將於2026年10月16日(星期五)屆滿,10月19日(星期一)正式解禁流通。本次解禁規模合計3264.52萬股,占上市後受禁售限制股本的7.5%。參與認購的基石陣容涵蓋多家海外資管、公募基金以及產業資本等機構,鎖定期結束後存在減持兌現訴求,市場對解禁帶來的短期拋壓抱有擔憂。
基本面層面,長光辰芯是國內稀缺的高端CIS廠商,專注CMOS圖像傳感器研發,提供傳感器產品及定製化解決方案,產品覆蓋工業成像、科學成像、專業影像、醫療成像等高門檻應用領域。
2026年上半年,公司交出高增長成績單,營收達6.41億元,同比增長78.4%;歸母淨利潤2.50億元,同比大幅增長197.2%;經調整淨利潤2.85億元,同比上漲127.2%;毛利率由去年同期62.2%提升至68.7%。
業績高速增長,其核心驅動力來自工業成像賽道需求爆發,鋰電池檢測、PCB檢測等下游細分領域訂單持續放量;此外,公司與徠卡達成戰略合作,有望打開全球專業影像市場的增長空間。
在國產替代浪潮之下,工業、科學成像CIS賽道具備廣闊成長空間,公司技術壁壘突出,中期業績已經印證自身成長邏輯。
但風險同樣不容忽視:高端圖像傳感器研發投入高昂,下游工業資本開支波動、客戶漫長的驗證週期,均會對業績節奏形成擾動,同時還存在新產品導入不及預期的潛在風險。疊加10月中旬解禁窗口到來,次新股籌碼結構或將重構,短期股價波動會進一步放大;半導體板塊內部資金輪動,也會持續壓製估值水平。
另值得一提的是,第十三屆港股100強評選籌備工作正穩步推進。長光辰芯作為港股稀缺的工業CIS硬科技標的,中期業績爆發,賽道成長空間可觀;但次新股股價大起大落,即將迎來大規模基石解禁,業務結構存在集中化問題,上述短板或將對其榜單綜合評分形成制約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享