
百威亞太(01876-HK)這家頭部啤酒公司,剛一上市就受到資金的追捧,股價最高漲至32.65港元/股,市盈率(PE)最高超過55倍。但整個啤酒行業已經進入了存量市場,且消費者對價格比較敏感,55倍的市盈率合理不合理、那就仁者見仁智者見智了。
但在這家公司的2019年三季報披露之後,淨利潤下跌超過20%,再去對應五十多倍的市盈率看,很顯然公司股價被市場高估了,接著股價就遭遇戴維斯雙殺,從高點的32.65港元/股,跌至近期的不到24港元/股。
就算如此,公司的股價似乎也沒有止住跌勢,因為,根據百威亞太披露的2019年報顯示,全年總銷量下滑3.2%;總收入為65.46億(美元,下同),同比下滑2.9%;權益持有人應佔淨利為8.98億元,同比下滑6.2%。四季度單季總銷量下滑6.4%;總收入為12.02億元,同比下滑8.8%;權益持有人淨利為0.45億元,同比下滑23.7%。
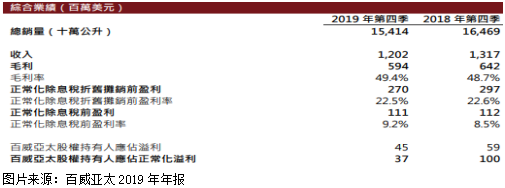
從上面數據看,我們會發現,百威亞太四季度公司產品銷量、收入和權益持有人應佔淨利來看,一個比一個下降幅度大,很顯然,公司的經營還處於低谷期,暫時沒有得到好轉,尤其是銷量數據,還是處於下滑狀態。
那麽,四季度百威亞太的經營業績是否會成為階段性低點呢?
百威亞太的收入全部來自亞太西部和東部,來自西部的收入佔比總收入多一點。
公司在亞太西部四季度的收入減少1.6%,原因是每百升收入價格增長3.6%,但銷量卻下降了5.1%。
公司亞太西部四季度收入下滑的主要原因是,在中國四季度銷量下降6.6%,價格每百升收入增長3.9%,價格增幅不及銷量下降幅度大所致。
百威亞太在亞太東部四季度的收入下跌9.5%,原因是公司每百升收入下滑1.7%加上銷量下跌8.0%所致。
公司在亞太東部量價齊跌,主要是韓國整個啤酒行業在下滑加上競爭壓力,消費者信心減弱所致。就算公司在2019年10月21日,撤回了早前在2019年4月實施的價格上調,也沒能挽救業績大幅下滑的局面。
從上述看,我們會發現,百威亞太近幾個月來股價大跌主要還是公司業績持續惡化所致。而公司最新披露的2019年年度業績顯示,業績還處於繼續惡化的狀態,亞太東部地區,由於公司對結構進行了優化(高價格產品增加),導致銷量下降幅度較大,反映出市場對價格的敏感度,還是比較大的;亞太西部的韓國市場,出現了量價齊跌,說明了并不是因為結構優化導致的銷量下跌,反映出要不就是整個韓國啤酒市場進入了低迷期,要不就是公司的產品,在韓國定價出了問題。
整體來看,短期公司的業績或許還將繼續承壓。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享