
財華社2026年11月12日訊,存儲器廠商宏芯宇(02681.HK)今日上午9時起在港交所主板掛牌買賣,H股以72.80港元開盤,較每股72.83港元的發行價低0.04%,基本平開。截至發稿,報73.05港元,漲0.3%,成交額約1.08億港元,盤中最高73.60港元、最低72.80港元。按發稿價計總市值約352.5億港元。暗盤收市已跌破發行價,首日承接未見明顯回暖。
公開認購2.37倍未觸發回撥 一手100股全部獲配
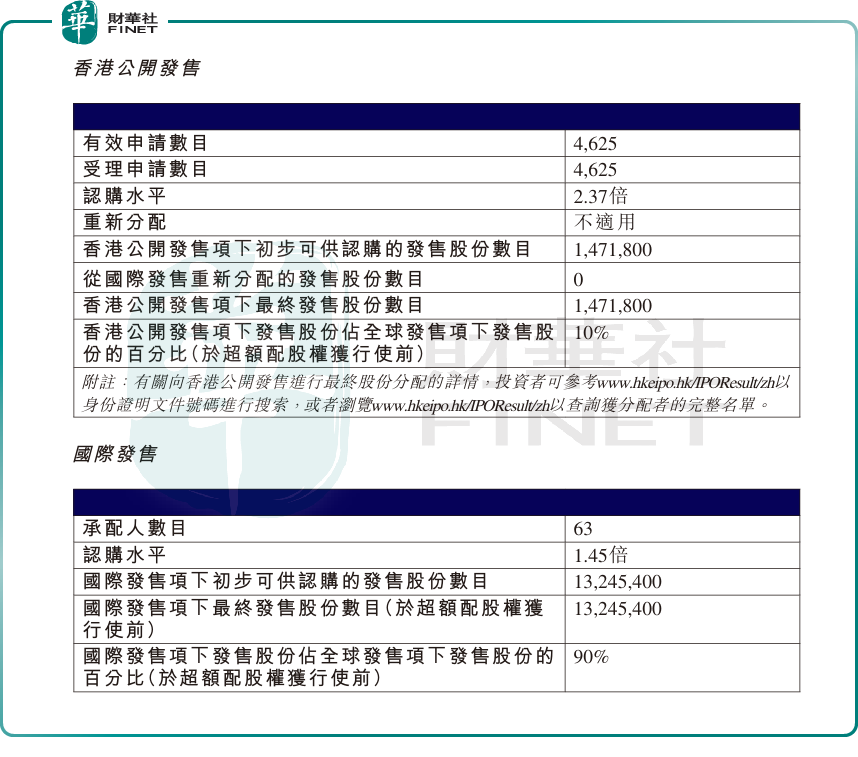
宏芯宇香港公開發售接獲4,625份有效申請,認購2.37倍,未觸發股份重新分配,公開發售1,471,800股維持在全球發售的10%;國際發售有63名承配人,認購1.45倍。全球發售14,717,200股H股,募資總額10.719億港元,扣除上市開支後淨額9.935億港元,另有超額分配2,207,500股。上市後已發行股份482,531,284股。
利潤暴增靠的是存儲漲價 不是賣得更多
招股章程顯示,宏芯宇2025年收入112.376億元人民幣,同比增長28.9%;年內利潤13.639億元,同比增長1.8倍,2024年才剛扭虧。2026年前4個月收入80.123億元,同比增長1.9倍;期內利潤38.406億元,同比放大約30倍,是2025年全年利潤的2.8倍。四個月賺的比過去一整年還多,這在存儲行業通常不是需求突然變好,而是價格突然變貴。
毛利率的曲線更直白:2023年4.8%、2024年16.1%、2025年21.8%,2026年前4個月跳到62.0%。招股書把這輪上行歸因於AI相關及數據密集型需求帶動,加上存儲原廠把產能切向HBM、DDR5,傳統存儲產品供應收緊、價格上行。公司在風險因素里也寫明,存儲產品行業歷來具有週期性,價格波動、庫存調整及供需失衡可能持續出現,相關需求及定價趨勢可能屬暫時性。62.0%不是這家公司的常態毛利率。
業務結構上,宏芯宇2018年12月在深圳成立,走無晶圓廠模式,晶圓委外代工、封測交給OSAT,自己掌握主控芯片設計、固件算法、測試系統與存儲介質特性分析。產品覆蓋嵌入式存儲(EMMC、UFS、EPOP、UMCP)、固態硬盤(SATA與PCIe)、DRAM(DDR與LPDDR)、移動存儲以及存儲顆粒。
按弗若斯特沙利文的統計,2025年宏芯宇在全球存儲產品市場按收入計份額0.6%,在全球存儲器廠商中排第12位。全球存儲產品市場規模2025年為2,890億美元,預計2030年達到7,238億美元,複合年增長17.7%。這個市場裡,存儲原廠把控著超過95%的份額,國內獨立存儲器廠商的整體份額從2021年不足1.5%升到2025年超過3%,宏芯宇是其中一家。
宏芯宇今天拿到的,是週期股的定價,不是成長股的定價。暗盤走弱、首日平開,與招股階段2.37倍的公開認購、42.1%的基石鎖定形成溫差。基石鎖住的是籌碼,不是價格。後面要盯兩件事:存儲漲價能撐多久,以及原廠產能回流、供給重新寬松之後,62.0%的毛利率往哪裡落。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享