
11月5日,大家乐集团(00341.HK)表现活跃,截至发稿,涨幅为6.73%, 报6.425港元/股,自6月中旬以来累计反弹超8成。
消息面,11月4日,大家乐集团刊发正面盈利预告,预期截至2026年9月30日止六个月录得归母净利润介乎9580万港元至1.052亿港元,同比增加105%至125%。
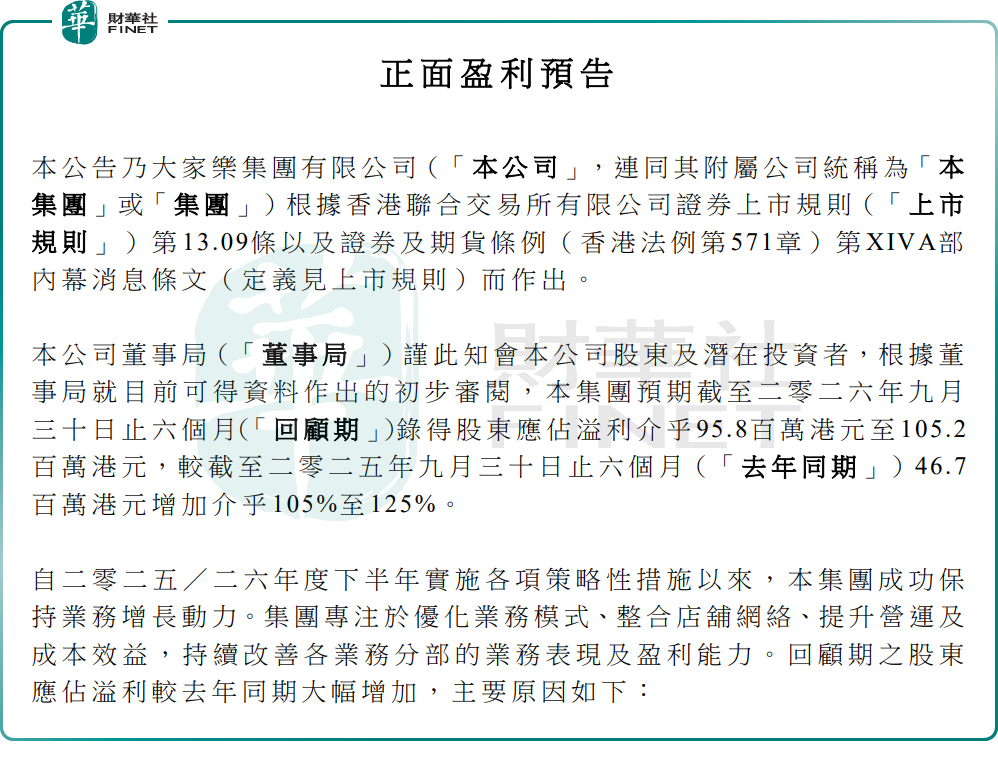
大家乐集团在公告中称,自2025/26年度下半年实施各项策略性措施以来,集团成功保持业务增长动力。集团专注于优化业务模式、整合店铺网络、提升营运及成本效益,持续改善各业务分部的业务表现及盈利能力。
盈利改善主要来自四方面:快餐业务提质增效,通过物有所值的产品与创新菜单优化收入组合,“Club 100”会员计划运用人工智能驱动的顾客数据分析精准营销、扩大会员基础;管理层有序整合生产力较低的店铺、加快数码转型与系统升级,发挥香港与内地业务规模优势优化供应链成本;内地业务逐步回稳,线上线下(O2O)策略与轻资产模式下销售额及盈利能力改善,并继续深化大湾区布局;休闲餐饮与机构饮食等多元业务对盈利的贡献持续提升。
行业背景看,香港本地餐饮市场2025年下半年以来竞争加剧、租金与人力成本压力仍在,行业整体处于挤出低效产能的阶段。
大家乐通过“Club 100”会员体系与数字化点单沉淀的顾客数据,被管理层视为精准营销与菜单迭代的基础。有市场观点认为,本地餐饮龙头的盈利修复弹性将在成本压力缓和阶段集中显现,大家乐集团的正式中期业绩与派息安排值得跟踪。
内地业务方面,大家乐集团在公告中提及继续审慎拓展店铺网络、深化大湾区市场布局,依托线上线下(O2O)业务模式与轻资产营运,销售额及盈利能力逐步改善。对比部分内地连锁餐饮品牌的价格竞争压力,粤式快餐品牌在大湾区的长期积淀构成差异化壁垒,但扩张节奏与单店投资回报的平衡仍是中长期观察点。
此外,据报道,香港餐饮人手短缺问题较前期缓和,最低工资与食材成本走势趋于平稳,为大家乐集团下半年继续推进成本优化提供了外部条件。若正式中期业绩同步公布中期息安排,公司的派息传统亦可能成为股价的额外支撑。在板块层面,若盈喜效应扩散,本地餐饮同业的估值修复亦值得关注。
投资者另需要注意的是,大家乐集团本次盈喜显示其在门店整合与成本优化方向的进展为其带来新的观察价值,中期净利预增105%至125%的幅度亦属港股消费板块少见。但也要看到,公司市值约37亿港元、成交偏弱,商业模式仍处验证期,股价波动较大,其能否进入百强评估视野仍取决于业绩兑现的持续性。
港股100强评选活动自2012年创办以来,始终以多维度评估体系评选香港主板最具投资价值的上市公司,已成为香港资本市场价值标杆。目前,第十三届港股100强评选活动已正式启动,颁奖典礼将于2026年11月26日在香港会展中心举行。百强席位仅有一百个,竞争激烈,大家乐集团今年能不能入围?排名会在哪个区间?所有悬念,静待第十三届港股100强颁奖典礼现场正式揭晓。还没报名的上市公司代表或投资者,欢迎通过活动官网(www.top100hk.com)或官方合作渠道报名参会,到现场亲眼见证榜单揭晓,还能与数百位上市公司高管、资本领袖、行业专家聚在一起,交流探讨。

财华网所刊载内容之知识产权为财华网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
如有意愿转载,请发邮件至 content@finet.com.hk,获得书面确认及授权后,方可转载。



 或
 按钮分享