
11月5日,大家樂集團(00341.HK)表現活躍,截至發稿,漲幅為6.73%,報6.425港元/股,自6月中旬以來累計反彈超8成。
消息面,11月4日,大家樂集團刊發正面盈利預告,預期截至2026年9月30日止六個月錄得歸母淨利潤介乎9580萬港元至1.052億港元,同比增加105%至125%。
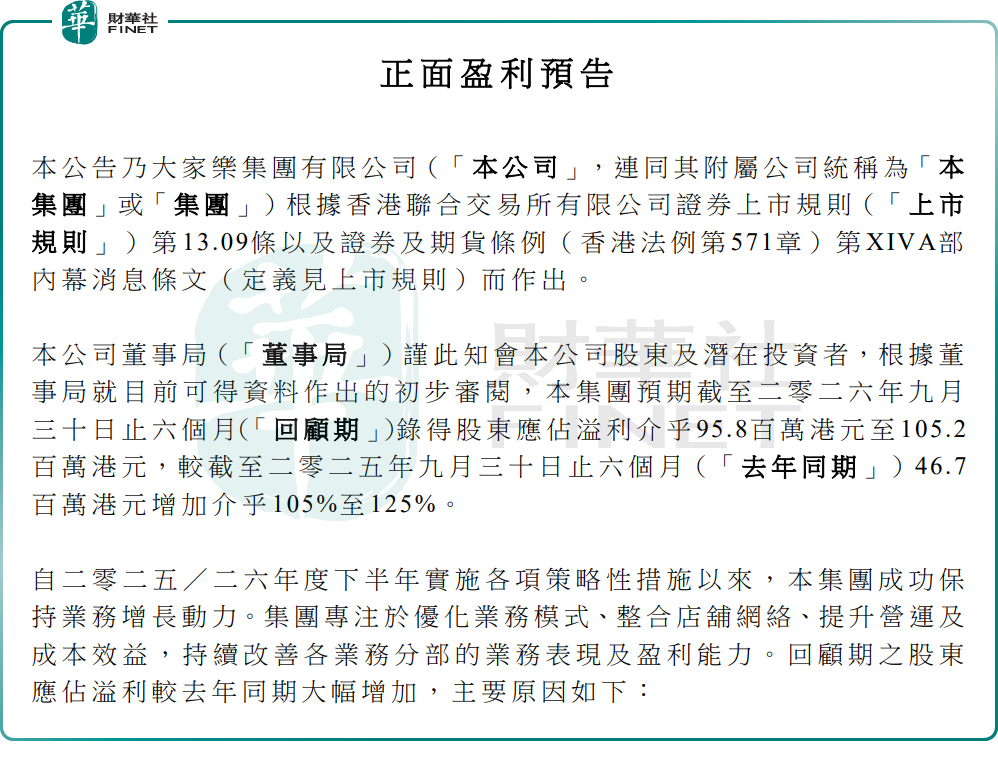
大家樂集團在公告中稱,自2025/26年度下半年實施各項策略性措施以來,集團成功保持業務增長動力。集團專注於優化業務模式、整合店鋪網絡、提升營運及成本效益,持續改善各業務分部的業務表現及盈利能力。
盈利改善主要來自四方面:快餐業務提質增效,通過物有所值的產品與創新菜單優化收入組合,「Club 100」會員計劃運用人工智能驅動的顧客數據分析精準營銷、擴大會員基礎;管理層有序整合生產力較低的店鋪、加快數碼轉型與系統升級,發揮香港與內地業務規模優勢優化供應鏈成本;內地業務逐步回穩,線上線下(O2O)策略與輕資產模式下銷售額及盈利能力改善,並繼續深化大灣區佈局;休閒餐飲與機構飲食等多元業務對盈利的貢獻持續提升。
行業背景看,香港本地餐飲市場2025年下半年以來競爭加劇、租金與人力成本壓力仍在,行業整體處於擠出低效產能的階段。
大家樂通過「Club 100」會員體系與數字化點單沉澱的顧客數據,被管理層視為精準營銷與菜單迭代的基礎。有市場觀點認為,本地餐飲龍頭的盈利修復彈性將在成本壓力緩和階段集中顯現,大家樂集團的正式中期業績與派息安排值得跟蹤。
內地業務方面,大家樂集團在公告中提及繼續審慎拓展店鋪網絡、深化大灣區市場佈局,依託線上線下(O2O)業務模式與輕資產營運,銷售額及盈利能力逐步改善。對比部分內地連鎖餐飲品牌的價格競爭壓力,粵式快餐品牌在大灣區的長期積澱構成差異化壁壘,但擴張節奏與單店投資回報的平衡仍是中長期觀察點。
此外,據報道,香港餐飲人手短缺問題較前期緩和,最低工資與食材成本走勢趨於平穩,為大家樂集團下半年繼續推進成本優化提供了外部條件。若正式中期業績同步公佈中期息安排,公司的派息傳統亦可能成為股價的額外支撐。在板塊層面,若盈喜效應擴散,本地餐飲同業的估值修復亦值得關注。
投資者另需要注意的是,大家樂集團本次盈喜顯示其在門店整合與成本優化方向的進展為其帶來新的觀察價值,中期淨利預增105%至125%的幅度亦屬港股消費板塊少見。但也要看到,公司市值約37億港元、成交偏弱,商業模式仍處驗證期,股價波動較大,其能否進入百強評估視野仍取決於業績兌現的持續性。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強席位僅有一百個,競爭激烈,大家樂集團今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(Www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)