
11月3日,派格生物醫藥-B(02565.HK)股價延續跌勢,截至發稿,跌幅達13.98%,報3.17港元/股。拉長週期看,該股自2025年11月底創出77.00港元的歷史高點後持續單邊下行,當前股價較高點累計回撤超95%。
本次股價大跌的核心誘因,來自公司盤前披露的新股配售公告,直接引發場內拋壓。
再度大幅折讓配售引爭議
公告顯示,派格生物醫藥11月2日與獨家配售代理麥格理資本訂立配售協議,擬向不少於六名承配人配售2681.3萬股新H股,配售價定為每股2.985港元,配售價較當日收市價3.685港元折讓19.00%。
本次配售完成後,派格生物醫藥預計募資總額8004萬港元,扣除發行相關費用,淨募資額約7716萬港元。
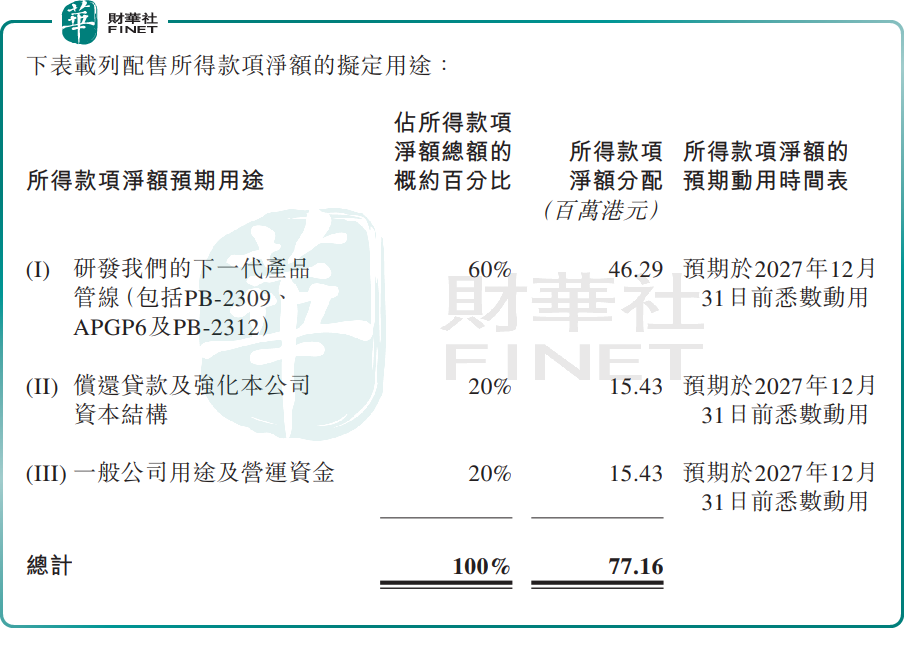
資金使用規劃清晰:約60%用於研發下一代產品管線(包括PB-2309、APGP6及PB-2312);約20%用於償還銀行貸款及強化資本結構;約20%用於一般公司用途及營運資金。
值得留意的是,這並非派格生物醫藥近期首次融資。2025年12月公司已完成一輪配售,淨募資額約2.96億港元。截至2026年9月30日,2025年12月配售事項所得款項中分配至持續及計劃研發PB-2301及PB-2309的部分已動用59.8%,而餘下部分預期將於2026年底前悉數動用。密集的融資節奏,也側面反映出派格生物醫藥商業化爬坡期的資金消耗壓力。
商業化起步但持續虧損,自身造血能力不足
基本面層面,派格生物醫藥是一家專注自主研發慢性病創新療法的生物技術公司,重點關注代謝紊亂領域,核心管線以肽類和小分子藥物為主。目前公司已搭建由七款候選產品組成的多元化管線,其中三款處於臨床試驗階段,一款獲得IND批准。自研核心產品維培那肽注射液(派達康®,PB-119)用於治療2型糖尿病及肥胖症,已於2025年11月獲國家藥監局上市批准,成為公司首個獲批商業化的產品。
業績方面,2026年上半年,派格生物醫藥錄得淨虧損2.16億元(單位人民幣,下同),2025年同期虧損9367.2萬元,同比擴大131%;經營虧損2.14億元,同比增加1.22億元。虧損擴大主要由於研發、銷售及營銷,以及管理等開支均顯著增加。
商業化推進上,維培那肽正逐步落地。派格生物醫藥2026年3月與騰瑞製藥訂立戰略合作協議,6月收到首筆權益金約6100萬港元;維培那肽已通過2026年國家醫保目錄調整初步形式審查,報告期後派達康®已在多家醫療機構開出首批商業化處方,第二筆約4900萬港元權益金的付款條件已全部達成。研發端,CR059首次人體研究取得階段性進展,APGP6、PB-2312等重點候選產品持續推進臨床前研究,公司同步建設智能化研發與數據平台,融合AI與計算科學賦能藥物發現。
市場對此分歧明顯。看多觀點認為,派格生物醫藥核心產品剛進入商業化階段,醫保談判推進在即,騰瑞製藥合作權益金陸續落地,本次募資補充下一代管線研發彈藥,長期聚焦GLP-1等代謝黃金賽道,具備成長空間。
但市場的擔憂同樣突出:其一,19%的大幅折讓直接攤薄現有股東權益,上市僅一年多兩次配售,股權稀釋節奏偏快;其二,企業自身造血能力偏弱,商業化剛起步、仍處持續虧損狀態,高度依賴外部股權融資,若產品放量不及預期,後續仍存在再融資可能性;其三,GLP-1賽道競爭日趨激烈,醫保談判結果存在不確定性,產品實際放量節奏有待驗證。
另值得一提的是,第十三屆港股100強評選現已進入籌備階段,各候選榜單報名通道同步開啟。派格生物醫藥-B作為代謝領域創新藥企業,核心產品剛獲批上市、商業化起步,具備一定賽道看點;但公司尚未盈利,頻繁股權融資攤薄股東權益,股價自歷史高點大幅回撤,或將對綜合評分形成明顯製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享