
11月2日,華新建材A、H股雙雙走強。截至收盤,港股華新建材(06655.HK)報16.34港元,大漲10.11%;A股華新建材(600801.SH)直接封死漲停,報23.54元/股。
股價異動背後,是華新建材剛交出的一份逆勢增長的三季報。
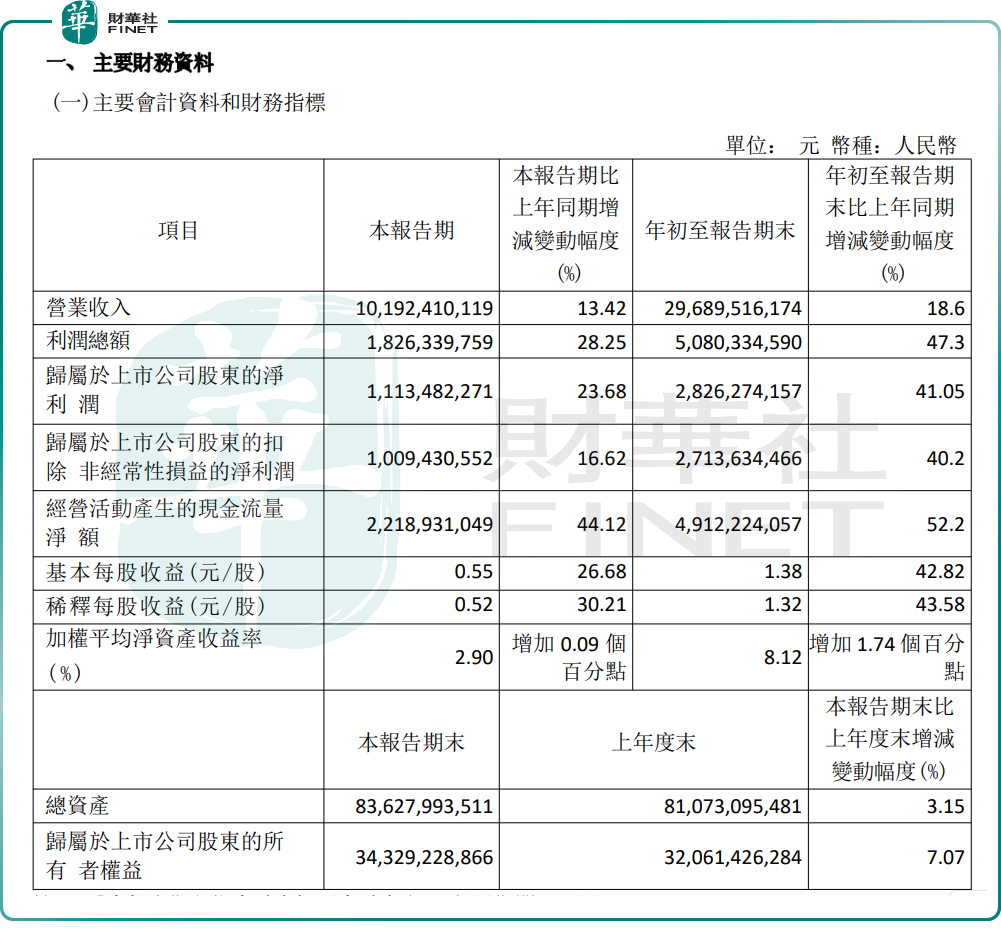
具體來看,2026年前三季度,華新建材營收達296.9億元,同比增長18.6%;歸母淨利潤28.3億元,同比增長41.05%;扣非淨利潤27.1億元,同比增長40.2%;經營活動現金流量淨額49.1億元,同比大增52.2%。
單季度拆分,第三季度,華新建材實現收入101.9億元,同比增長13.42%;歸母淨利潤11.1億元,同比增長23.68%。
同時,公司大手筆分紅,擬派發前三季度現金紅利每股0.5元(含稅),合計約10.4億元,占歸母淨利潤的36.78%。
2026年,國內建材行業依舊深陷週期低穀,水泥市場延續量價雙殺格局。就在行業整體低迷之際,華新建材再度交出逆勢增長的成績單,核心驅動力來自「國內骨料對沖+海外產能放量」的雙輪邏輯。
業績增長主要得益於海外新增產能穩步釋放、銷量增加,以及營運資金有效管理。不同於傳統水泥企業單一依賴水泥產品,華新建材已形成「水泥+骨料+環保」協同發展的產業體系,國內一體化業務在競爭中保持穩定;而持續推進的國際化戰略,讓全部海外業務實現穩定增長與高效運營,成為利潤增長的核心引擎。
擴張層面,華新建材於報告期內推進收購豪瑞菲律賓資產的關聯交易,擬分兩階段收購Holcim Philippines Inc.股權:第一階段以約5.27億美元收購67.623%股權,第二階段可收購約31.377%股權,對價不低於2.8億美元。該交易已獲股東會及菲律賓競爭委員會批准,尚需政府備案。管理層表示,將繼續優化產能佈局,提升海外市場份額。
機構層面持樂觀態度。華泰證券指出,華新建材Q3歸母淨利潤超出該行此前的預期(9.5億元),主要因為資產處置收益的貢獻和中亞等市場量價表現超預期。公司持續推進全球化佈局,海外產能規模持續擴張,形成「低成本併購--降本提產--現金回流」良性循環,擬收購巴西CSN水泥有望打開拉美成長空間,有望繼續驅動中長期盈利增長。
總結而言,水泥出海高景氣持續兌現,打開了華新建材新的利潤空間,骨料業務夯實國內盈利底盤,全球化佈局與全產業鏈協同共同提升了公司抵御週期波動的能力。菲律賓、巴西等區域併購落地後,海外版圖進一步擴張,成長確定性持續增強。
值得一提的是,另值得關注的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。作為港股100強榜單的常客,華新建材憑藉此番亮眼業績表現,公司能否再度入圍榜單,市場正拭目以待。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享