
11月2日,華健未來-B(06132.HK)股價大幅拉升,截至收盤報31.08港元,大漲15.97%。本次股價強勢反彈,直接由股份回購公告催化。
消息面上,華健未來於當日發佈自願公告,宣佈董事會已決議行使股份購回授權,擬於授權有效期內不時在公開市場購回H股,總金額不超過1億港元。公告指出,本次購回將以內部資源撥付,不動用上市所得款項,公司現時財務狀況穩健,足以支持業務發展及研發投入。
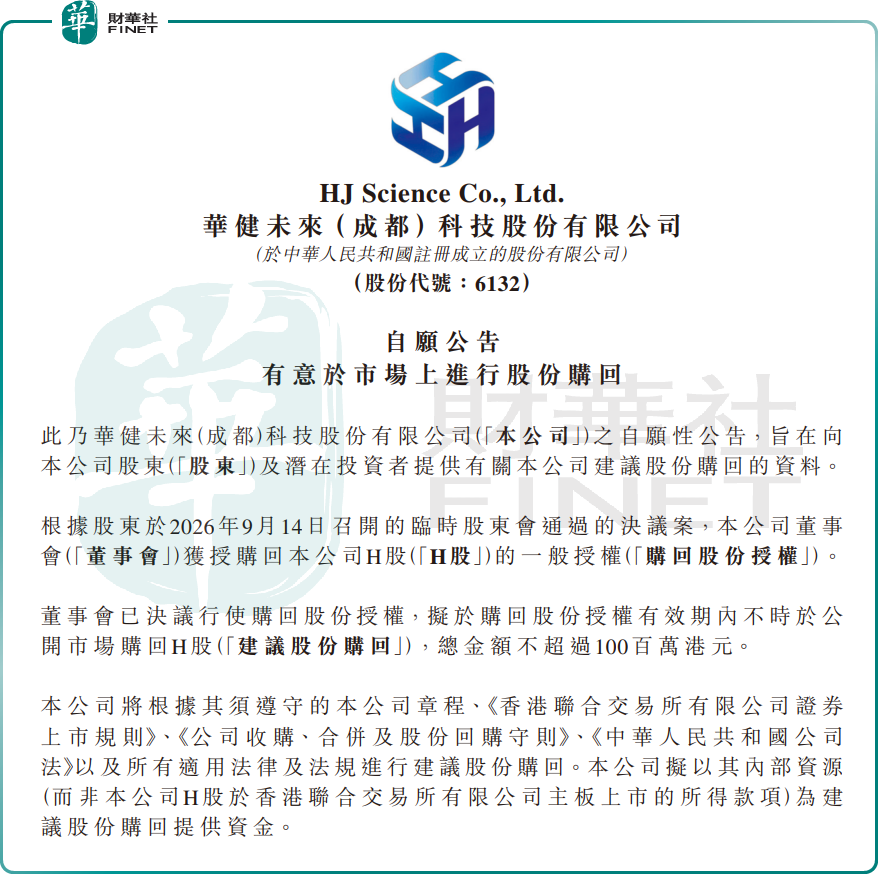
華健未來董事會認為,H股近期交易價格未能充分反映公司內在價值及長遠發展前景,購回有助提升股東價值,並彰顯管理層對業務前景及增長潛力的信心。
拉長週期看,公司上市首日股價盤中一度衝高至82.00港元的歷史高點,隨後持續震盪下行,並於前一交易日最低下探至25.88港元,較歷史高點累計回撤接近七成,長期處於破發狀態。本次回購消息落地,成為股價低位反彈的直接導火索。
回到公司基本面,華健未來主要從事腫瘤、自身免疫系統疾病和代謝系統疾病創新藥物的研發與生產。公司為小分子藥物建立開發平台,將計算機模擬與實驗藥物設計篩選、靶向和快速類藥性評估,以及高效CMC開發和臨床研究相結合,管線差異化特徵明顯。核心產品包括HJ787、HJ178、HJ891,均為自主開發的國家藥監局1類創新藥;另有臨床階段候選藥物HJ197,以及4款臨床前1類創新療法候選藥物。
業績層面,華健未來尚未有產品實現商業化,收入主要來源於授權許可及合作協議。2026年上半年錄得收入194.3萬元(單位人民幣,下同),同比增長118.1%,主要來自與筠澤創曜就HJ197的許可及合作協議。期內虧損7347.5萬元,同比擴大38.8%;經調整虧損(扣除股份支付開支)為4730.2萬元,同比收窄10.7%。研發開支同比增長13.1%至4625.5萬元,行政開支增加主要受首次公開發售前股權激勵計劃的股份支付影響。
截至2026年6月末,華健未來現金及現金等價物增至約11.07億元,主要得益於6月完成全球發售,收到上市所得款項淨額約10億港元。
市場分歧由此顯現。樂觀視角認為,華健未來核心管線臨床數據亮眼、差異化突出,1億港元回購彰顯管理層對內在價值的信心,上市後現金儲備充足,可支撐後續研發推進。但謹慎觀點同樣突出:公司尚無商業化產品,收入僅來自授權合作且規模極小,持續虧損狀態下研發投入壓力較大,創新藥臨床推進存在失敗風險;1億港元回購規模對應22億餘港元市值體量有限,股價反轉仍需管線里程碑或商業化進展驗證。
另值得關注的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。華健未來作為港股18C章生物科技標的,小分子創新管線佈局差異化,核心產品臨床進展積極,具備一定參評看點;但尚未盈利、無商業化產品、股價波動劇烈,或將對綜合評分形成明顯製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享