
10月28日,泡泡瑪特(09992.HK)大幅低開超6%,截至發稿,公司跌1.74%,報129.7港元,市值1727億港元。
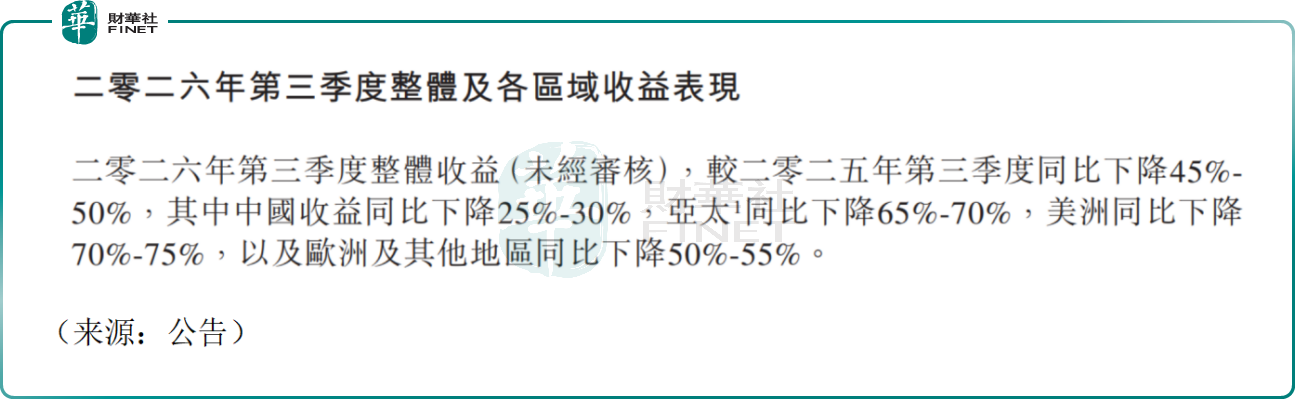
最新經營數據方面,公司披露2026年第三季度未經審核業務數據,整體收益同比下滑45%-50%;分區域來看,中國區收入同比下滑25%-30%,亞太(不含中國)下滑65%-70%,美洲下滑70%-75%,歐洲及其他地區下滑50%-55%,短期海內外銷售同步承壓。
作為出海成功的中國企業,泡泡瑪特在去年創造出收入佳績,業績迎來了爆發式增長。其中,作為泡泡瑪特的王牌IP產品LABUBU,為泡泡瑪特貢獻了不少的收入。
在去年業績高基數的背景下,疊加今年以來LABUBU熱潮的持續降溫,2026年泡泡瑪特的業績壓力顯著增加。2026年中報,泡泡瑪特營收同比增速僅為23.76%,歸母淨利潤同比增速僅為10.14%。從目前三季度情況看,公司業績持續承壓。
也有分析認為,匯兌損失、原料及運輸成本持續上升等,都成為泡泡瑪特今年以來收入持續承壓的主要原因。
從市場的角度考慮,主要關心的問題包括泡泡瑪特爆款IP的持續創作能力、全球庫存壓力的消化速度以及公司毛利率與淨利率是否有效企穩等,這些因素都會直接影響著市場對泡泡瑪特的估值定價。
值得注意的是,今年以來,泡泡瑪特股價累計下跌近30%,總市值也失守1800億港元。如果從歷史最高位計算,泡泡瑪特累計跌幅約60%。
近一段時間,知名投資人、千億大佬段永平持續重倉佈局,通過旗下H&H International Investment持有公司股份,為第二大股東,並公開表態仍計劃繼續增持,上限不超過總股本10%,成為市場重要情緒支撐點。段永平此前買入平均成本152港元左右,如今,中國股神也成了時間的朋友,買入即被套。
展望後市,有樂觀的機構認為,泡泡瑪特IP壁壘長期穩固,已經跑出多個十億級IP,新品迭代、聯名活動、線下樂園等多元變現模式持續完善,毛絨品類打開潮玩新消費場景,IP資產具備反復挖掘價值。段永平持續看好並計劃加倉,代表長期資金認可公司底層商業模式;當前股價已經充分交易業績悲觀預期,一旦四季度聖誕、新年大促回暖,存在估值修復機會。
但也有謹慎的機構指出,公司三季度收入大幅下滑,海內外需求同步走弱,消費信心偏弱,潮玩屬於可選消費,需求彈性大,短期復甦節奏不確定;IP存在生命週期,爆款紅利退潮之後,新IP孵化成功率、持續出圈難度提升;賽道競品分流,用戶審美迭代較快。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。泡泡瑪特作為國內潮流文化IP龍頭,打造本土文化IP出海標桿,具備衝擊第十三屆港股100強的基礎條件;其IP原創孵化能力、文化消費商業化模式、國產IP全球化探索,都是評選中衡量企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享