
10月28日,泡泡玛特(09992.HK)大幅低开超6%,截至发稿,公司跌1.74%,报129.7港元,市值1727亿港元。
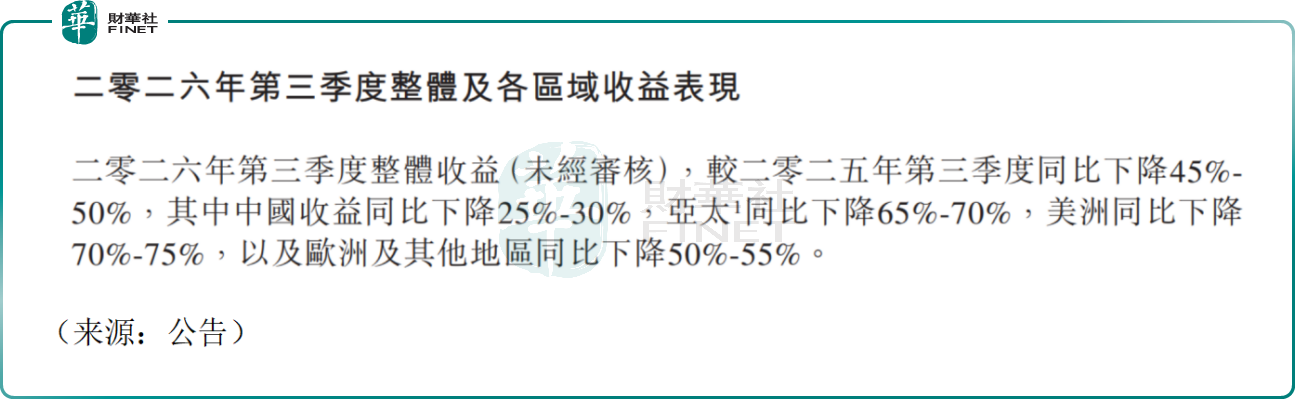
最新经营数据方面,公司披露2026年第三季度未经审核业务数据,整体收益同比下滑45%-50%;分区域来看,中国区收入同比下滑25%-30%,亚太(不含中国)下滑65%-70%,美洲下滑70%-75%,欧洲及其他地区下滑50%-55%,短期海内外销售同步承压。
作为出海成功的中国企业,泡泡玛特在去年创造出收入佳绩,业绩迎来了爆发式增长。其中,作为泡泡玛特的王牌IP产品LABUBU,为泡泡玛特贡献了不少的收入。
在去年业绩高基数的背景下,叠加今年以来LABUBU热潮的持续降温,2026年泡泡玛特的业绩压力显著增加。2026年中报,泡泡玛特营收同比增速仅为23.76%,归母净利润同比增速仅为10.14%。从目前三季度情况看,公司业绩持续承压。
也有分析认为,汇兑损失、原料及运输成本持续上升等,都成为泡泡玛特今年以来收入持续承压的主要原因。
从市场的角度考虑,主要关心的问题包括泡泡玛特爆款IP的持续创作能力、全球库存压力的消化速度以及公司毛利率与净利率是否有效企稳等,这些因素都会直接影响着市场对泡泡玛特的估值定价。
值得注意的是,今年以来,泡泡玛特股价累计下跌近30%,总市值也失守1800亿港元。如果从历史最高位计算,泡泡玛特累计跌幅约60%。
近一段时间,知名投资人、千亿大佬段永平持续重仓布局,通过旗下H&H International Investment持有公司股份,为第二大股东,并公开表态仍计划继续增持,上限不超过总股本10%,成为市场重要情绪支撑点。段永平此前买入平均成本152港元左右,如今,中国股神也成了时间的朋友,买入即被套。
展望后市,有乐观的机构认为,泡泡玛特IP壁垒长期稳固,已经跑出多个十亿级IP,新品迭代、联名活动、线下乐园等多元变现模式持续完善,毛绒品类打开潮玩新消费场景,IP资产具备反复挖掘价值。段永平持续看好并计划加仓,代表长期资金认可公司底层商业模式;当前股价已经充分交易业绩悲观预期,一旦四季度圣诞、新年大促回暖,存在估值修复机会。
但也有谨慎的机构指出,公司三季度收入大幅下滑,海内外需求同步走弱,消费信心偏弱,潮玩属于可选消费,需求弹性大,短期复苏节奏不确定;IP存在生命周期,爆款红利退潮之后,新IP孵化成功率、持续出圈难度提升;赛道竞品分流,用户审美迭代较快。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。泡泡玛特作为国内潮流文化IP龙头,打造本土文化IP出海标杆,具备冲击第十三届港股100强的基础条件;其IP原创孵化能力、文化消费商业化模式、国产IP全球化探索,都是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)