
10月26日上午开盘时段,海信家电(00921.HK)股价绩后低开,一度大跌超13%。截至发稿,该股下跌5.76%,报18.34港元,市值254亿港元;海信家电(000921.SZ)A股同步下挫,跌幅为2.30%,报22.50元。
核心催化为公司披露的2026年前三季度业绩,其中第三季度归母净利润同比下滑74%,显著弱于市场预期。
根据公司公告,2026年前三季度,海信家电实现营业收入670.14亿元(人民币,下同),同比下降6.32%;实现归属于上市公司股东的净利润18.49亿元,同比下降34.23%。
单看第三季度,公司实现收入202.48亿元,同比下降8.8%;归母净利润1.91亿元,同比下降74.0%;扣非后归母净利润0.17亿元,同比下降96.7%。利润端降幅显著大于收入端,反映出盈利水平在短期内承受多重挤压。
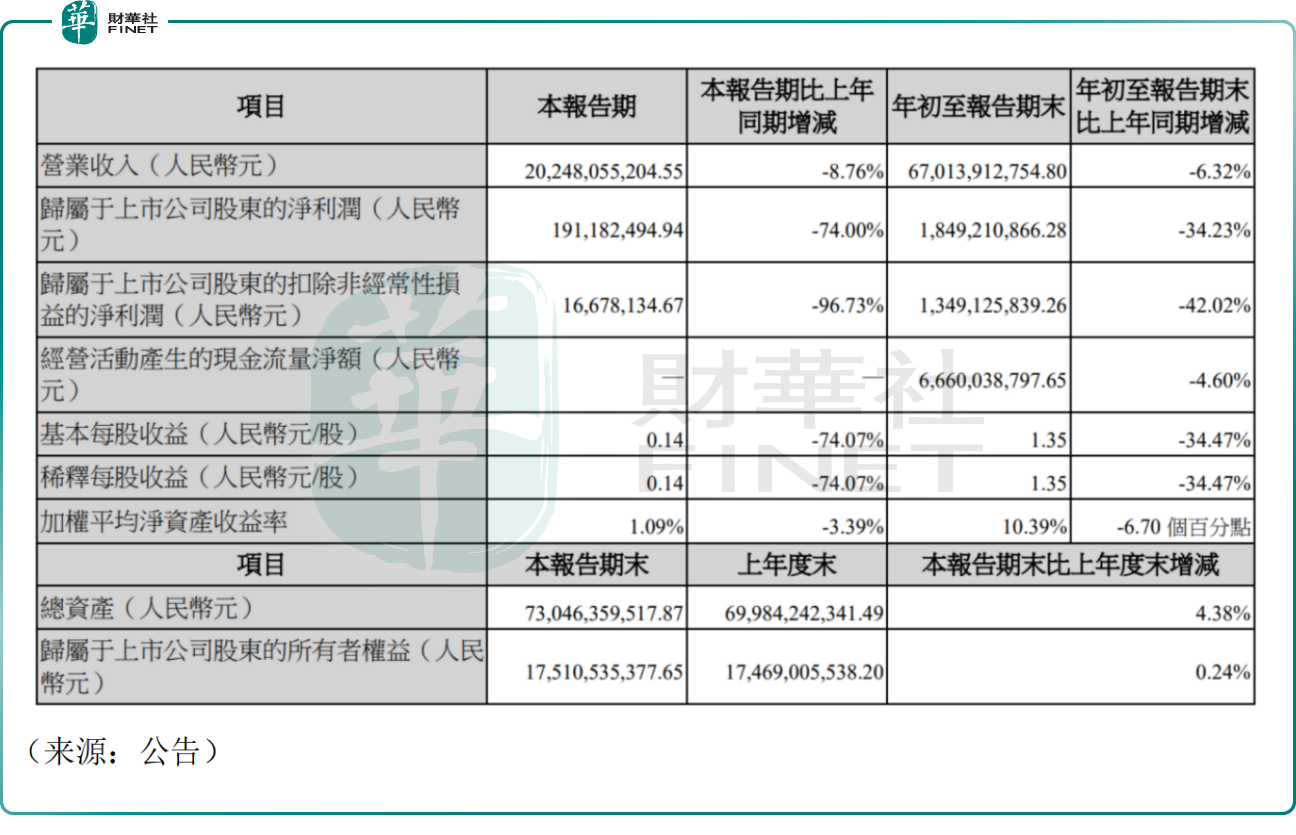
对于业绩走弱的原因,公告披露及华泰证券的分析指出,一方面源于国内需求及价格竞争压力,叠加原材料成本上行形成共振;另一方面,汇率扰动明显,前三季度公司财务费用2.34亿元,同比增加93.3%,主要受汇兑损益波动影响。
从公司画像看,海信家电是国内白电行业头部企业之一,业务覆盖冰箱、家用空调、中央空调、洗衣机及汽车空调压缩机等,旗下拥有海信、容声等品牌,并通过合资及并购布局日立相关中央空调业务与日本三电控股。家电行业与地产周期、居民消费意愿及原材料价格高度相关,今年以来白电内销面临以旧换新政策节奏变化与终端价格竞争的双重影响,出口业务则受汇率波动与海外需求牵引。
行业层面,市场当前更关注白电企业的盈利质量与价格秩序,在内需偏弱、原材料成本中枢抬升的背景下,龙头企业能否凭借产品结构升级与成本管控稳住利润率,是后续业绩预期修复的关键。
另值得一提的是,海信家电作为多品牌、多品类运作的白电龙头,在中央空调、冰洗及海外布局上具备一定规模优势与产品升级基础,若行业价格秩序企稳、汇率扰动消退,其盈利水平存在修复空间;短期制约则在于三季度利润大幅收缩,内需、成本与汇率三重压力尚未出现明确拐点,基本面仍待验证。
「港股100强」评选自2012年创办以来,始终以多维度评估体系挖掘港股市场最具价值的上市公司,被誉为港股价值标杆。目前,2026年度评选筹备工作已全面启动,颁奖典礼将于2026年11月26日在香港会展中心隆重举行,更多评选信息可访问官方网站查询。

财华网所刊载内容之知识产权为财华网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
如有意愿转载,请发邮件至 content@finet.com.hk,获得书面确认及授权后,方可转载。



 或
 按钮分享