
10月26日上午開盤時段,海信家電(00921.HK)股價績後低開,一度大跌超13%。截至發稿,該股下跌5.76%,報18.34港元,市值254億港元;海信家電(000921.SZ)A股同步下挫,跌幅為2.30%,報22.50元。
核心催化為公司披露的2026年前三季度業績,其中第三季度歸母淨利潤同比下滑74%,顯著弱於市場預期。
根據公司公告,2026年前三季度,海信家電實現營業收入670.14億元(人民幣,下同),同比下降6.32%;實現歸屬於上市公司股東的淨利潤18.49億元,同比下降34.23%。
單看第三季度,公司實現收入202.48億元,同比下降8.8%;歸母淨利潤1.91億元,同比下降74.0%;扣非後歸母淨利潤0.17億元,同比下降96.7%。利潤端降幅顯著大於收入端,反映出盈利水平在短期內承受多重擠壓。
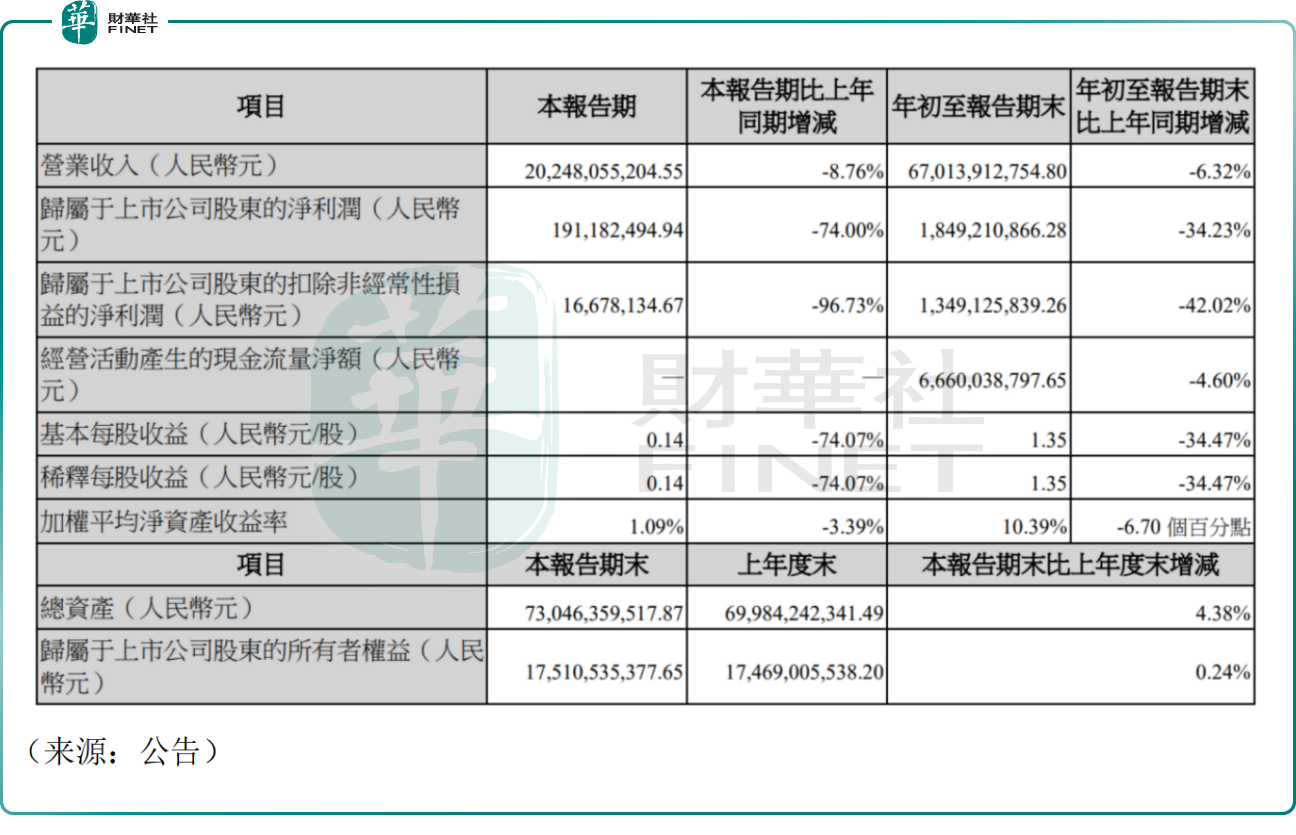
對於業績走弱的原因,公告披露及華泰證券的分析指出,一方面源於國內需求及價格競爭壓力,疊加原材料成本上行形成共振;另一方面,匯率擾動明顯,前三季度公司財務費用2.34億元,同比增加93.3%,主要受匯兌損益波動影響。
從公司畫像看,海信家電是國內白電行業頭部企業之一,業務覆蓋冰箱、家用空調、中央空調、洗衣機及汽車空調壓縮機等,旗下擁有海信、容聲等品牌,並通過合資及併購佈局日立相關中央空調業務與日本三電控股。家電行業與地產週期、居民消費意願及原材料價格高度相關,今年以來白電內銷面臨以舊換新政策節奏變化與終端價格競爭的雙重影響,出口業務則受匯率波動與海外需求牽引。
行業層面,市場當前更關注白電企業的盈利質量與價格秩序,在內需偏弱、原材料成本中樞抬升的背景下,龍頭企業能否憑藉產品結構升級與成本管控穩住利潤率,是後續業績預期修復的關鍵。
另值得一提的是,海信家電作為多品牌、多品類運作的白電龍頭,在中央空調、冰洗及海外佈局上具備一定規模優勢與產品升級基礎,若行業價格秩序企穩、匯率擾動消退,其盈利水平存在修復空間;短期製約則在於三季度利潤大幅收縮,內需、成本與匯率三重壓力尚未出現明確拐點,基本面仍待驗證。
「港股100強」評選自2012年創辦以來,始終以多維度評估體系挖掘港股市場最具價值的上市公司,被譽為港股價值標桿。目前,2026年度評選籌備工作已全面啟動,頒獎典禮將於2026年11月26日在香港會展中心隆重舉行,更多評選信息可訪問官方網站查詢。
更多精彩內容,請登陸
財華香港網 (https://www.finet.hk/)
現代電視 (http://www.fintv.com)