
紫金矿业(02899.HK)作为国内龙头有色矿企,10月23日盘后披露2026年前三季度业绩,业绩规模创出历史新高。
然而,10月26日截至发稿,港股紫金矿业股价下跌7.13%,A股紫金矿业(601899.SH)同步下跌6.04%。
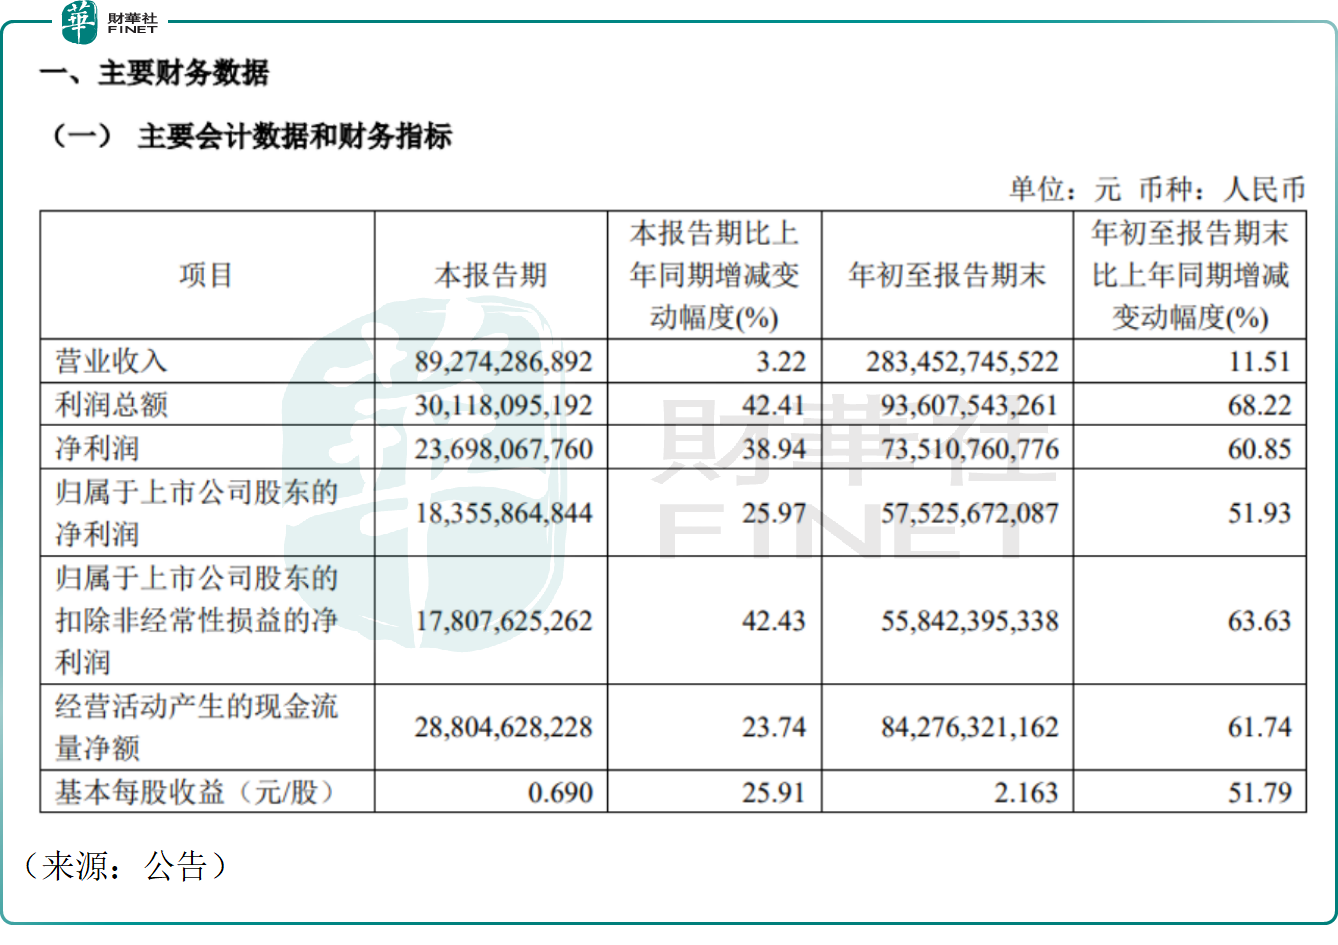
财报数据显示,公司2026年前三季度实现营业收入2834.53亿元人民币,同比增长11.51%;归母净利润575.26亿元,同比大增51.93%,按自然日估算,公司前三季度日均盈利约2.11亿元;扣非净利润558.42亿元,同比增长63.63%。与往年同期相比,紫金矿业今年前三季度的营业收入、归母净利润等核心指标均创历史同期新高。
进一步拆分季度数据,紫金矿业第三季度实现营业收入892.74亿元,同比增长3.22%;归母净利润183.56亿元,同比增长25.97%;扣非净利润178.08亿元,同比增长42.43%。对于业绩增长的原因,公司表示,一是深入贯彻“提质、上产、控本、增效”工作总方针,统筹强化生产组织与运营管理,重点矿种产量稳步释放;二是吨矿付现成本增速得到有效控制;三是受益于主营金属及副产品价格大幅上涨,矿产品毛利率同比显著提升。
虽然业绩不俗,但公司A、H股价双双下挫,背后的原因一方面是国际金价的波动。消息面上,10月26日,现货黄金一度失守3980美元/盎司。当前能源价格的持续攀升、通胀担忧的重新抬头,以及美联储政策预期的变化,共同构成了本轮黄金承压的主要背景。市场关注将于10月27日至28日举行的美联储货币政策会议。另一方面,近期资本市场情绪低迷,也对相关蓝筹股流动性造成一定挤压。
展望后市,有乐观的机构认为,金价中枢抬升叠加铜需求回暖,公司黄金、铜资源储量丰厚,现金流表现扎实,资产负债率持续优化,资本开支有序投放,海外优质资源并购储备充足,长期资源体量具备扩张空间。
但也有谨慎的机构指出,公司业绩高度绑定大宗商品价格,若金价、铜价出现大幅回调,盈利弹性会快速向下,业绩波动风险显著。此外,公司海外项目分布广,地缘政治、劳工、环保审批等外部扰动因素较多,矿山投产进度存在不确定性。
值得一提的是,第十三届港股100强评选的榜单候选申报与招商工作同步开启。紫金矿业作为国内全球化有色矿业龙头,资源储备雄厚、盈利能力持续兑现,连续多年入选港股100强榜单,具备冲击第十三届港股100强主榜单的坚实基础;其全球化资源布局、多元金属业务结构、稳健的现金流创造能力,都是评选中衡量企业长期价值的重要维度。
港股100强评选自2012年创办,从企业基本面、资本市场表现、公司治理、创新能力与社会价值多维度综合评估,是香港资本市场的价值标杆。目前第十三届港股100强评选筹备工作已全面启动,颁奖盛典拟于2026年11月26日在香港会展中心举办,更多评选详情与报名渠道,可查阅港股100强官方网站。

财华网所刊载内容之知识产权为财华网及相关权利人专属所有或持有。未经许可,禁止进行转载、摘编、复制及建立镜像等任何使用。
如有意愿转载,请发邮件至 content@finet.com.hk,获得书面确认及授权后,方可转载。



 或
 按钮分享