
10月20日,TCL電子(01070.HK)股價迎來強勢拉升,截至發稿漲幅6.27%,報17.3港元/股。
從K線走勢來看,該股自2024年初開啟上行通道,目前處於歷史高位區間,年內累計漲幅超75%。在消費電子板塊整體走弱的行情下,TCL電子走出獨立行情,成為市場重點關注的標的。
本輪股價走強的直接催化,來自公司10月19日發佈的正面盈利預告。
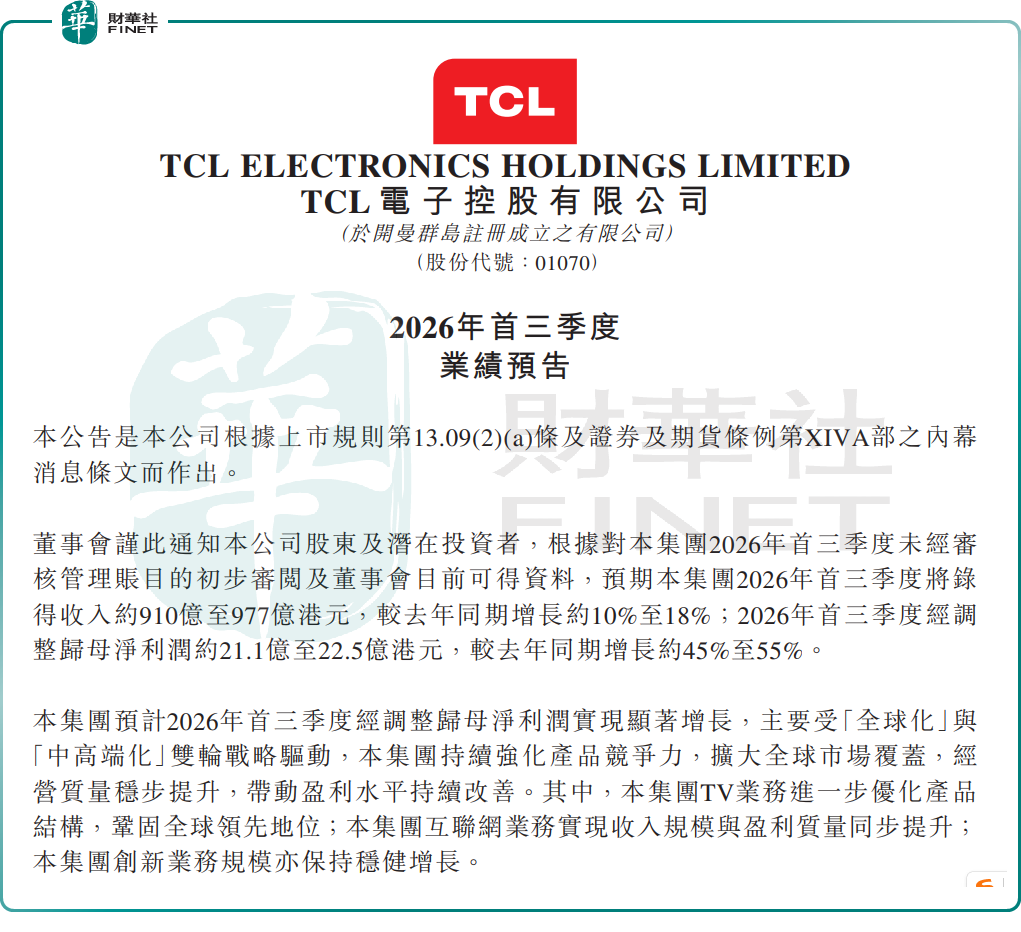
公告顯示,TCL電子預計,2026年前三季度,集團取得收入約910億至977億港元,同比增長約10%至18%;經調整歸母淨利潤約21.1億至22.5億港元,同比增長約45%至55%。
業績顯著增長,主要受「全球化」與「中高端化」雙輪戰略驅動。TCL電子持續強化產品競爭力,擴大全球市場覆蓋,經營質量穩步提升,帶動盈利水平持續提高。分業務來看,TV業務進一步優化產品結構,鞏固全球領先地位;互聯網業務實現收入規模與盈利質量同步提升;創新業務規模保持穩健增長。
值得重點留意,本次業績預告中,經調整淨利潤增速顯著高於收入增速。這說明盈利改善並非單純依靠規模擴張,而是產品結構升級、高端產品溢價以及內部費用管控優化共同作用的結果,跳出了傳統家電行業普遍「增收不增利」的困境。
TCL電子是全球頭部智能電視品牌運營商,電視出貨量長期穩居全球前列。區別於傳統電視廠商依賴硬件薄利銷售的模式,公司近年來發力互聯網增值業務,依託會員、廣告、內容分發打造硬件之外的第二利潤曲線;同時推出MiniLED、巨幕電視等中高端產品,拉高產品均價與毛利率。全球化佈局方面,公司在北美、歐洲及新興市場搭建完善渠道與品牌矩陣,對沖單一區域市場波動風險。
市場分析指出,從產能佈局、高端產品卡位,到衝刺全球市場份額,TCL電子持續落地「全球化」及「中高端化」戰略,成長邏輯持續兌現。前三季度收入雙位數增長,疊加經調整淨利潤近五成增幅,驗證了雙輪戰略成效,互聯網業務盈利能力提升也為公司帶來估值重估空間。
不過投資者仍需關注潛在風險:電視行業屬於存量成熟市場,全球出貨量增長空間有限,高端化能否持續對衝面板價格波動仍存在不確定性;海外業務面臨關稅、貿易政策與匯率波動擾動;疊加全球消費需求偏弱、行業競爭持續加劇等挑戰。
另值得注意的是,TCL電子是過去十二屆港股100強評選活動的熱門企業,而第十三屆港股100強的評選籌備及招商工作已全面鋪開,頒獎計劃於2026年11月26日在香港會展中心舉行。從目前來看,TCL電子具備再度入選的實力,投資者且拭目以待。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享