
10月20日,紫金黃金國際(02259.HK)盤中明顯回調。截至發稿,報137.4港元,跌幅7.35%,成交額超6億港元,總市值約3680億港元。
10月19日晚間,公司剛披露截至2026年9月30日止九個月未經審核營運及財務數據,業績實現大幅增長。
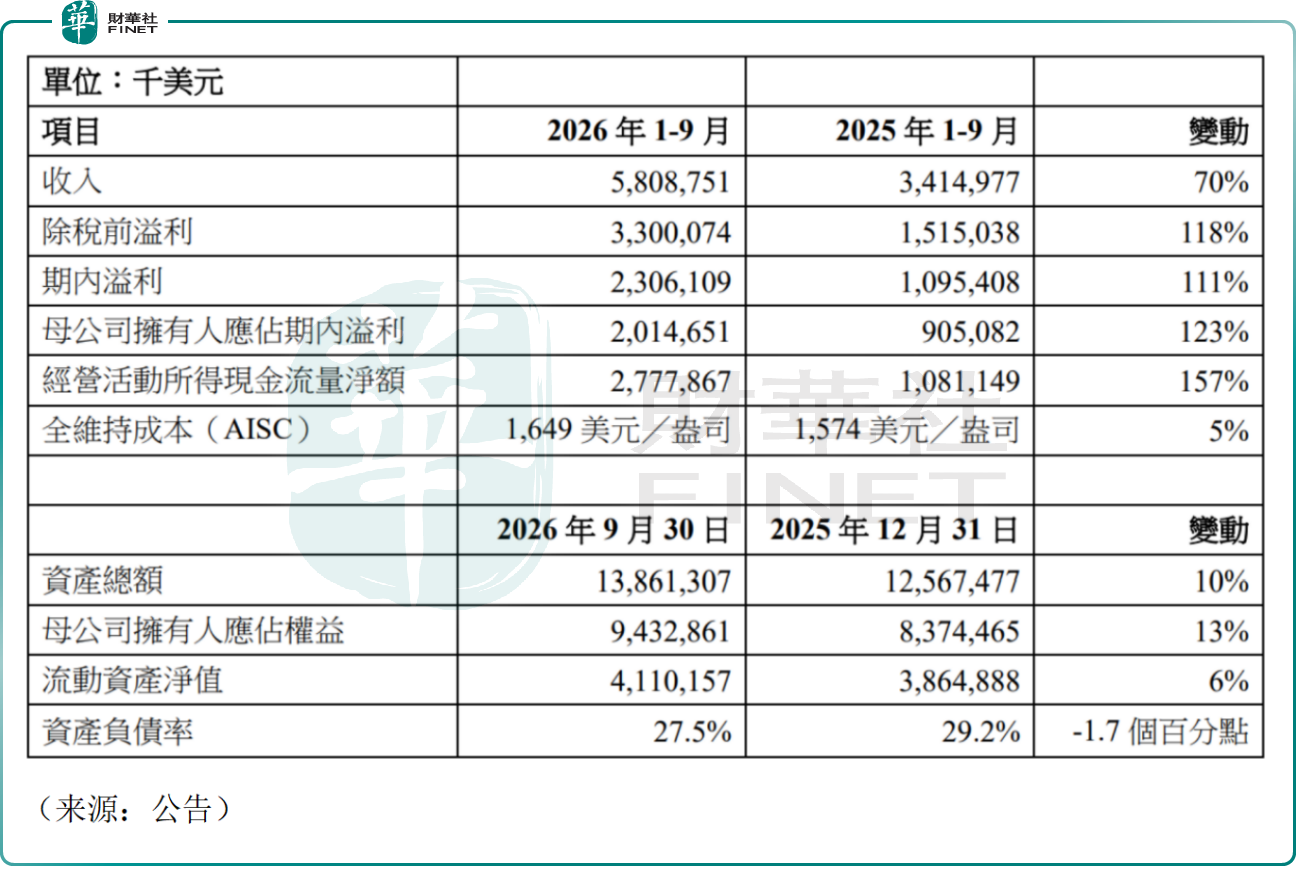
2026年前三季度,集團礦產金產量約41噸,同比增長28%;實現營收58.09億美元,同比上升70%;母公司擁有人應占期內溢利20.15億美元,同比大增123%;經營活動所得現金流量淨額27.78億美元,同比增長157%。
報告期全維持成本(AISC)為1649美元/盎司,同比上升5%,主要受金價掛鉤特許權使用費、原輔材料漲價影響。截至9月末,集團資產總額138.61億美元,資產負債率由2025年末29.2%降至27.5%,負債水平持續優化。
紫金黃金國際為紫金礦業分拆上市的境外黃金資產平台,2025年9月登陸港交所主板,主營海外金礦勘探、開採、冶煉與黃金銷售,在中亞、南美、大洋洲、非洲佈局多座大型金礦,核心資產包括哥倫比亞武里蒂卡金礦、塔吉克斯坦吉勞/塔羅金礦、哈薩克斯坦RG金礦等優質項目。報告期內8座控股在產礦山整體運營平穩,三季度部分礦山因設備檢修、地質條件變化,產量階段性承壓,公司同步推進多項技改與設備升級工程,為四季度及2027年產能釋放鋪路。
雖然業績不俗,但公司股價今日重挫。大信證券近日觀點指出,美國長期國債替代需求可能長期存在,但近期流動性環境未必有利於資金持續流入黃金。該機構還預計,明年金礦供應週期可能與較高政策利率疊加,限制價格上行空間。這或許一定程度上影響了黃金個股的走勢。
展望後市,有樂觀的機構認為,公司前三季度量價齊升,礦產金產能持續釋放,併購礦山整合落地,疊加金價高位,帶動營收、歸母溢利、經營現金流同步高增,資產負債表持續改善。機構看好其港股稀缺純海外黃金資產屬性,長期投資價值值得關注。
但有謹慎的機構認為,公司礦山分佈於多國,持續面臨地緣政治風險、礦業許可審批、當地勞工、環保合規、外匯匯率等跨境經營不確定性,項目投產進度存在變數。公司估值目前處於合理區間,若金價一旦轉弱,資金獲利了結容易引發股價調整。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。紫金黃金國際作為港股稀缺的海外純黃金資產平台,資源儲備雄厚、前三季度業績大幅增長,登陸港交所後市值體量突出,具備衝擊第十三屆港股100強的基礎條件;其全球化礦山佈局能力、跨國礦業運營管理經驗與持續產能釋放潛力是核心競爭優勢,也是評選中衡量企業長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享