
11月10日截止發稿,廣合科技(01989.HK)大漲9.09%,A股的廣合科技(001389.SZ)漲6.41%。
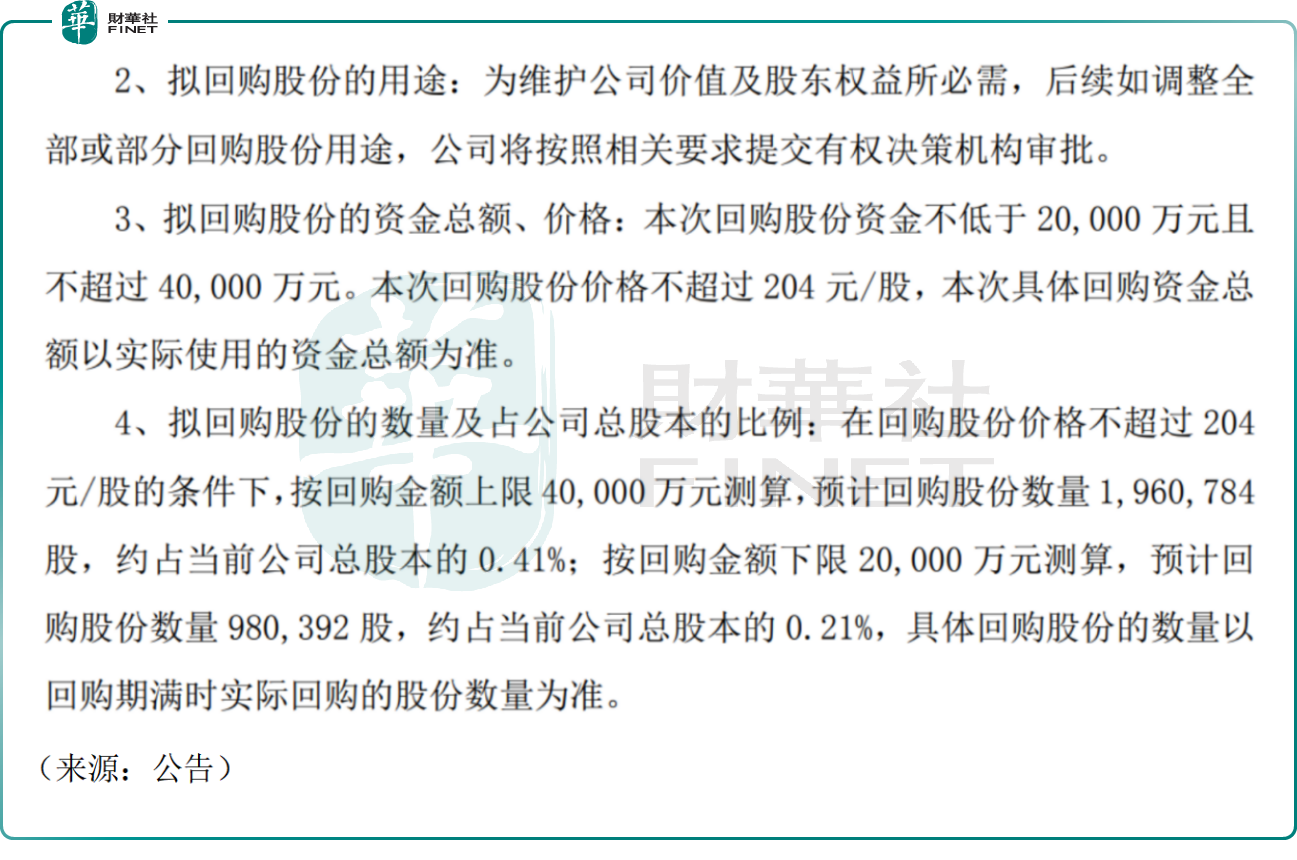
回購是當日最直接的觸發點。根據公告,公司通過《關於2026年第二期以集中競價方式回購公司A股股份方案的議案》,擬使用自有資金或自籌資金,以集中競價方式回購A股股份,回購用途為「為維護公司價值及股東權益所必需」,資金總額不低於2億元且不超過4億元,回購價格不超過人民幣204元每股。
同一晚的另一份公告同樣值得放在一起讀。公司於11月9日披露終止A股激勵計劃及H股激勵計劃。回購與終止激勵同時發生,指向的是同一個判斷:原激勵方案設定的行權條件與當前股價、業績節奏已經不再匹配,公司轉而用現金回購向市場傳遞對自身價值的判斷。這類組合在A+H公司中並不常見,也因此更容易被資金解讀為管理層態度的一次明確表態。
業績端的支撐更為紮實。據公司2026年第三季度報告,前三季度營業收入69.90億元(人民幣,下同),同比增長82.25%;歸母淨利潤14.88億元,同比增長105.59%。單三季度看,營業收入約26.01億元,歸母淨利潤約5.32億元,單季同比增幅分別約84.5%與129%,環比動能並未衰減。
廣合科技主營印製電路板,產品覆蓋服務器、交換機、通信設備與汽車電子,其中高多層板與高頻高速板是近年增量主力。AI服務器對層數、材料等級與信號完整性的要求抬升,直接推高了單機PCB價值量,也讓具備高階產能的廠商在訂單分配上占優。公司前三季度收入增長逾八成,與這一產品結構升級的節奏基本吻合。
賣方對四季度的判斷偏積極。東吳證券在近期觀點中維持對AI產業趨勢的積極判斷,建議關注光通信、PCB等方向的板塊修復機會,其觀察到四季度PCB板塊受益於新平台批量交付,環比業績有望持續改善,這或許也是公司股價強勁的背後因素之一。
回購的絕對規模需要放到市值里衡量。2億至4億元的回購上限,約占當前總市值的不足1%,且資金投向為A股而非H股,對H股流通盤的直接支撐有限。真正決定股價中樞的,仍是四季度及2027年AI服務器與交換機訂單的交付節奏。H股流通盤偏小意味著兩面性:上行時彈性大,情緒退潮時的回撤也會更快。
有觀點指出,公司的風險集中在三處。其一,業績高增建立在2025年同期的低基數與AI資本開支的集中釋放之上,若下遊雲廠商在2027年放緩服務器採購,同比增速的回落會被迅速定價;其二,PCB行業擴產週期約12至18個月,高階產能集中釋放後價格與毛利率存在下行壓力;其三,公司客戶集中度較高,單一大客戶的份額調整會直接反映在季度收入上。
另值得一提的是,廣合科技在服務器與交換機用高多層印製電路板領域已進入全球主要設備商供應鏈,前三季度收入與歸母淨利潤實現高增長,AI算力基建帶來的產品結構升級,與港股100強評選關注的成長性與產業地位相契合。但也要看到,公司業績高度綁定下遊資本開支週期,H股流通盤僅占總股本約一成,回購資金投向A股而非H股,板塊情緒退潮時估值收斂的速度往往快於基本面變化。
港股100強評選活動自2012年創辦以來,始終以多維度評估體系評選香港主板最具投資價值的上市公司,已成為香港資本市場價值標桿。目前,第十三屆港股100強評選活動已正式啟動,頒獎典禮將於2026年11月26日在香港會展中心舉行。百強榜單席位有限,競爭激烈,廣合科技今年能不能入圍?排名會在哪個區間?所有懸念,靜待第十三屆港股100強頒獎典禮現場正式揭曉。還沒報名的上市公司代表或投資者,歡迎通過活動官網(www.top100hk.com)或官方合作渠道報名參會,到現場親眼見證榜單揭曉,還能與數百位上市公司高管、資本領袖、行業專家聚在一起,交流探討。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享