
11月3日,開拓藥業-B(09939.HK)股價顯著拉升,截至發稿,漲幅為4.37%,報1.31港元/股。
消息面上,公司刊發自願公告,其自主研發、潛在同類首創的KX-826酊1.0%治療雄激素性脫髮的長期安全性臨床試驗已完成受試者全部隨訪,結果顯示良好的安全性。
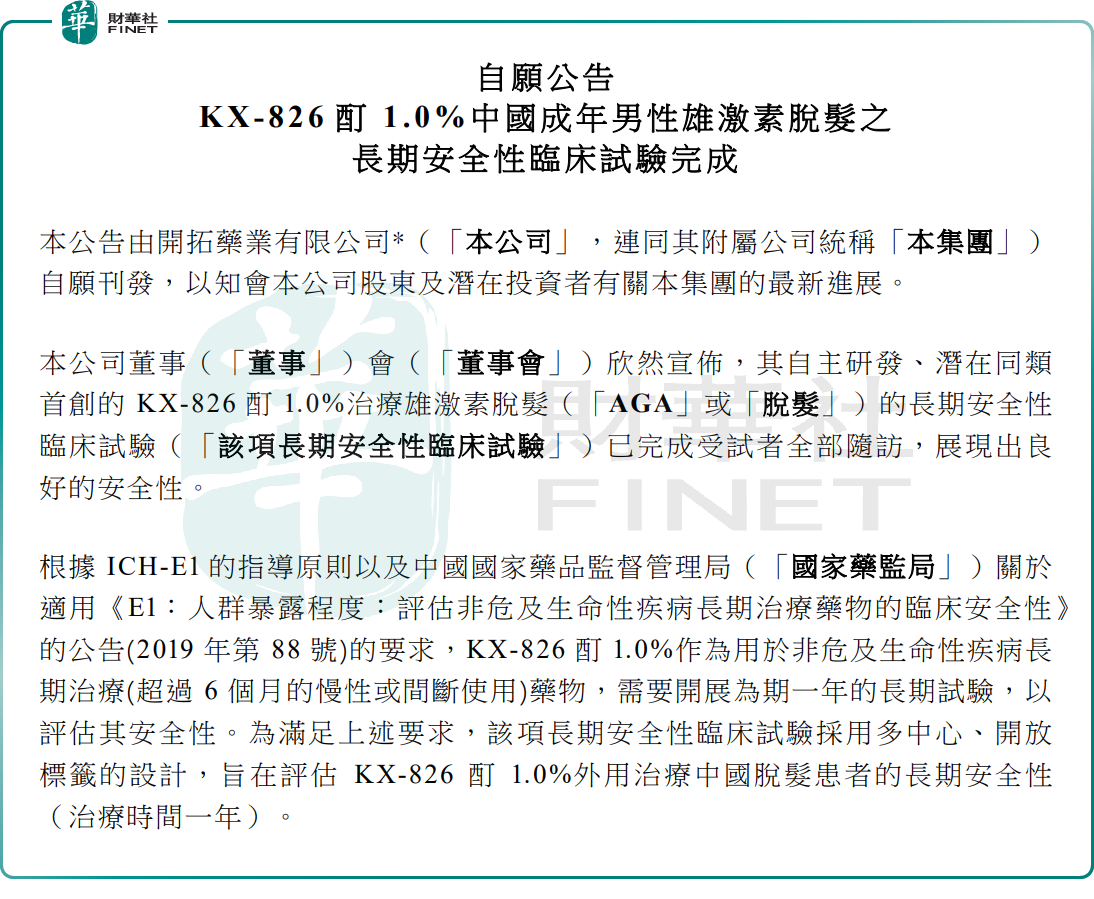
該試驗為期一年,在全國12家臨床研究中心開展,由北京大學人民醫院張建中教授和週城教授擔任主要研究者,主要終點為治療期間出現的不良事件(TEAE)發生情況。結果顯示KX-826酊1.0%長期用藥安全性良好。作為新藥上市申請(NDA)的必要試驗,其結果將與2026年3月公佈的III期臨床試驗積極結果一併納入NDA主要申報材料,近期將提交至國家藥監局。
需要釐清的是,本次落地的催化是申報材料籌備完成,並非藥品獲批。從提交申請、獲受理,到後續技術審評、現場核查與最終審批,流程環節較多,週期通常按年計算。截至目前,公司尚未披露確切遞交時間,也沒有給出審評時間指引。
雄激素性脫髮在國內患者群體龐大,屬於高發常見病。當前主流方案中,外用以米諾地爾為主,普遍存在起效偏慢、患者依從性偏弱的問題;口服常用非那雄胺,有性功能相關不良反應風險,同時不適用於女性患者。KX-826屬於外用雄激素受體拮抗劑,機制上規避了全身藥物暴露風險。若順利獲批,產品定位更偏向米諾地爾之外的全新外用選項,而非口服藥替代方案。這也意味著,它的商業天花板,核心取決於定價策略與用藥療程,而非單純看患者基數。
基本面層面,開拓藥業為未盈利生物科技公司,更關鍵的是流動性:截至發稿成交額僅約116萬港元,日內振幅約13.5%。以這樣的成交厚度,少量資金即可推動價格大幅波動,價格發現功能有限。
這也意味著,當前股價雖然高於1港元,不構成通常意義上的細價股,但流動性水平、波動特徵和細價股相近,投資者不能僅憑股價,低估交易層面風險。這類標的單日行情異動,更多是籌碼博弈驅動,不等同於基本面發生實質重估。
商業化層面同樣存在現實約束。開拓藥業當前市值約6.5億港元,若藥品獲批后自建皮膚科銷售團隊,前期投入高、回報週期長,壓力不小;和具備成熟皮膚科渠道的企業合作推廣,會是更務實的選擇。現階段,開拓藥業暫未公佈KX-826的商業化合作計劃,也沒有披露獲批後的產能規劃。
本輪短線利好已經兌現,後續觀察主線落在NDA正式提交及受理進度,以及公司能否同步拿出清晰的商業化方案、資金規劃。對開拓藥業而言,短期股價更多受事件催化和籌碼結構影響,中長期價值,最終還是要看這款脫髮新藥的持續落地進展。
另值得一提的是,港股100強評選活動自2012年舉辦以來,持續關注企業基本面、資本市場表現、治理質量、創新能力與社會價值,為觀察港股公司提供了一套相對穩定的參照坐標。第十三屆港股100強評選活動已正式啟動,將於2026年11月26日在香港會展中心舉行頒獎盛典,評選結果將由主辦方依據既定標準產生。更多評選信息及報名方式,請關注港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享