
10月30日,三一國際(00631.HK)股價遭遇重挫,盤中一度跌近20%,創下2025年7月以來新低;截至發稿,跌幅收窄至16.2%,成交額為3.4億港元,總市值214億港元。
公司2026年三季度收入保持強勁增長,但毛利增速大幅掉隊、單季毛利率承壓,成為本次估值殺跌的核心導火索,市場正在重新定價其新興業務的盈利韌性。
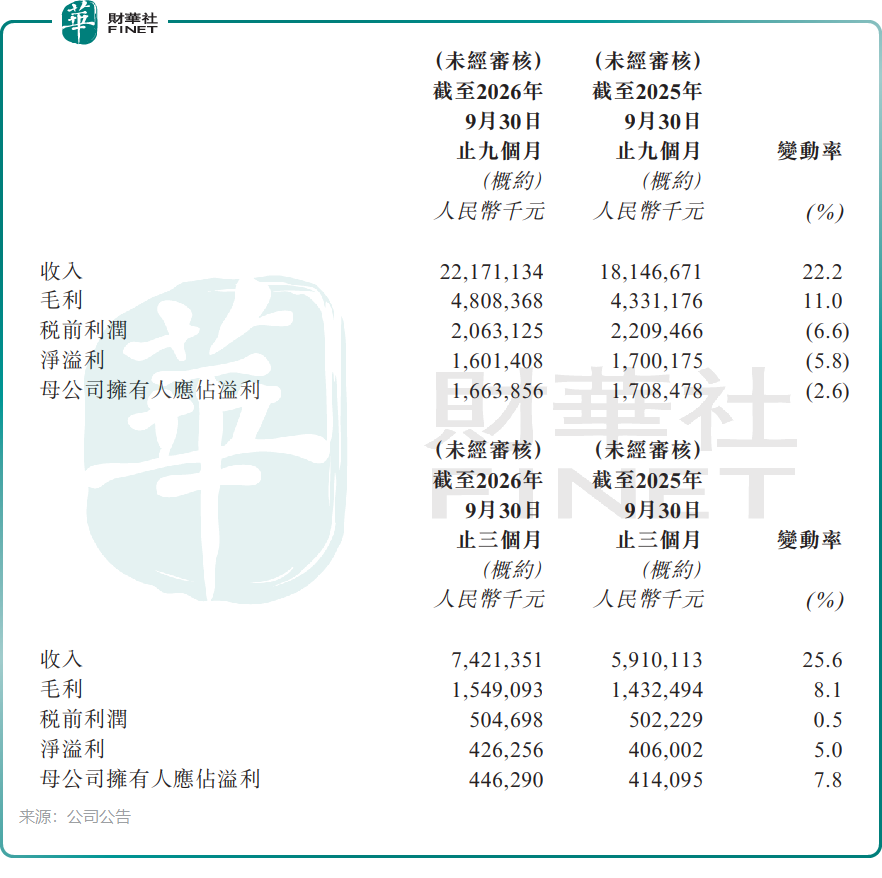
根據10月29日披露的業績報,單看2026年第三季度,公司實現收入74.21億元(人民幣,下同),同比增長25.6%,收入端延續高景氣;毛利15.49億元,同比僅增加8.1%,毛利增速大幅落後營收增速,直接導致單季毛利率下行至20.9%,弱於前三季度整體21.7%的水平。歸母溢利4.46億元,同比增長7.8%,利潤增速遠低於收入增速。
拉長至前三季度,公司累計收入221.71億元,同比增長22.2%;歸母溢利16.64億元,同比下降2.6%。也就是說,儘管Q3單季利潤實現正增長,但盈利修復力度不足以扭轉九個月累計利潤同比下滑的局面,和市場此前偏高的盈利預期形成落差。
公司公告給出明確解釋:三季度硅料、硅片、電芯等上遊原材料價格上行,拖累新興產業板塊毛利率;疊加當期政府補貼同比減少,雙重因素擠壓利潤空間。
這也是本次下跌和上半年業績承壓最關鍵的區別--上半年利潤下滑是前置壓力,而Q3是在收入加速的背景下,盈利反而進一步被成本侵蝕。
而「退出成本」的時間錯位,是市場關注的焦點。據瑞銀研報,早在本次三季報之前,市場便已知悉三一國際光伏業務上半年虧損約4億元,預計第三季度虧損環比溫和收窄;管理層此前已確認將有序退出光伏業務,目前正在評估減值風險,相關影響或將體現在2026年全年業績當中。儘管該內容並未出現在三季度業績公告內,但依舊是市場解讀本次財報、進行定價時無法忽略的變量。
後續跟蹤的三個核心觀測點:第一,硅料、電芯等原材料價格是否進入回落通道,這是新興業務毛利率修復的先決條件;第二,光伏業務退出的時間表與資產減值風險;第三,海外高毛利礦山、港口裝備訂單的交付與確認節奏,這是決定盈利能否重回正向彈性的關鍵。
短期來看,在成本拐點出現之前,市場對公司盈利的預期會持續保守;長期視角下,礦山與港口裝備全球化的主線沒有發生變化,股價修復,需要看到毛利率企穩的明確信號。
另值得關注的是,第十三屆港股100強評選候選申報及招商工作現已啟動。三一國際作為港股重型裝備出海代表性企業,營收保持兩成以上增長、礦山裝備與物流裝備海外拓展持續放量,具備一定參評看點;但新興業務(光伏)虧損拖累整體盈利,前三季度歸母淨利同比微降2.6%,疊加業績披露當日股價大跌並創下一年多以來新低,或將對綜合評分形成一定影響。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享