
10月29日,牧原股份(02714.HK)微跌0.22%,A股牧原股份(002714.SZ)微漲1.96%。
作為國內生豬養殖龍頭,公司今日盤後披露2026年三季報,豬價持續低位運行,出欄量增長難以對衝價格下行壓力,業績深陷虧損區間。公司明日股價表現恐不太樂觀。
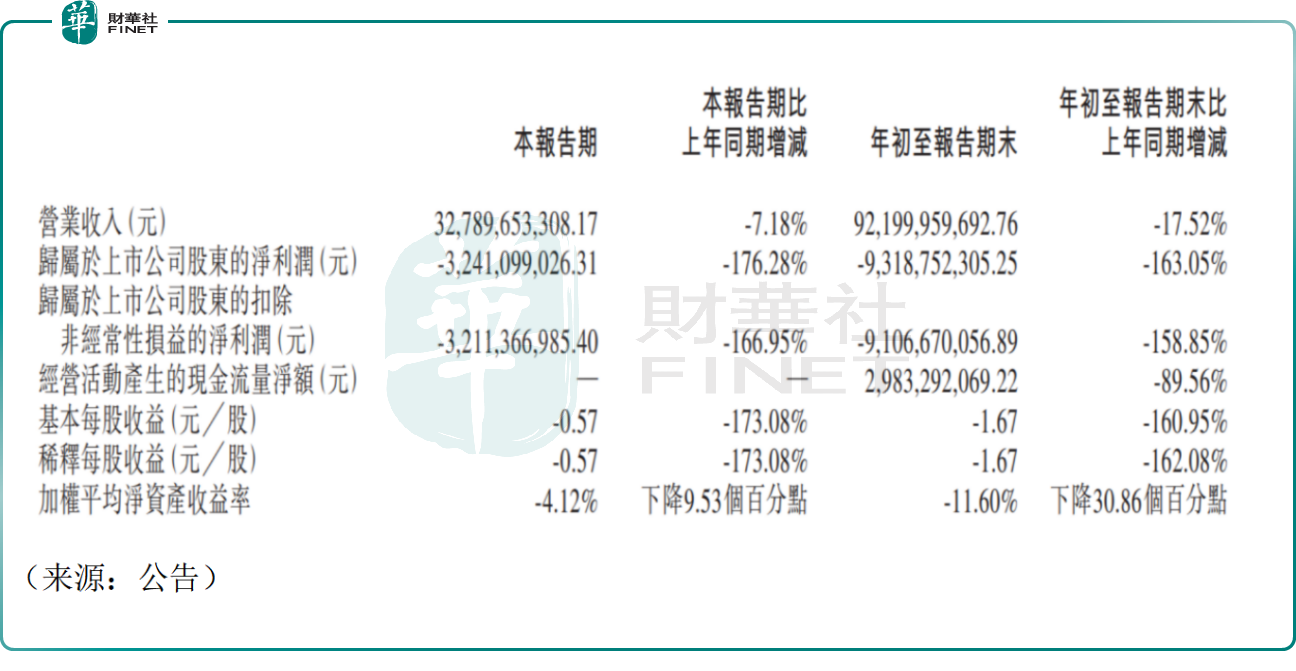
財報數據顯示,2026年前三季度實現營業收入922.00億元人民幣,同比下降17.52%;歸母淨利潤虧損93.19億元,同比下降163.05%;扣非歸母淨利潤虧損91.07億元,同比下降158.85%。
單看第三季度,營收327.90億元,同比下降7.18%;歸母淨利潤虧損32.41億元,同比下降176.28%;扣非淨利潤虧損32.11億元,同比下滑166.95%。前三季度經營活動現金流淨額29.83億元,同比大幅下滑89.56%,現金流顯著收縮。公司說明虧損主因是生豬銷售均價同比明顯回落,行業處於週期底部。
業務層面,牧原是國內自繁自養生豬養殖龍頭,採用一體化閉環養殖模式,覆蓋飼料、育種、養殖、屠宰、肉食加工全鏈條,持續擴大商品豬出欄規模,同時延伸屠宰業務平滑週期波動。
公司9月單月銷售商品豬642萬頭,同比增長15.24%,但商品豬銷售均價僅10.36元/公斤,同比下跌19.57%,量增價跌的格局持續壓製盈利。公司持續推進智能化養殖、飼料配方優化,目標持續壓低完全成本,同時佈局肉食終端,探索C端品牌化。
展望後市,有機構認為,當前行業產能持續去化,能繁母豬存欄有序回落,若後續生豬供給收縮,豬價存在週期反轉機會;牧原股份養殖成本在行業內保持領先,一體化模式抗風險能力優於中小散養主體,週期上行階段利潤彈性最大;此外,公司融資渠道通暢,能夠扛過底部週期,等待拐點到來。
也有謹慎的觀點指出,豬價低位持續時間超預期,公司虧損持續侵蝕自有資金,持續虧損下債務、現金流壓力抬升;飼料、玉米、豆粕價格上漲,進一步抬升養殖成本,壓縮盈虧平衡線;行業去化節奏緩慢,產能出清不及預期,週期拐點延後,公司投資價值尚需持續跟蹤。
值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。牧原股份作為國內生豬養殖龍頭,產業規模、育種技術、智能化養殖體系處於行業第一梯隊,產業鏈佈局完整,具備衝擊第十三屆港股100強的基礎條件;農業保供價值、產業規模化治理、農業科技研發能力,是評選衡量農林牧漁龍頭長期價值的重要維度。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享