
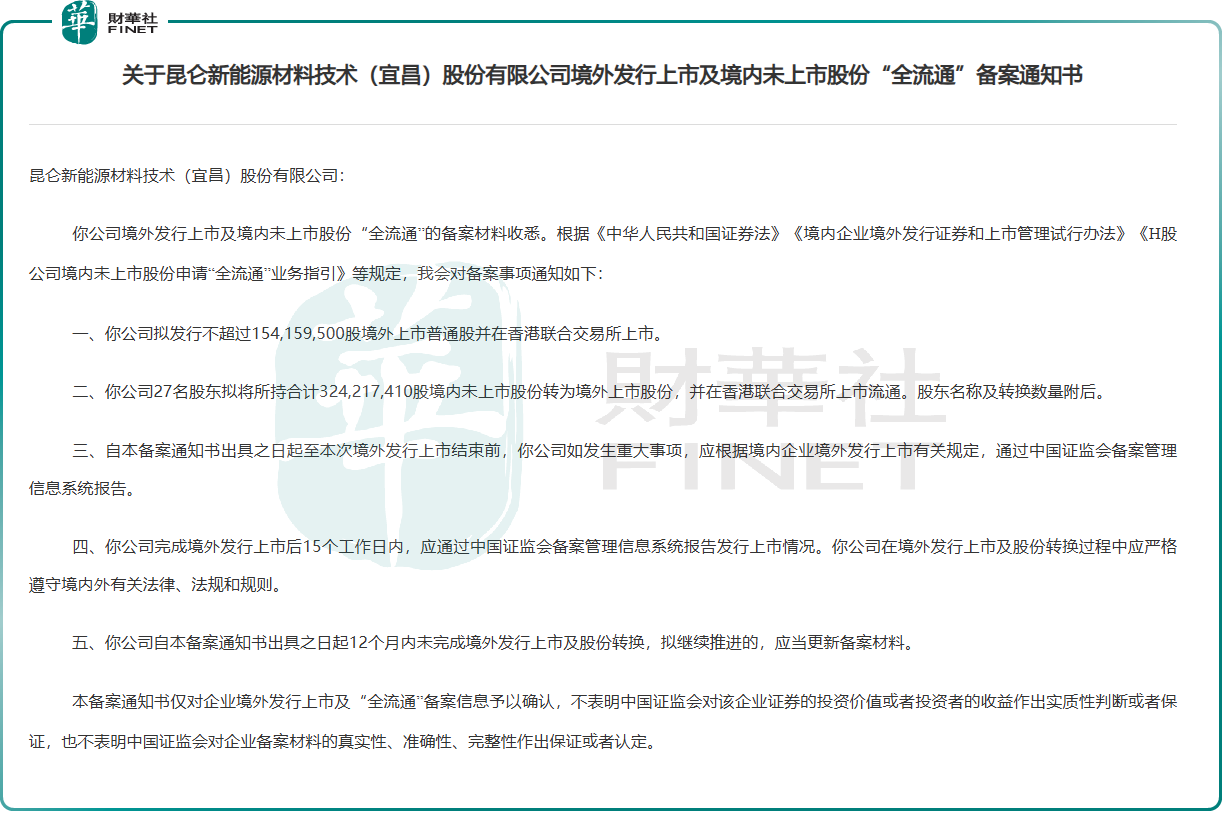
財華社10月26日訊,上週五晚,中國證監會國際合作司出具《關於崑崙新能源材料技術(宜昌)股份有限公司境外發行上市及境內未上市股份「全流通」備案通知書》。崑崙新材擬發行不超過154,159,500股境外上市普通股並在港交所上市,公司27名股東擬將所持合計324,217,410股境內未上市股份轉為境外上市股份流通。
公司於今年8月21日向港交所遞交了第二次的上市申請書;公司曾於2026年1月,首次提交上市申請,但因6個月內未完成流程而自動失效。現如今,取得備案通知書後,其仍需獲香港監管機構及港交所核准,方可進入發行階段。
崑崙新材是一家鋰電池電解液供應商,產品主要有鋰電池電解液及新興電池材料。
受益於產品量價齊升,崑崙新材2026年上半年的業績顯著回暖。當期收入由上年同期的6.37億元大幅躍升至19.72億元,淨利潤由虧損937.5萬元轉為盈利1.48億元;毛利由3749.3萬元提升至2.80億元,毛利率由5.9%升至14.2%。僅從這半年的數據看,修復力度相當強勁。
然而,拉長週期審視,市場態度將更為審慎。2024年,受行業價格下行拖累,公司出現虧損;2025年雖恢復盈利,但全年淨利潤僅3606.2萬元,盈利基礎仍然偏薄。直至2026年上半年,在銷量與均價同步修復的推動下,利潤才明顯走高。招股書也明確指出,2024年行業承壓的主因之一是電解液價格顯著下行;而2025年下半年以來,隨著需求改善與價格回升,公司盈利能力才逐步恢復。
公司的收入構成極為集中,招股書顯示,2023年、2024年、2025年及2026年上半年,電解液銷售收入占總收入的比例分別為99.6%、99.0%、97.7%和96.5%,幾乎覆蓋全部營收來源。
其中,動力電池電解液始終為第一大業務支柱,2026年上半年貢獻收入13.89億元,占總收入約70.4%;儲能電池電解液收入則為4.74億元,占比升至24.1%,增速更為突出,表明公司有效把握了儲能市場爆發的結構性機遇。
這一收入結構的優勢在於,當新能源車與儲能產業處於擴張週期時,公司業績彈性往往更強。尤其是儲能電解液業務,近年間從相對邊緣的角色逐步成長為重要增長引擎,說明公司並非局限於單一應用場景。但劣勢同樣顯著--業務高度集中,一旦電解液價格、上遊六氟磷酸鋰成本或下游排產節奏發生劇烈波動,公司利潤表將迅速承壓。
這正是電解液企業的共性特徵:行業上行期,銷量、售價與毛利率同步修復;行業下行期,價格戰與產能過剩則快速侵蝕盈利空間。崑崙新材亦難例外。
目前關鍵在於此輪價格與需求回暖,究竟是中長期拐點,還是階段性反彈,目前尚難定論。尤其電解液行業此前已出現較大規模的產能擴張,若供給釋放速度快於需求復甦,利潤修復的持續性仍需進一步觀察。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享