
近日,A股PCB製造商奧士康(002913.SZ)公告籌劃發行H股並在香港聯交所主板上市。公司稱此舉意在「推進全球化戰略佈局,提升海外業務拓展能力」,搭建A+H雙資本平台。
截至當前,發行規模、定價等核心方案尚未敲定,尚需股東會審議及境內外監管機構批准,最終能否落地存在重大不確定性。
奧士康是一家PCB廠商,產品以四層及以上多層板為主,下游覆蓋數據中心及服務器(含AI服務器)、汽車電子、通信及消費電子等領域,客戶包括華為、聯想、富士康、美的和三星等。公司於2025年位列全球PCB百強第32位(Prismark 2025)。
但這家行業地位穩固的企業,當下呈現出的財務面貌卻遠不如其產業地位那樣從容。
2026年上半年,奧士康營收29.87億元(人民幣,下同),同比增長16.45%,收入端保持了擴張節奏。然而歸母淨利潤僅8266萬元,同比驟降57.79%;毛利率20.05%,同比下降2.29個百分點,淨利率被壓縮至2.27%。
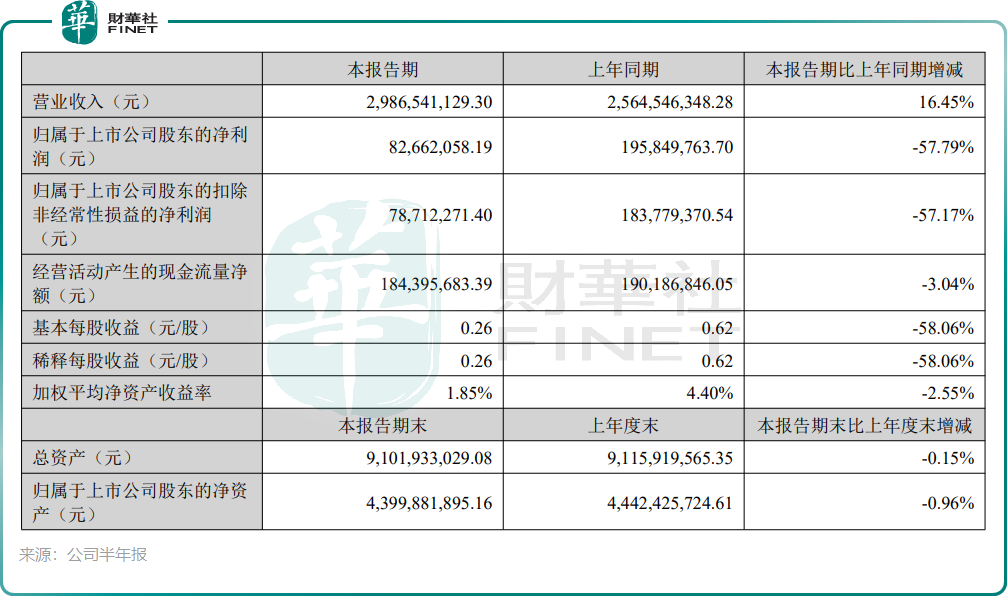
公司利潤下滑的直接推手來自兩端:覆銅板、銅球、銅箔及半固化片等原材料價格持續上行,而成本向客戶端的傳導存在滯後期;與此同時,淨利潤腰斬的最大單一推手在費用端:財務費用由上年同期的約-465萬元(淨收益)一舉轉為本期的9428萬元支出,主因系外幣匯兌損失,僅此一項就吞噬了近1億元利潤,最終使歸母淨利潤由上年同期的近2億元驟降至8266萬元。
拆開業務結構,壓力來源更為清晰:PCB主營收入26.74億元,占總收入近九成,但主營毛利率僅11.50%,同比下滑4.38個百分點;貢獻近半毛利的「其他業務」(以廢料銷售為主)毛利率雖高達93.20%,卻難以掩蓋主營盈利的薄弱。
風險層面,除了原材料與泰國基地的短期拖累,還有兩個變量值得持續審視。
其一,應收賬款。2026年上半年末應收賬款約16.48億元,而同期營收不足30億元,應收賬款占營收的比例在高位運行。PCB行業賬期特徵固然是客觀背景,但在利潤大幅收窄的階段,資金大量沉澱於客戶端,對經營性現金流和財務彈性的邊際壓力不容忽視。
其二,全球化敘事與短期盈利之間的張力。泰國基地的戰略價值在於承接海外客戶供應鏈多元化需求,但扭虧節奏尚未明朗;H股募資若成行,固然能拓寬融資渠道、匹配海外擴產和技術迭代的資金需求,但同時也意味著公司需要在盈利下行期向境外投資者證明其全球化產能的回報邏輯。
整體來看,奧士康正處在一個「用當期利潤換長期卡位」的階段:營收在增長,高端產品占比在提升,海外產能的戰略必要性也客觀存在,但主營盈利能力的修復速度、泰國基地的盈虧平衡進度,以及應收賬款對現金流質量的潛在牽制,都是無法繞開的現實問題。後續H股發行方案落地、二季度以來的毛利率修復能否延續、以及泰國基地產能利用率與客戶導入的實際進展,將是判斷這家PCB廠商A+H故事成色的關鍵信號。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享