
10月20日,歌禮製藥-B(01672.HK)衝高回落,盤中一度漲逾3.4%,隨後漲幅持續收窄,截至收盤,該股跌幅為2.05%,報5.73港元/股。
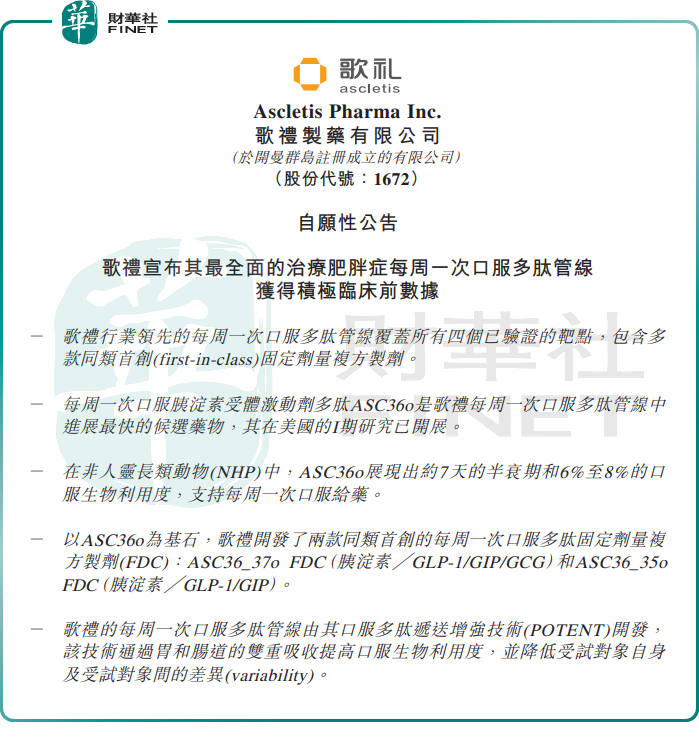
消息面,歌禮製藥發佈公告,宣佈其全面的治療肥胖症每週一次口服多肽管線獲得積極臨床前數據,展現出長半衰期和優越的生物利用度。受此消息催化,公司關注度顯著提升。
歌禮製藥的口服多肽肥胖症管線採用了獨特的分子設計,旨在解決當前GLP-1類藥物需注射給藥的便利性痛點。若後續臨床進展順利,口服制劑有望憑藉更好的患者依從性在肥胖症及糖尿病市場占據一席之地。當前,全球肥胖症藥物市場正處於爆發式增長階段,GLP-1/GIP/胰高血糖素等多靶點藥物成為研發熱點,市場規模預期持續上調。
資料顯示,歌禮製藥原本以丙肝藥物起家,近年來積極向代謝疾病、脂肪肝、腫瘤等領域轉型。其NASH管線中的ASC40及ASC41等產品處於臨床研發階段,是公司中長期價值的重要支撐。此次口服肥胖多肽管線數據的披露,標誌著公司在代謝疾病領域的佈局進一步完善。
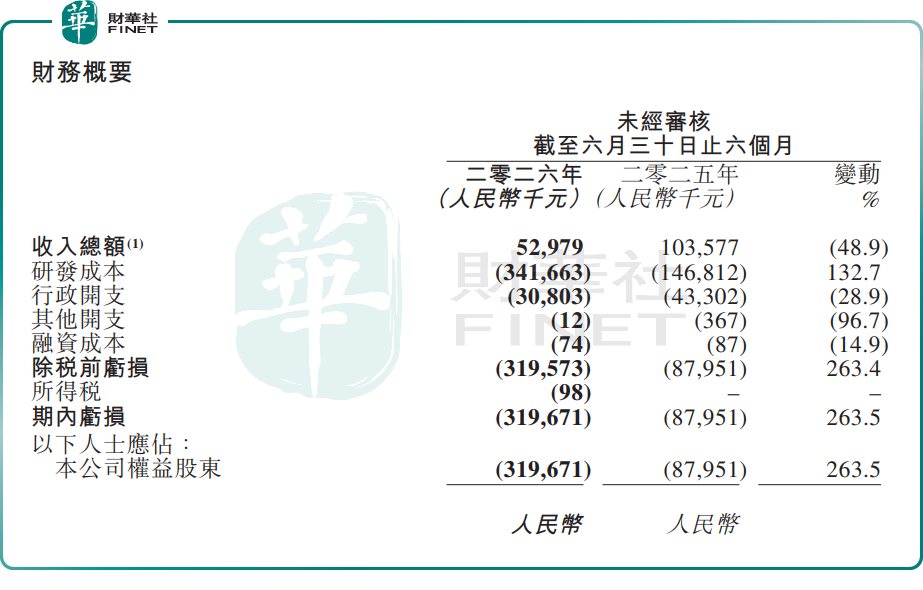
從財務層面看,2026年上半年,歌禮製藥收入總額5297.9萬元(人民幣,下同),同比減少48.9%,主要因政府補助及權益投資收益減少;期內歸母淨虧損約3.20億元,較去年同期增加263.5%;研發成本同比大幅增加132.7%至約3.42億元,反映公司對代謝性疾病管線的戰略投資。
機構提醒,歌禮製藥的口服肥胖症管線目前仍處於臨床前階段,距離上市尚有較長研發週期,後續臨床數據讀出、安全性驗證以及監管審批均存在不確定性。短期來看,該事件更多體現為管線佈局的邊際進展,對公司基本面的實質性影響有待後續臨床數據進一步驗證。投資者需理性看待概念催化,重點關注核心管線的臨床推進節奏與公司現金流狀況。
另值得一提的是,第十三屆港股100強評選的榜單候選申報與招商工作同步開啟。歌禮製藥作為港股生物科技領域的活躍企業,憑藉其在代謝疾病和抗病毒領域的管線佈局,具備一定的創新屬性;製約因素在於公司體量相對較小,核心產品尚未形成規模化收入,研發管線推進存在不確定性,整體排名空間有待基本面改善支撐。
港股100強評選自2012年創辦,從企業基本面、資本市場表現、公司治理、創新能力與社會價值多維度綜合評估,是香港資本市場的價值標桿。目前第十三屆港股100強評選籌備工作已全面啟動,頒獎盛典擬於2026年11月26日在香港會展中心舉辦,更多評選詳情與報名渠道,可查閱港股100強官方網站。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享