
10月20日,國內創新藥龍頭翰森製藥(03692.HK)股價強勢走高,截至發稿,漲幅為7.81%,報34.22港元/股,最新總市值為2075.15億港元。
本次股價異動,核心催化來自一筆重磅ADC領域BD授權交易。10月19日晚間,翰森製藥公告,旗下全資附屬公司上海翰森生物醫藥、常州恆邦藥業及Hansoh Bio, LLC,與全球醫藥巨頭羅氏(F.Hoffmann-La Roche Ltd)達成戰略合作及許可協議,這也是雙方在ADC賽道的第二次牽手。
合作標的包含多款抗體--藥物偶聯物(ADC)項目:包括兩個翰森自研的臨床前ADC資產,及多個由羅氏提議靶點、依託翰森自有ADC技術平台開發的ADC項目。
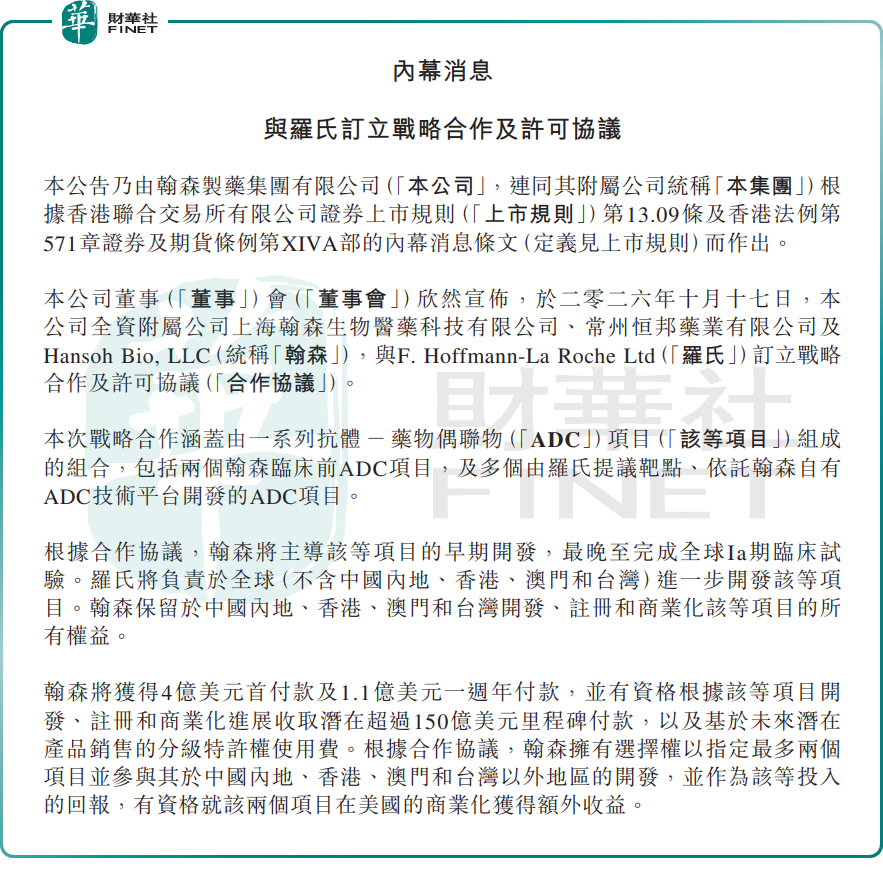
根據合作協議,翰森負責項目早期研發,推進至全球Ia期臨床試驗;羅氏承接後續全球開發工作,開發範圍不含中國內地、香港、澳門及台灣地區。翰森保留於中國內地、香港、澳門和台灣開發、註冊和商業化該等項目的所有權益。
交易對價方面,翰森製藥可收取4億美元首付款,外加1.1億美元一週年付款;同時可根據項目研發、審批、商業化進度,獲取最高超150億美元的里程碑款項,以及基於未來潛在產品銷售的分級特許權使用費。根據合作協議,翰森製藥擁有選擇權以指定最多兩個項目並參與其於中國內地、香港、澳門和台灣以外地區的開發,並作為該等投入的回報,有資格就該兩個項目在美國的商業化獲得額外收益。
基本層面,翰森製藥是國內綜合型頭部藥企,近年持續完成從仿製藥企業向創新藥、生物藥企業轉型,2026年上半年創新藥收入占比已經提升至85.4%。公司前瞻性佈局ADC、合成多肽、SiRNA、雙特異性抗體、創新小分子五大前沿技術賽道。
管線儲備方面,翰森製藥當前擁有超40個候選創新藥項目,正進行超70項創新藥臨床試驗。其中,自研B7-H3靶向ADC(HS-20093)取得重大進展,用於小細胞肺癌、骨肉瘤的兩項關鍵性III期臨床試驗均於2026年7月達到主要終點,已在中美歐日獲得監管認定共12項,並於9月2日宣佈上市許可申請已獲國家藥監局受理,用於治療既往含鉑治療失敗的小細胞肺癌成人患者。
ADC技術平台是翰森製藥對外授權的核心資產。本次與羅氏的二度合作,驗證了公司平台技術的全球競爭力,也為創新管線提供了充足的現金流支撐。有分析表示,超150億美元潛在里程碑體量創國內ADC對外授權新高度,羅氏作為全球頂尖藥企主動定製靶點並深度綁定平台,是對翰森ADC技術的頂級背書;且公司保留中國區權益,海外權益變現的同時不犧牲本土市場。
不過,投資者仍需要理性看待潛在風險:第一,150億美元僅為階段性里程碑總額,資金需要項目一步步完成臨床、獲批、商業化才能兌現,實際回款存在不確定性;第二,本次合作標的大多處於臨床前階段,距離產品上市週期漫長,研發失敗風險客觀存在;第三,該股前期已有較大漲幅,利好落地後存在資金獲利兌現壓力。
另值得一提的是,第十三屆港股100強評選候選申報與招商工作現已啟動。翰森製藥作為港股市場轉型成功、財務質地不俗、BD全球化能力領先的成熟Biopharma,有望憑藉差異化的競爭優勢,成為本次生物科技榜單的核心候選標的。
港股100強評選始於2012年,從企業基本面、二級市場表現、公司治理、創新能力及社會價值多個維度綜合考評,是香港資本市場重要價值標桿。本屆評選籌備工作已全面鋪開,頒獎盛典計劃於2026年11月26日在香港會展中心舉行,想要了解評選細則及報名方式,可登錄港股100強官方網站查詢。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享