
9月23日,摯達科技(02650.HK)盤中走強,一度衝高接近17%,截至發稿,公司漲幅大幅收窄至2.65%,報10.86港元,市值34.54億港元。
消息面上,公司公佈H股配售計劃,擬通過配售引入新資金,投向公共充電基建收購與機器人上下游投資,契合「AI能源+機器人」的戰略方向,資金落地預期帶動股價走高。
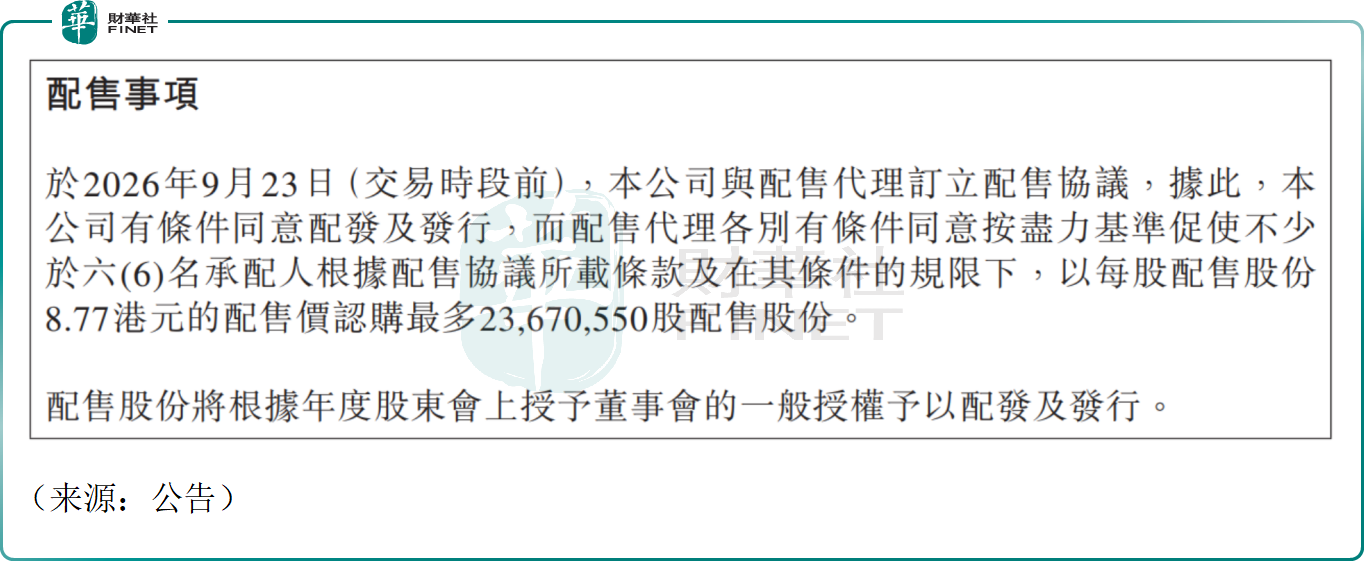
根據公告,摯達科技與配售代理訂立配售協議,按儘力基準,向不少於六名獨立承配人配售最多2367.06萬股新H股,配售價定為8.77港元,較前一交易日收市價折讓約17.11%。配售股份佔當前已發行H股總數約7.44%;假設悉數配售,佔擴大後已發行H股約6.93%。若足額完成,配售總募資額約2.08億港元,預計所得淨額約2.03億港元。
本次配售依託股東大會授予的一般授權發行,無需再次尋求股東表決,但交易仍需要聯交所上市委員會批準配售股份上市,存在無法足額配售、審批不及預期的不確定性。
對於募資資金使用,公司披露,淨額20%投入能源管理服務新生產設施建設及設備採購;30%用於收購公共充電基礎設施相關業務;另外30%將投資機器人產品制造上下游業務;剩餘20%留作集團一般營運資金。
可以看到,本次融資併非單純補充現金流,資金重心放在兩大主線:一是向外收購公共充電資產,快速擴大公用充電網絡;二是加碼充電機器人產業鏈,繼續落地無人自動補能方案,和公司近期主推的AI能源+充電機器人戰略保持一致。
作為全球家用充電樁龍頭企業,摯達科技近年持續向公共儲能、自動充電機器人拓展。公司推出靈象等充電機器人產品,面向Robotaxi、營運車隊等場景打造儲充一體化無人補能場站,本次配售若落地,有望加速充電基建併購與機器人產業鏈佈局,助力新業務擴張。
不過,也有謹慎的機構指出,配售存在股本攤薄效應,配售價較現價有較大折讓,若配售落地,會對每股收益形成稀釋;充電樁行業價格競爭激烈,公共充電資產收購後,回報週期存在不確定性;機器人業務仍處於早期落地階段,規模化盈利尚需驗證。
公司基本面至今仍未走出經營困境。財報顯示,2026年上半年,公司實現營收3.40億元(人民幣,下同),同比下滑13.3%;毛利率從上年同期的19.2%驟降至7.7%;淨虧損1.17億元,虧損規模同比擴大288.5%。業績惡化的核心原因,在於國內充電樁市場的激烈價格戰。
此外,10月份,公司將迎來上市後首次大規模解禁,前期低成本股份集中流通,始終是懸在股價上方的潛在壓力。這或許也是公司股價處於底部震盪的原因之一,後續反彈能否延續,尚有不確定性。
值得一提的是,第十三屆港股100強評選活動候選申報與招商工作已全面啟動。作為港股充電樁賽道代表企業,摯達科技雖有不俗競爭力,但不確定性風險也不少,全球化落地成效、盈虧平衡點窗口期等,都在影響公司估值及獲得機構看多的情緒。因此,摯達科技想代表港股充電樁板塊衝擊第十三屆港股100強相關榜單,或存在不小的挑戰。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享