
9月18日,港股AI製藥龍頭晶泰控股(02228.HK)股價高開高走,截至發稿,報7.54港元/股,漲幅9.43%,市場關注度快速升溫。
本次股價異動的直接催化劑,來自9月17日盤後披露的一則國際頂尖學術合作公告。
晶泰科技宣佈,全資子公司LCC Technologies與斯坦福大學達成藥物發現合作協議。雙方將結合斯坦福大學的疾病生物學研究與LCC technologies的自動化及AI驅動小分子藥物發現平台,以加快並推動新藥開發。
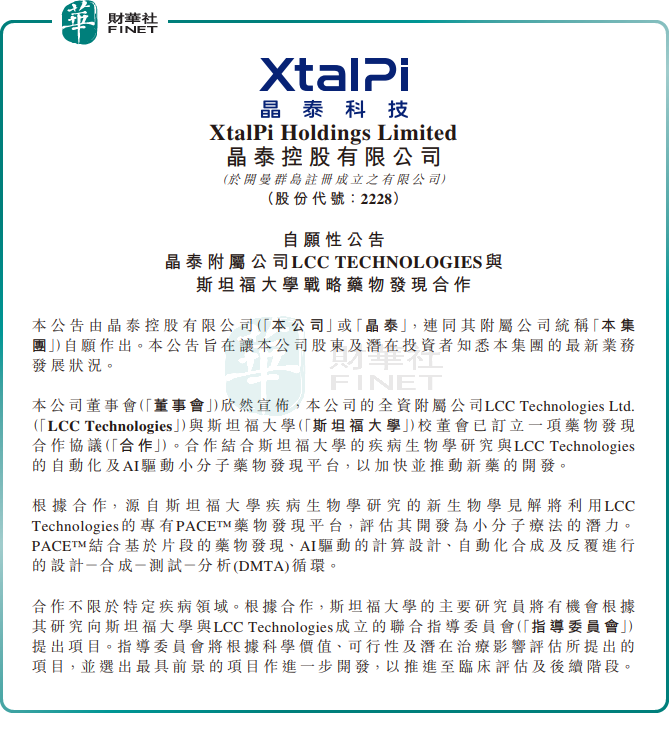
此次合作將利用LCC Technologies專有的PACE™藥物發現平台,評估源自斯坦福大學疾病生物學研究的新生物學見解開發為小分子療法的潛力。PACE™平台結合基於片段的藥物發現、AI驅動的計算設計、自動化合成及反復進行的設計--合成--測試--分析(DMTA)循環。
根據協議,斯坦福大學主要研究員可向雙方成立的聯合指導委員會提出項目。指導委員會將根據科學價值、可行性及潛在治療影響評估項目,並選出最具前景的項目推進至臨床評估及後續階段。
晶泰控股認為,此次合作鞏固了集團在AI+自動化驅動藥物發現領域的地位,為集團提供參與早期合作項目的機會,將具前景的生物學見解轉化為潛在小分子療法,符合公司及股東整體利益。
業務層面來看,晶泰控股是國內AI藥物發現賽道的龍頭企業,以量子物理、人工智能、高性能雲計算及機器人自動化技術為核心底座,為全球製藥公司、生物技術企業及科研機構提供藥物發現與開發服務。
市場長期對公司的分歧集中於盈利波動性:業績容易受到大額合作首付款擾動,造成利潤大幅波動;持續高額研發支出,也拉長整體盈利兌現週期。
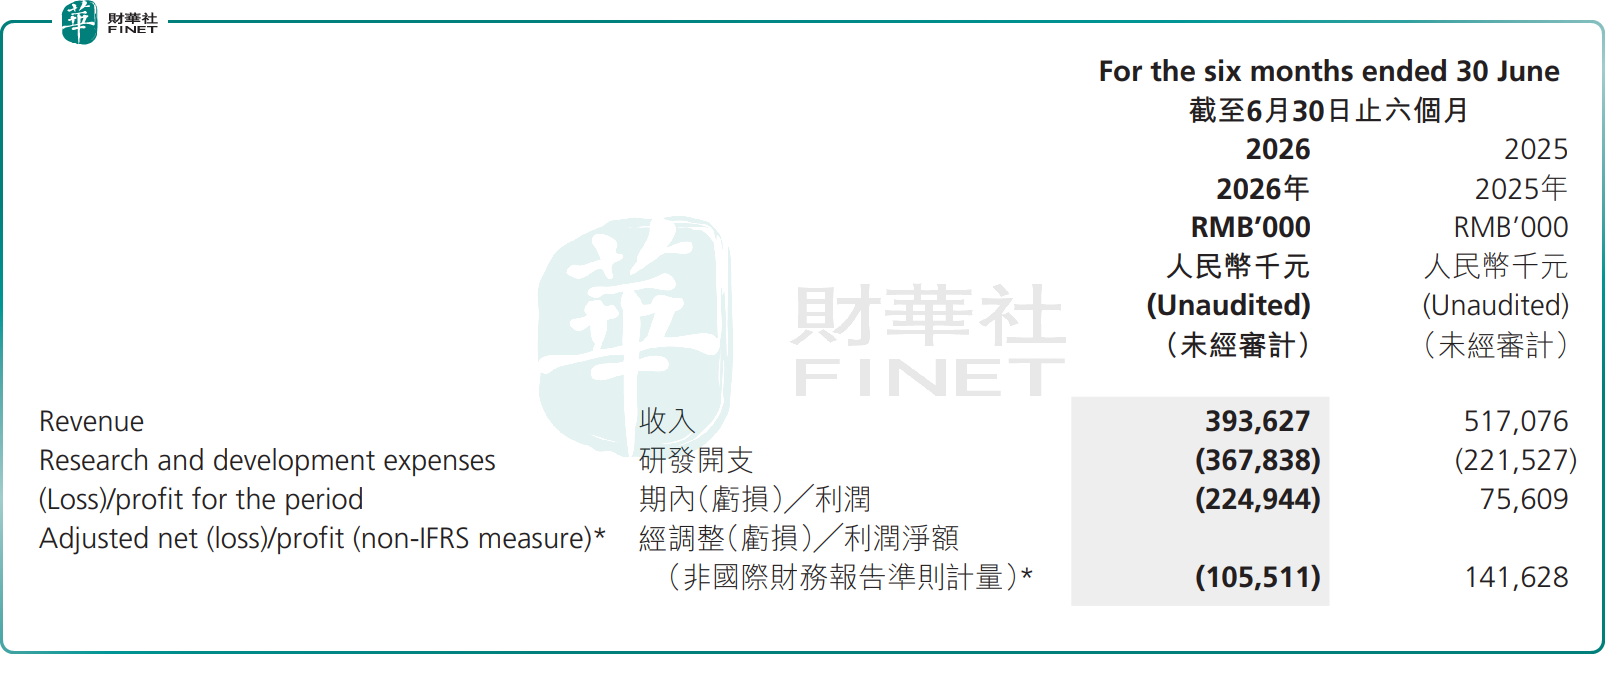
2026年上半年,晶泰控股總收入為3.94億元(人民幣,下同),同比下降23.9%,主要由於去年同期確認大額管線授權收入,形成較高比較基數。剔除該影響後,其收入同比增長73.8%。
利潤端,上半年,晶泰控股淨虧損2.25億元,去年同期淨利潤7560.9萬元,由盈轉虧;經調整淨虧損1.06億元,去年同期經調整淨利1.42億元。
本次牽手斯坦福,市場解讀為三重戰略意義:其一,國際頂尖學府的學術背書,驗證了晶泰AI+自動化藥物發現平台的技術成熟度與國際認可度;其二,通過聯合指導委員會機制,公司可直接介入早期高潛力靶點項目的發現與孵化,從CRO服務商向「項目合伙人」模式延伸,打開長期權益型收益空間;其三,LCC Technologies的PACE™平台經過一年整合後,收購協同效應開始顯性化。
不過,也有謹慎觀點指出,藥物發現合作尚處於早期階段,從靶點驗證到候選藥物確定、再到臨床推進,週期長達數年且失敗率高,短期難以貢獻實質收入;AI製藥行業競爭日趨激烈,國內外多家平台型企業均在拓展學術合作網絡,合作的排他性與稀缺性有限;公司目前仍處於虧損階段,持續的研發與自動化實驗室投入對現金流形成壓力;AI藥物發現的商業化價值兌現仍需長期驗證。後續需要持續跟蹤合作項目的實際推進進度、平台商業化收入規模及盈利改善節奏,評判企業中長期成長成色。
另值得一提的是,第十三屆港股100強評選活動相關榜單候選申報與招商工作已同步啟動。晶泰控股作為港股AI製藥賽道龍頭企業,技術壁壘深厚,國際學術合作持續突破,AI+自動化平台具備稀缺性,具備硬科技與創新藥賽道參評代表性;但公司仍處虧損階段,AI製藥商業化兌現存有不確定性,或將對綜合評分形成一定製約。

財華網所刊載內容之知識產權為財華網及相關權利人專屬所有或持有。未經許可,禁止進行轉載、摘編、複製及建立鏡像等任何使用。
如有意願轉載,請發郵件至 content@finet.com.hk,獲得書面確認及授權後,方可轉載。



 或
 按钮分享